


南米のパウチ包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Pouch Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154928
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
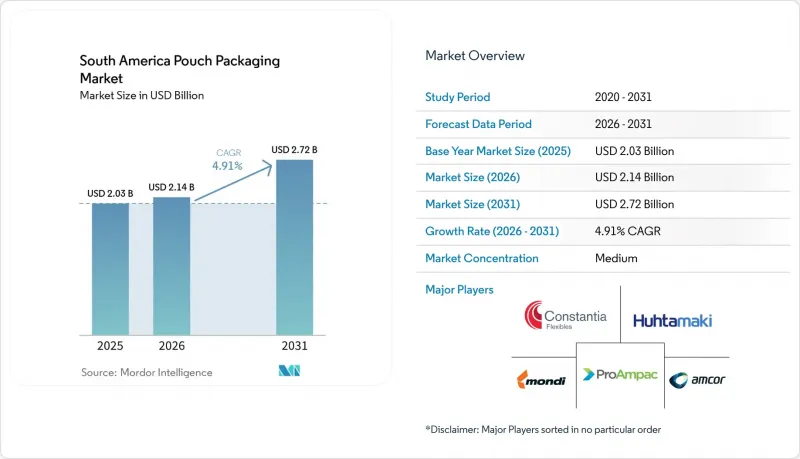
Mordor Intelligenceによると、南米のパウチ包装市場の規模は、2025年の20億3,000万米ドル、2026年の21億4,000万米ドルから、2031年までに27億2,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.91%となる見込みです。
南米のパウチ包装市場の動向と洞察
硬質包装からフレキシブル包装への移行
硬質包装からパウチへの移行は、南米全域の食品加工セクターにおける需要を支えています。パウチは、ガラスや金属製の代替品と比較して包装重量を大幅に削減できるため、輸出および国内流通ルートにおける輸送コストの低減につながります。ブランドオーナーがパウチ対応の成形・充填・密封(FFS)システムへ生産ラインを適応させるにつれ、ポリエチレンを用いたフレキシブル包装の需要は、硬質プラスチックの需要を上回り続けています。一度、生産者がパウチ充填設備に投資してしまうと、硬質容器形式に戻るにはさらなる設備投資が必要となる場合があります。レトルトパウチや無菌パウチも、常温保存可能なタンパク質食品、即食食品、乳幼児用食品におけるフレキシブル包装の利用範囲を拡大しています。これにより、南米のパウチ包装市場は、短期的な容器形式の嗜好にとどまらない、より持続的な需要基盤を得ています。
組織小売およびモダン・トレードの拡大
組織化された小売業は、小売業者が棚に陳列可能なパッケージ、標準化されたディスプレイ、およびリピート購入を促進する形態を必要としているため、パウチを好んでいます。Cencosud社は多額の設備投資を行い、その大部分を南米全域における店舗の拡大と新規出店に充てました。Jeronimo Martins社は、コロンビアで数多くの「Ara」店舗をオープンし、数十の「Colsubsidio」店舗を統合することで、ボゴタ地域における正規の食料品小売網の拡大を図りました。これらのネットワークは、より短い商品入れ替えサイクルと、ディスプレイ要件を満たすパッケージに依存しています。再封可能で常温保存可能なパウチは、食品、乳製品、スナック、パーソナルケア製品において、こうした要件を満たしています。したがって、モダン・トレードが非公式な小売チャネルからシェアを奪うにつれ、南米のパウチ包装市場も恩恵を受けています。
変動の激しいポリエチレンおよびポリプロピレン樹脂のコスト
ポリエチレンとポリプロピレンは、パウチ加工業者の原材料費の相当な割合を占めています。南米の生産者は、地域のスチームクラッカーが主にナフサを原料としているため、外部の価格変動の影響を受けやすい状況にあります。中東における供給混乱が価格に影響を与える以前、ポリエチレンおよびポリプロピレンの価格は高水準に戻っていました。ブラスケム社は国内のLDPE、HDPE、LLDPEの価格を引き上げた一方、ブラジル政府は米国産ポリエチレンに対してアンチダンピング関税を課しました。こうした圧力は調達における柔軟性を制限し、中小規模のコンバーターの利益率を圧迫する可能性があります。
セグメント分析
2025年、ポリエチレンは南米のパウチ包装市場で32.46%のシェアを占め、最大の素材カテゴリーとなりました。この地位は、コスト競争力、幅広い加工業者との互換性、およびブラスケム社の地域拠点における生産体制を反映したものです。ブラジル、アルゼンチン、チリのブローフィルムおよびキャスト押出ラインは、LDPE、LLDPE、メタロセン系ポリエチレングレード向けに設計されています。これらのグレードは、食品、農業関連産業、および消費財の包装用途に利用されています。ポリプロピレンは、ポリエチレンよりも高い耐熱性を備えているため、ホットフィルやレトルト用途において重要な役割を果たしています。PETおよびPVCは、特定の透明パウチ、熱成形パウチ、および特殊パウチ用途において依然として重要な位置を占めています。
生分解性および堆肥化可能な包装形態は、2026年から2031年にかけてCAGR5.14%で拡大すると予測されており、これは素材のサブセグメントの中で最も高い成長率となります。各ブランドは、廃棄時の環境配慮がより明確な包装を求めて、これらの選択肢を検討しています。ブラスケム社のバイオベースポリエチレン「I'm green」は、サトウキビ由来のエタノールから製造されており、食品接触材料として使用可能です。同社によれば、この素材は「クレードル・トゥ・ゲート」のカーボンフットプリントがマイナスであることを認証されています。アルミ箔は、医薬品パッケージ、高バリア性のレトルトパウチ、および酸素や湿気に対する保護要件が高い高級食品において、依然として重要な役割を果たしています。一方で、再生素材含有率の目標や単一素材への再設計プログラムにより、サプライヤーは多層構造の見直しを迫られています。
2025年には、スタンドアップパウチが製品カテゴリーの33.42%を占め、南米のパウチ包装市場において主導的な地位を確立しました。これらのパウチは、棚での視認性、携帯性、そしてジッパーやスパウト式開閉部との互換性を備えているため、食品、ペットケア、パーソナルケアの分野で広く使用されています。ブラジルおよびアルゼンチンにおける既存のフォーム・フィル・シール(FFS)設備は、すでに一般的なスタンドアップパウチの寸法に合わせて構成されています。この導入済み設備により、大量生産される包装商品における継続的な使用が支えられています。フラットピロー型やサイドシール型は、一般食品や単回分用途において依然として一般的です。また、常温保存が求められる加工肉、レディミール、乳幼児用食品などには、レトルトや無菌包装の設計も採用されつつあります。
スパウト付きパウチの市場は、2026年から2031年にかけてCAGR5.11%で拡大すると予測されています。飲料、ベビーフード、調味料、パーソナルケア製品などの用途では、定量的な注ぎ出しや再封が求められる場合に、この形式が採用されています。SIG社は2026年3月、南米におけるバッグ・イン・ボックスおよびスパウト付きパウチの事業を統合し、ヴィニェード工場を地域拠点としました。同社は草案の中で、この施設を世界最大級のスパウテッド・パウチ生産拠点の一つであると説明しています。スティックパックやサシェは、栄養補助食品、洗剤、医薬品などを小容量で購入する価格に敏感な顧客層に対応しています。ロールストックや既製パウチもまた、多くの製品バリエーションを扱う共同製造業者やブランド独自の製品ラインを支援しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 硬質包装から軟質包装への移行
- 組織化された小売業および近代型小売業の拡大
- 軽量かつ携帯可能な食品包装の成長
- リサイクル対応の単一素材パウチの採用
- 現地での高バリア性およびレトルト加工能力
- プレミアムペットフードと分量調整用パッケージ
- 市場抑制要因
- 変動の激しいポリエチレンおよびポリプロピレン樹脂のコスト
- 未整備な回収・リサイクルインフラ
- 高速充填・レトルト装置の資本集約度
- リサイクル性とバリア性能の間の技術的なトレードオフ
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- プラスチック
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- ポリ塩化ビニル樹脂(PVC)
- その他のプラスチック
- 紙
- アルミ箔
- 生分解性/堆肥化可能
- プラスチック
- 製品タイプ別
- フラット(ピローおよびサイドシール)
- スタンドアップ
- 注ぎ口付き
- レトルト
- 滅菌
- スティックパック/サシェ
- ロールストック/ 既製パウチ
- 封止方式別
- ジッパー
- 注ぎ口とキャップ
- ティアノッチ
- スライダー
- その他のキャップタイプ
- エンドユーザー産業別
- 食品
- キャンディおよび菓子類
- 冷凍食品
- 生鮮食品
- 乳製品
- 乾燥食品およびシリアル
- 肉、鶏肉、魚介類
- ペットフード
- その他の食品(ソース、調味料、スプレッド)
- 飲料
- アルコール飲料
- ノンアルコール
- 医療・製薬
- パーソナルケア・コスメ
- 在宅ケアおよび家庭用
- その他のエンドユーザー産業
- 食品
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- ProAmpac Holdings, Inc.
- Mondi plc
- Constantia Flexibles Group GmbH
- Huhtamaki Oyj
- Sonoco Products Company
- Gualapack S.p.a.
- SIG Group AG
- Sealed Air Corporation
- Uflex Ltd.
- Berry Global Group, Inc.
- Toppan Holdings Inc.
- ZARAPLAST S.A.
- Plastrela Embalagens Flexiveis Ltda
- Bolsafilm S.A.
- Transcontinental Inc.
- FlexPak Services
- Coveris Holdings S.A.
- Aluflexpack AG
- Bischof+Klein SE and Co. KG
第7章 市場機会と将来の展望



