


南米のセキュリティサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Security Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154904
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
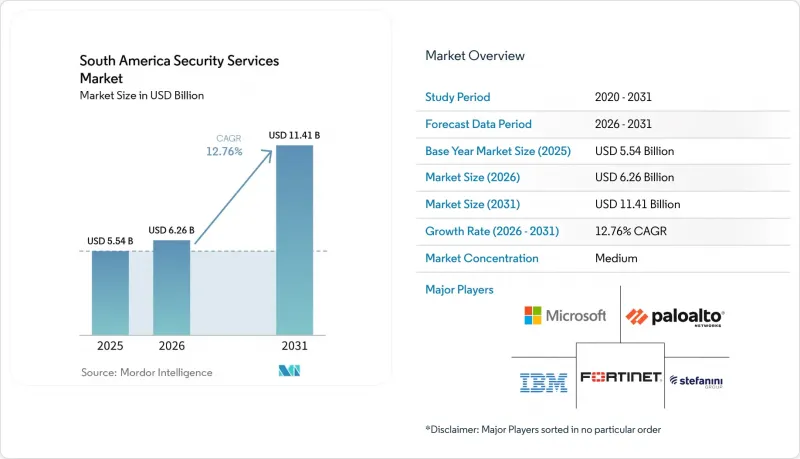
Mordor Intelligenceによると、南米のセキュリティサービス市場規模は2025年に55億4,000万米ドルと評価され、2026年の62億6,000万米ドルから拡大し、2031年までに114億1,000万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは12.76%となる見込みです。
南米のセキュリティサービス市場の動向と洞察
ランサムウェア攻撃の頻度と深刻度の高まり
「サービスとしてのランサムウェア(RaaS)」プログラムにより、南米全域で攻撃者の参入障壁が低下し、攻撃の標的が主要な金融センターから小規模な都市や工業地帯へと拡大しています。医療機関、地方自治体、物流事業者、金融企業は現在、サービスの混乱、データの漏洩、業務の遅延を引き起こす可能性のある、より広範な攻撃に直面しています。コロンビアの組織は、ランサムウェア被害からの復旧に多額の費用を要しました。さらに、前回の調査と比較して、1週間以内に復旧した組織の割合が大幅に増加しました。この復旧パフォーマンスの向上により、マネージド・ディテクション・アンド・レスポンス(MDR)の定額契約は、最大規模の組織のみが利用するプレミアムな選択肢ではなく、より一般的な期待事項となっています。保険会社も、顧客の封じ込め能力をより重視するようになる可能性があり、これにより、保険契約の交渉において継続的な監視の重要性がさらに高まっています。南米のセキュリティサービス市場は、購入者がより迅速な封じ込め、文書化されたインシデント対応、および専門の対応チームへの迅速なアクセスを求めることで恩恵を受けています。
クラウド移行とハイブリッド環境の拡大
アプリケーション、ID、データが社内ネットワークの外へ移行するにつれ、クラウド移行は地域全体のセキュリティサービスに対する需要を再構築しています。クラウドの導入によりビジネスシステムの露出範囲が拡大する中、ブラジルでは今後数年間でサイバーセキュリティへの大幅な投資が行われると予想されます。組織が複数のクラウド環境やSaaS(Software-as-a-Service)アプリケーションを利用するようになるにつれ、クラウドアクセスセキュリティブローカー、クラウドセキュリティポスチャー管理、およびワークロード保護の重要性が高まっています。従来のオンプレミス契約では、特にシステムがアプリケーション・プログラミング・インターフェース(API)や分散型ID管理を利用している場合、クラウドネイティブなワークロードに必要な制御を提供できないことがよくあります。中堅企業では、セキュリティチームが関連するリスクや運用上の変化に備えるよりも早く、クラウドサービスを導入するケースが頻繁に見られます。このギャップがマネージドサービスの購入につながり、購入者が当初予想していたよりも長期の契約となる可能性があります。
認定サイバーセキュリティ専門家の不足
アウトソーシングを促すこの人材不足は、プロバイダーがサービス提供能力をどれだけ迅速に拡大できるかを制限する要因にもなっています。特に、24時間体制で経験豊富なアナリストを必要とするサービスにおいては顕著です。大手プロバイダーは、CISSP、CEH、GIAC認定アナリストの採用に長い時間を要しており、こうしたスキルを持つ人材をめぐる競合がサービス提供コストを押し上げています。この問題は、トレーニングリソース、大手雇用主、そして成熟したセキュリティコミュニティが集中しているサンパウロ、ボゴタ、サンティアゴ以外の地域でより顕著です。ペルーやアンデス地域の小規模な市場では、脅威ハンティング、オペレーショナルテクノロジー(OT)セキュリティ、クラウドワークロード保護においてリモート提供に依存せざるを得ない場合があり、それにより対応や言語面での課題が生じる可能性があります。ブラジルの「Hackers do Bem」プログラムはサイバーセキュリティ専門家の育成を目的としていましたが、有資格人材の不足は依然として重大な制約となっています。したがって、南米のセキュリティサービス市場は、顧客の需要だけでなく、プロバイダーの人材パイプラインによっても制約を受ける可能性があります。
セグメント分析
2025年、マネージド・セキュリティ・サービスは、サンパウロとサンティアゴに確立されたセキュリティオペレーションセンターに支えられ、南米のセキュリティサービス市場の31.23%を占めました。長期的な顧客関係、既存のワークフローとの統合、および複数年にわたる契約も、中断のない監視を必要とする購入者にとって、大きな乗り換えコストを生み出しています。プロフェッショナル・サービスおよび統合サービス、ならびにコンサルティング・評価サービスは、クラウド移行やゼロトラスト・プログラムに向けたセキュリティアーキテクチャの再設計を行う組織を支援しており、これには制御設計、導入計画、コンプライアンス対応の準備などが含まれます。脅威インテリジェンスおよびハンティングサービスは、購入者がアラートの確認にとどまらず、地域の脅威アクター、決済詐欺キャンペーン、認証情報の悪用、標的型ソーシャルエンジニアリングの能動的な検出へと移行するにつれ、関心を集めています。インシデント対応およびMDRサービスは、2031年までCAGR13.11%で拡大すると予測されており、最も成長の速いサービスカテゴリーとなる見込みです。
eCrimeの平均検知までの時間は大幅に短縮されており、手動対応チームが対応できる時間が狭まっています。Redbelt SecurityやISH Tecnologiaなどの地域プロバイダーは、ボレト詐欺、Pixの不正操作、ポルトガル語によるソーシャルエンジニアリングに関するインテリジェンスを構築しています。IBMの報告によると、AIと自動化を活用したセキュリティプログラムは、手動のみのプログラムと比較して、攻撃ライフサイクルを大幅に短縮しました。企業は、クラウド、エンドポイント、ID、およびオペレーショナルテクノロジー(OT)システムにわたる包括的な保護をますます必要としています。プロバイダーが検知・対応能力を拡大し、専任のインテリジェンス調査部門を設立し、地域に合わせて調整されたMITRE ATT&CKマッピングを活用し、クラウド、エンドポイント、ID、OT(オペレーショナルテクノロジー)の監視を同一サービス内で統合するにつれ、従来のマネージドセキュリティとMDRの境界は曖昧になりつつあります。その結果、購入者は、プロバイダーの地域別インテリジェンスの深さ、インシデント対応の速度、および封じ込めプロセスの実用的な品質に基づいて比較検討するようになっています。
2025年、南米のセキュリティサービス市場において、クラウド導入が62.67%を占めました。これは、規制対象のワークロードに対して低遅延を実現する地域的な可用性を備えたサンパウロやサンティアゴでのインフラ拡張に支えられたものです。地域のクラウド容量が拡大するにつれ、セキュリティ・アズ・ア・サービス(SaaS)モデルがより実現可能となり、プロバイダーはスケーラブルな監視、セキュリティ態勢管理、およびクラウドワークロード保護を提供するための明確な道筋を得ています。アプリケーションをクラウドプラットフォームに移行する組織は、特にアプリケーションのインターフェース、ID、データストアが複数の環境にまたがっている場合、従来のオンプレミス型ツールではクラウドネイティブなワークロードを適切に保護できないことに気づくことがよくあります。これにより、ベンダーの変更を計画していなかった企業であっても、セキュリティ支出の配分を見直す必要が生じます。ブラジルのサイバーセキュリティ投資の見通しは、クラウドセキュリティのサブスクリプションへの注目が高まっていることを反映しています。
防衛、中央銀行、および産業用制御環境においては、オンプレミスでの提供が依然として重要です。これらのセクターでは、データ主権、事業継続性、あるいはクラウド接続を制限するエアギャップシステムが必要となる場合があります。また、アルゼンチンの通貨不安により、米ドル建てのクラウド契約の将来的なペソ換算コストが不透明な状況下で、一部の組織はオンプレミス契約の延長を検討しています。現地のセキュリティインテグレーターは、こうした契約更新の取り組みにおいて引き続き役割を果たすことができます。一方、ハイブリッド環境の普及により、どのワークロードをクラウド型セキュリティサービスに移行できるかを決定する必要があるため、コンサルティングへの需要がさらに高まっています。こうした決定には、多くの場合、レガシーな産業用システム、規制対象データ、復旧要件、および現地のインテグレーターとの長期契約が関わってきます。こうした制約を評価し、両環境にわたる管理を適切に行えるプロバイダーは、クラウド導入が一般的になっていく中でも、重要な役割を維持することができるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ランサムウェア攻撃の発生頻度と被害の深刻化
- クラウド移行とハイブリッド環境の拡大
- 規制による継続的な監視およびインシデント対応への需要
- サイバーセキュリティ人材の不足によるアウトソーシング
- ポルトガル語およびスペイン語を話す購入者向けの、言語に最適化されたセキュリティ運用
- 産業インフラにおけるITとオペレーショナルテクノロジーの融合が進んでいます
- 市場抑制要因
- 認定サイバーセキュリティ専門家の不足
- 経済の変動と中小企業におけるセキュリティ予算の削減
- 断片化されたデータ保護およびサイバーセキュリティ規制
- 高度な検知プラットフォームの高コストと統合の複雑さ
- 業界バリューチェーン分析
- 規制情勢
- マクロ経済要因が市場に与える影響
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- マネージド・セキュリティ・サービス
- プロフェッショナル/インテグレーション・サービス
- コンサルティングおよび評価サービス
- 脅威インテリジェンスおよびハンティングサービス
- インシデント対応およびMDRサービス
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー産業別
- IT・通信
- 政府・防衛
- BFSI
- ヘルスケア・ライフサイエンス
- 産業および重要インフラ
- 運輸・物流
- その他のエンドユーザー産業
- セキュリティ・フレームワーク別
- ゼロトラスト・アーキテクチャ
- ISO/IECに基づくマネージドサービス
- NIST CSFに準拠したサービス
- 組織規模別
- 大企業
- 中小企業
- 地域別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Microsoft Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Stefanini Participacoes S.A.
- Telefonica Brasil S.A.
- Cisco Systems, Inc.
- Check Point Software Technologies Ltd.
- CrowdStrike Holdings, Inc.
- Zscaler, Inc.
- Broadcom Inc.
- Trend Micro Incorporated
- Sophos Limited
- Kaspersky Lab
- Wipro Limited
- Capgemini SE
- Fujitsu Limited
- NTT DATA Group Corporation
- Tempest Security Intelligence
- ISH Tecnologia S.A.
- Modulo Security Solutions S.A.
- Clavis Seguranca da Informacao Ltda.