


南米の自動化資材搬送(AMH):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Automated Material Handling (AMH) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154893
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
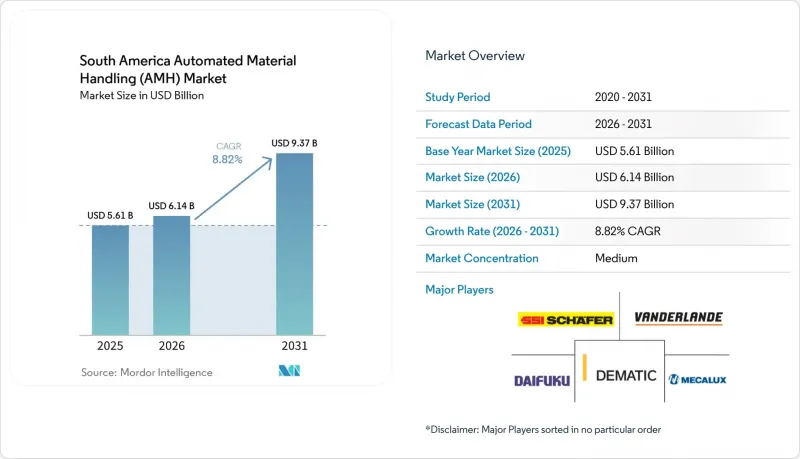
Mordor Intelligenceによると、南米の自動マテリアルハンドリング(AMH)市場規模は2025年に56億1,000万米ドルと評価され、2026年の61億4,000万米ドルから2031年までに93億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.82%となる見込みです。
南米の自動マテリアルハンドリング(AMH)市場の動向と洞察
高まるEコマースのフルフィルメント需要
ブラジルでは2025年に363億米ドルのEコマース売上高を記録し、9,400万人のアクティブなオンライン買い物客がフルフィルメントネットワークにますます大きな圧力をかけています。既存の物流センターは、頻繁で小口なオンライン注文ではなく、少量のリプレニッシュを想定して設計されていることが多くありました。このギャップにより、南米の自動マテリアルハンドリング(AMH)市場全体で、自動倉庫、仕分け、および「商品から人へ(GTP)」システムへの関心が高まっています。コロンビアのオンライン売上高は2025年に11.1%増加し、同年には6億8,400万件の取引が処理されました。大都市圏での需要が集中しているため、注文活動の大部分が限られた数の物流回廊に集中しています。追加の床面積が限られている場合、高層倉庫や「商品から人へ(Goods-to-Person)」方式のレイアウトを導入することで、事業者は処理能力を向上させることができます。
製造・流通分野におけるインダストリー4.0への投資
ブラジルの「ノヴァ・インダストリア・ブラジル」プログラムでは、産業投資を支援するため、2026年までに3,000億レアル(550億米ドル)を割り当てました。このプログラムには、機械および技術の購入に向けた120億レアル(22億米ドル)の与信枠が含まれています。2025年6月までに、BNDES(ブラジル開発銀行)は、同プログラムに基づき2,050億レアル(376億米ドル)の産業向け融資を承認しました。この資金は、物理的な設備と、在庫可視化および処理能力管理のためのシステムを統合した倉庫プロジェクトを支援するものです。コロンビアの「インダストリー4.0」融資制度やアルゼンチンの減価償却優遇措置も、2025年の自動化設備の購入を後押ししました。南米の自動マテリアルハンドリング(AMH)市場は、資金調達が製造業者や物流事業者にとってプロジェクトの実現可能性を高めることで、恩恵を受けています。
高額な初期投資と長期にわたる投資回収期間
南米の自動マテリアルハンドリング(AMH)市場において、既存施設(ブラウンフィールド)の物流センタープロジェクトにとって、高い設備コストは依然として大きな障壁となっています。ブラジルの多層的な税制構造は、輸入システムの着荷コストを押し上げ、資本要件を高める可能性があります。10,000 m²の改修には、多くの国内融資プログラムでは賄いきれないレベルの投資が必要となる場合があります。そのため、大規模な多国籍企業やサードパーティ・ロジスティクス・プロバイダーの方が、大規模な設備導入に必要な資金を調達しやすい状況にあります。中規模の事業者は、従来のハードウェア構成では、回収期間が5年を超える可能性もあります。また、BNDESの承認やプロジェクト文書作成の要件により、導入スケジュールが6~10ヶ月延長され、ベンダーの収益計上が遅れる可能性があります。
セグメント分析
2025年、南米の自動マテリアルハンドリング(AMH)市場において、ハードウェアが市場シェアの66.14%を占めました。これは、同地域が資本集約的な拡張段階にあることを反映しています。手作業による施設が自動化へと移行する中で、コンベヤー、スタッカークレーン、パレタイジング装置が初期投資の大部分を占めました。ハードウェアが依然として不可欠である理由は、物理的な物流、保管密度、およびラインエンドの生産量が、各施設の負荷プロファイル、利用可能なスペース、安全対策、およびサービスへの期待に合致しなければならない設置済み設備に依存しているためです。ハードウェアが主導的な地位を占めている背景には、初めて大規模な自動化能力を構築している倉庫が依然として多数存在することもあります。南米のマテリアルハンドリング(AMH)業界では、異なる機器ブランド間で連携するシステムの重要性が徐々に高まっています。オペレーターは、在庫、人件費、設備の状態、および注文の進捗状況について、より高い可視性を求めています。この要件により、サプライヤーは導入済みの設備を取り巻くソフトウェア層の改善を促進されています。また、これにより、ハードウェアの選定は将来の統合ニーズにさらに依存するようになっています。製品構成は、大規模な設備購入を反映し続ける一方で、ソフトウェアは運用においてより大きな役割を果たすようになるでしょう。設備の選定を明確な運用成果と結びつけることができるサプライヤーは、変化する購入者の期待により適切に対応できるでしょう。
南米の自動マテリアルハンドリング(AMH)市場において、ソフトウェア市場は2026年から2031年にかけてCAGR 9.42%で成長すると予測されています。倉庫実行システム(WES)は、共有された運用レイヤーを通じてAGV、AMR、固定コンベアを調整することができ、これにより管理者は日々の運用状況をより一貫した視点で把握し、例外対応や注文の優先順位付けを行うことが可能になります。メカルックス社の「Easy WMS」は、ブラジルの香料製造や医薬品流通の現場で導入されています。これらの導入事例は、倉庫用ソフトウェアが小規模な企業から大規模な施設まで幅広くサポートできることを示しています。製薬業界のユーザーは、ANVISA RDC 658/2022に基づく検証済みシステムの要件を満たすことができるソフトウェアも必要としています。これにより、厳格な取り扱い要件が求められるこの分野において、システムの機能性が一層重要になっています。クローズドなソフトウェアプラットフォームに依存するハードウェアベンダーは、独立系ソフトウェアプロバイダーからの圧力にさらされています。また、マルチベンダーの拠点では統合、保守、継続的なシステムサポートが必要となるため、サービス分野も恩恵を受けています。
2025年、南米の自動マテリアルハンドリング(AMH)市場において、自動倉庫システム(AS/RS)は34.82%のシェアを占めました。この地位は、都市部の物流センターや医薬品倉庫における高密度保管への需要を反映しています。高層倉庫は、土地や拡張の選択肢が限られている場合、特に追加スペースの取得や建設よりも業務への影響が少ない密集した都市部において、事業者が利用可能な容量を拡大するのに役立ちます。HAI Robotics社は、2025年にエスピリト・サント州にあるRD Saude社のヴィアナ物流センターに85台のロボットを導入しました。この導入により、62,000箇所以上の保管スペースが確保され、1時間あたり1,140個のトート処理を想定して設計されています。また、ANVISAの要件を満たすよう設計されたトレーサビリティ機能を備え、薬局への補充業務を支援しています。自動コンベア、パレタイザー、ソーターは、高スループット施設にとって依然として重要な支援システムとなっています。
南米の自動マテリアルハンドリング(AMH)市場において、移動型ロボットの市場規模は2031年までCAGR9.78%で拡大すると予測されています。AGVやAMRは、固定式のマテリアルハンドリングシステムに比べて恒久的なインフラの整備を最小限に抑えて導入できるため、オペレーターはすべての資材の流れを固定ルートに縛ることなく、注文状況の変化に応じてレイアウトを柔軟に調整できます。これは、構造変更のために長期間の操業停止が許されない既存施設(ブラウンフィールド)において有用です。ダルカ社は2025年、スザノ社のリバス・ド・リオ・パルド製紙工場に4台のFlexNav AMRロボットを導入しました。これらのロボットはセルロースベールを搬送し、将来的には工場内のすべての生産搬送をカバーすることを目的としていました。このように、移動型システムは、Eコマースや消費財の倉庫保管の領域を超えて、重工業の現場へとその適用範囲を広げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースのフルフィルメント要件の高まり
- 製造・流通分野におけるインダストリー4.0への投資
- 食品・飲料の輸出とコールドチェーンの拡大
- 労働力の確保と運営コストの圧力
- 制約のある都市部物流センターからのブラウンフィールド・オートメーション需要
- 混合フリートの自動化に向けたローカライズされたソフトウェアオーケストレーション
- 市場抑制要因
- 多額の初期投資と長期にわたる投資回収期間
- 自動化エンジニアリングおよび保守スキルの不足
- 不均一な交通インフラと施設の準備状況
- 高度に自動化された生産フローにおける中断リスク
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ハードウェア
- ソフトウェア
- サービス
- 機器タイプ別
- モバイルロボット
- 無人搬送車(AGV)
- 自律移動ロボット(AMR)
- 自動倉庫システム
- 固定通路型システム
- カルーセルシステム
- 垂直リフトモジュール
- 自動コンベヤ
- ベルトコンベア
- ローラーコンベヤ
- パレットコンベヤ
- オーバーヘッドコンベヤ
- パレタイザー
- 従来型パレタイザー
- ロボット式パレタイザー
- 仕分けシステム
- モバイルロボット
- エンドユーザー別
- 空港
- 自動車
- 食品・飲料
- 小売、倉庫・物流
- 一般製造業
- 医薬品
- 郵便・小包
- その他のエンドユーザー
- 機能別
- ストレージ
- 輸送および牽引
- ピックアンドプレース
- 選別
- 包装およびパレタイジング
- 地域別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Daifuku Co., Ltd.
- Dematic S.a r.l.
- Vanderlande Industries B.V.
- SSI Schafer Group
- Mecalux, S.A.
- KNAPP AG
- TGW Logistics Group GmbH
- BEUMER Group GmbH & Co. KG
- Kardex Holding AG
- Interroll Holding AG
- Fives SAS
- AutoStore Holdings Ltd.
- Swisslog Holding AG
- E80 Group S.p.A.
- Alstef Group
- Cassioli S.r.l.
第7章 市場機会と将来の展望



