


ベビードリンク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Baby Drink - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154875
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ベビー飲料市場の規模は2025年に204億8,000万米ドルと評価され、2026年の212億6,000万米ドルから2031年までに255億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.76%となる見込みです。
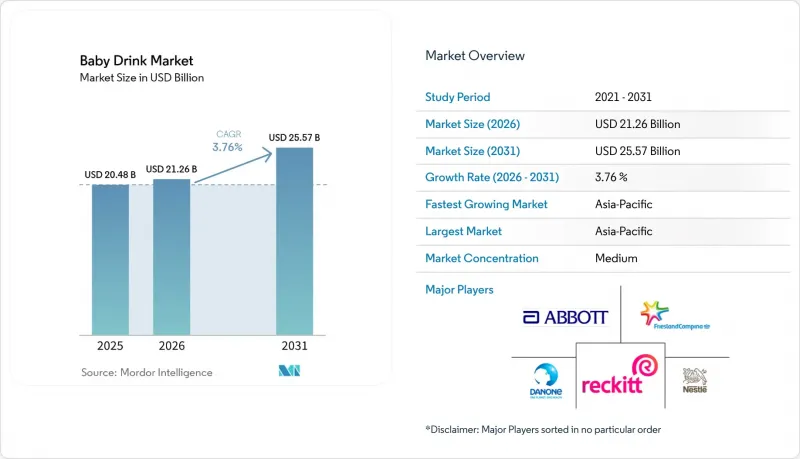
世界のベビー飲料市場の動向と洞察
働く親による「手軽な授乳」への需要
共働き世帯の増加に伴い、便利で安定した授乳製品の需要が高まっています。この動向は、特に南アジアおよび東南アジアの都市部で顕著であり、女性の労働参加率が高いこれらの地域では、完全母乳育児の実質的な期間が短縮される傾向にあります。世界保健機関(WHO)によると、生後6ヶ月からは離乳食が必要となり、この期間中は粉ミルクと他の製品が併用されることになります。すぐに与えられる形態の製品は、親が限られた準備時間を効率的に管理するのに役立ち、1回の授乳あたりの支出増加につながる可能性があります。その利便性により、多忙な仕事を抱える家庭において、価格が唯一の購入要因となる重要性が薄れる可能性があります。メーカーが、変化し続ける家庭の生活リズムに合わせた信頼性の高い製品形態を提供することで、ベビー飲料市場は恩恵を受けます。都市部の世帯が引き続き時間節約型の解決策を優先するにつれ、利便性の高いベビー飲料形態への需要はさらに高まると予想されます。
オーガニックおよび機能性栄養製品のプレミアム化
北米や西欧の保護者の間では、オーガニック認証、機能性成分、透明性の高い表示を備えた乳幼児用栄養製品を好む傾向が強まっています。認証済みのオーガニック製品は、従来の製品と比較して35%から65%のプレミアム価格を設定できる場合があります。ヒト乳オリゴ糖、プロバイオティクス、その他の生物活性成分は、製品のポジショニングにおいてますます重要な位置を占めるようになっています。この動向により、老舗メーカーや専門ブランドは、基本的な栄養表示にとどまらず、乳児用調製粉乳の製品ラインナップを差別化することが可能になります。保護者が製品間の栄養面や品質面での明確な違いを認識すれば、ベビー飲料市場はさらなる付加価値を獲得できます。ただし、メーカーはプレミアムな成分を導入する際、証拠に基づいて製品の主張を裏付け、表示規制を確実に遵守しなければなりません。証拠に基づいたプレミアム製品への継続的な需要が、ベビー飲料市場におけるイノベーションと価値の成長を支えると予想されます。
母乳育児の促進とマーケティング規制
世界保健総会(WHA)は2025年5月27日、WHA78決議を採択し、母乳代用品のデジタルマーケティングに対するより強力な規制を求めました。この決議は、インフルエンサーによるコンテンツ、パーソナライズされた広告、国境を越えたソーシャルメディア活動など、デジタルコミュニケーションを対象としています。世界保健機関(WHO)の2026年状況報告書は、194カ国の法的枠組みを検証し、各国の規制を「母乳代用品のマーケティングに関する国際規範」に整合させるための継続的な取り組みを強調しています。新たな国内規制により、企業は製品の表示、消費者への情報提供、および第三者とのマーケティング契約を見直す必要が生じる可能性があります。これらの要件は、ターゲットを絞ったオンライン顧客獲得に依存しているブランドにとって、特に重要な意味を持ちます。乳児用飲料市場は、母乳育児を促進し、責任あるマーケティング慣行を推進する公衆衛生規制を引き続き遵守しなければなりません。企業は、各市場において自社のデジタルマーケティング戦略が規制に準拠し続けるよう、規制の動向を注意深く注視する必要があります。
セグメント分析
乳児用調製粉乳は、乳児の栄養において不可欠な役割を果たしていること、また販売量の著しい減少を招くことなくプレミアムな機能を組み込むことができることから、2025年には世界のベビー飲料市場価値の68.26%を占めると予測されています。製品の差別化要素としては、オーガニック認証、ヒト乳オリゴ糖(HMO)の添加、低アレルギー性処方がますます重要視されています。また、このカテゴリーでは、精密発酵による生物活性タンパク質の研究開発も進められています。ネスレが2026年6月にヘライナ社と提携し、「エフェラ(effera)」として知られるヒトと同等のラクトフェリンを開発する計画は、配合性能の新たなレベルが台頭する可能性を示唆しています。この革新は、牛由来のラクトフェリンに伴う供給制約や価格変動の緩和に寄与する可能性があります。プレミアム化と原料の革新が加速する中、主要な粉ミルクメーカーは2031年にかけて、既存の競合他社やD2C(消費者直販)ブランドに対して、その地位を強化すると予想されます。
ベビー用ジュースは、世界のベビー飲料市場において最も急成長する製品タイプになると予測されており、2031年までの予測CAGRは6.77%となる見込みです。この成長は、世界保健機関(WHO)が推奨する生後6ヶ月間の完全母乳育児期間を経た後の補完栄養への移行によって支えられており、これにより、粉ミルクの継続的な消費に加え、補助飲料に対する継続的な需要が生まれています。また、ミレニアル世代やZ世代の親たちは、添加糖をますます避け、コールドプレス製法で最小限の加工が施され、乳児の発達段階に適したジュース製品を好む傾向にあり、需要を形作っています。ベビー用電解質飲料は、急性脱水症状の管理において専門的な役割を維持すると予想される一方、機能性飲料やハーブ飲料は、プロバイオティクスや植物由来のサプリメントを求める親たちに支持されています。生物活性成分、糖分の低減、または加工品質によって差別化を図るブランドは、カテゴリー全体で競合が激化する中、成長の恩恵を受ける可能性が高いでしょう。
2025年には、粉ミルク用容器や調乳不要タイプの需要に支えられ、ボトルがベビー飲料市場シェアの61.37%を占めると予測されています。保護者は、分量の調整、保存、製品の保護が可能なパッケージを重視しています。こうした要件は、主要な輸出国から長距離にわたって流通する粉ミルクにおいて特に重要です。また、缶も保存や輸送に適しているため、常温保存可能な製品の流通において重要な役割を維持しています。ボトルは先進国および新興市場の消費者にとって馴染み深いものであり、取り扱いの際にデリケートな栄養製品を保護できるという特性が、その役割をさらに強めています。その結果、最大の包装セグメントであるボトルは、確立されたサプライチェーンと消費者の幅広い認知度から引き続き恩恵を受けています。包装形態別に見たベビー飲料市場の規模において、ボトルは依然として中心的な位置を占めています。
パウチやその他の包装形態は、2026年から2031年にかけてCAGR6.92%で成長すると予測されており、これは包装形態の中で最も高い成長率となります。持ち運びに便利な形態は、外出先でも手軽に持ち運び・使用できる製品を求める働く親たちに支持されています。提出された草案では、利便性と持続可能性の要件に応えるものとして、単一素材でリサイクル可能なデザインも挙げられています。提供された草案によると、英国の「拡大生産者責任(EPR)」制度は2025年に開始され、リサイクル不可能なラミネート材に対して1トンあたり最大1,000ポンドの追加料金が課されることになります。このような政策環境は、サプライヤーが多層包装の使用を削減するよう促す可能性があります。しかし、パウチメーカーは、乳幼児用栄養製品を保護するために必要なバリア性能を引き続き維持しなければなりません。これらの形態の成長が加速しているのは、利便性、小売業の要件、および材料回収のバランスを図る取り組みを反映したものです。
地域別分析
2025年、アジア太平洋地域は乳児用飲料市場の45.38%を占め、最大の地域セグメントとなりました。中国は依然として同地域最大の国内市場ですが、国家市場監督管理総局による乳児用調製粉乳登録の統合に伴い、成長率は単一桁台半ばに鈍化しています。この政策により、承認される製品バリエーションの数が減少し、登録要件を満たすサプライヤーが優遇されるようになりました。インドでは、パッケージ化された乳幼児用栄養食品が第2級および第3級の都市に普及するにつれ、その重要性が高まっています。可処分所得の増加、女性の労働力参加率の上昇、そして近代的な小売へのアクセス拡大が、この拡大を支えています。インドネシア、タイ、ベトナムにおいても、母親の就業率の上昇や、医療ネットワークによる乳幼児栄養への関与の拡大に伴い、需要の増加に寄与しています。アジア太平洋地域は、現在、ベビー飲料市場において最大の市場規模を誇っています。
アジア太平洋地域は、2026年から2031年にかけてCAGR5.42%で成長すると予測されており、これはすべての地域セグメントの中で最も高い成長率となります。南アジアおよび東南アジア全域における都市化は、利便性の高い授乳形態への需要と、小売店での入手可能性の拡大を支えています。また、中国、インド、および東南アジアの都市部では、プレミアム製品が価値の成長を牽引しています。提供された草案によると、これらの地域の保護者は、認証済みのオーガニック粉ミルクを、従来製品よりも35~65%高い価格で購入しています。2026年6月、ダノンはMADEグループおよびSaputo Dairy Australia合弁事業における残りの49%の株式を取得する最終合意を締結し、アジア太平洋地域における栄養事業での地位を強化しました。この取引は、老舗サプライヤーが買収を通じて地域での存在感を拡大している実例を示しています。地域でのより迅速な成長は、入手しやすい栄養製品の供給と、現地の登録およびマーケティング規制への順守にかかっています。
北米および欧州では、販売量の急速な伸びというよりは、プレミアム製品への需要を通じて大きな価値が生み出されています。2025年11月、ペリゴ社は、キャッシュフローの改善とポートフォリオの重点化を図るため、乳児用調製粉乳事業に関する戦略的見直しを発表しました。この見直しには、同社が以前に発表した同セグメントへの2億4,000万米ドルの投資の再評価も含まれています。この投資は、提出された草案で指摘された供給の混乱を受けて、国内製造の回復力を強化することを目的としていました。欧州では、ドイツ、フランス、英国が、オーガニックおよびプレミアム乳児用栄養食品の主要市場であり続けています。南米では、専門的な栄養食品に対する認識が高まっているにもかかわらず、依然として価格に敏感な傾向が見られ、ブラジルとアルゼンチンが同地域の消費の相当なシェアを占めています。サウジアラビアとアラブ首長国連邦(UAE)では輸入粉ミルクへの需要が堅調である一方、ナイジェリアとエジプトでは流通や価格面での制約に直面しています。中東・アフリカ地域では、小児栄養に関する医療関与が発展するにつれ、トルコがさらなる機会を提示しています。総じて、これらの地域は、ベビー飲料市場が、プレミアム製品に対する成熟した需要と、アクセス向上に向けた初期段階の機会を併せ持っていることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 働く親による「手軽な授乳」への需要
- オーガニックおよび機能性食品のプレミアム化
- Eコマース、D2C(消費者直販)、定期購入による補充
- 完全母乳育児後の移行期栄養
- 信頼できる購入の指標としてのQRレベルでのトレーサビリティ
- アレルギーや不耐症の管理のための、地域に合わせた特製フォーミュラ
- 市場抑制要因
- 母乳育児の推進と倫理的なマーケティングに関する規制
- 製品の安全性、リコール、および汚染物質検査に関するリスク
- プレミアム価格と手頃な価格への圧力
- 処方バリエーションの登録と処方変更に伴う摩擦
- 消費者行動分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測(金額ベース)
- 製品タイプ別
- 乳児用調製粉乳
- ベビージュース
- 乳児用電解質溶液
- 機能性飲料およびハーブ飲料
- 包装タイプ別
- ボトル
- カン
- パウチおよびその他
- ソース別
- 乳製品以外
- 乳製品ベース
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nestle S.A.
- Abbott Laboratories
- Danone S.A.
- Reckitt Benckiser Group plc
- Friesland Campina N.V.
- The Kraft Heinz Company
- Arla Foods amba
- Meiji Holdings Co., Ltd.
- HiPP GmbH & Co. Vertrieb KG
- Perrigo Company plc
- Inner Mongolia Yili Industrial Group Co., Ltd.
- Ausnutria Dairy Corporation Ltd.
- Feihe International Inc.
- Beingmate Group Co., Ltd.
- Bubs Australia Ltd.
- Bellamy's Organic
- The Hain Celestial Group, Inc.
- Holle baby food AG
- Morinaga Milk Industry Co., Ltd.
- Bobbie Baby, Inc.