


請求書ファイナンス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Invoice Financing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154873
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
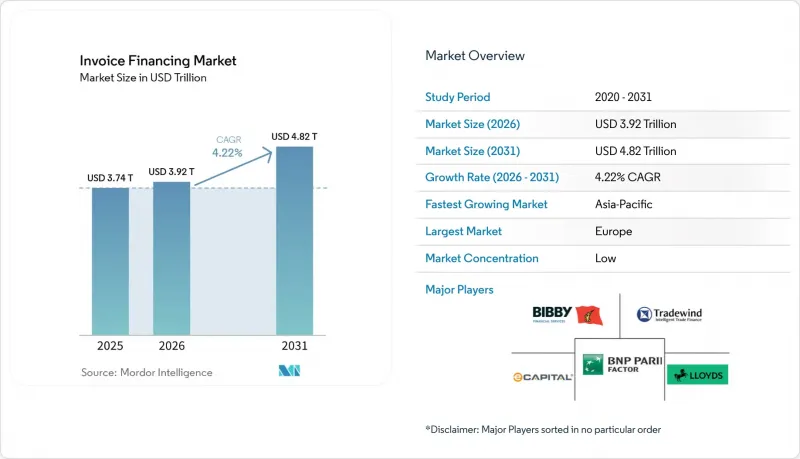
Mordor Intelligenceによると、請求書ファイナンス市場の規模は2025年に3兆7,400億米ドルと評価され、2026年の3兆9,200億米ドルから2031年までに4兆8,200億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.22%となる見込みです。
世界の請求書ファイナンス市場の動向と洞察
中小企業の運転資金不足と売掛金担保型流動性
請求書の発行から支払い受領までの期間のギャップは、サプライヤーが請求書ファイナンス市場を利用する主な理由であり続けています。自動車および製造業のサプライチェーンでは、通常60~90日の支払条件が採用されていますが、中小規模のサプライヤーは依然として、短期的な給与支払い、在庫、および運営コストに直面しています。2025年には、世界貿易の90%以上が貿易金融インフラに依存していましたが、中小企業による貿易金融の申請の40%以上が、リスクやコンプライアンス上の制約を理由に、従来の銀行によって却下されました。これにより、基礎となる請求書が有効であるにもかかわらず、従来の融資が利用できない場合、売掛金担保型資金調達が重要な役割を果たすことになります。また、サプライヤーは、資金調達を特定の売掛金に紐付け、バランスシートを圧迫しないアプローチを支援できる仕組みを重視しています。インボイス・ファイナンス市場は、プロバイダーが明確な与信管理を維持しつつ、サプライヤーと債務者の両方を迅速に評価できる場合に恩恵を受けます。
組み込み型ファイナンス、デジタルアンダーライティング、および国境を越えた貿易
資金調達がB2B調達や企業資源計画(ERP)システムに組み込まれるにつれ、請求書ファイナンス市場へのアクセスは容易になりつつあります。J.P.モルガン・ペイメンツは2025年7月、Oracle Fusion Cloud ERPと統合されたサプライチェーン・ファイナンス・ソリューションを立ち上げ、フェデックスがこのソリューションを採用しました。この統合により、従来6ヶ月かかっていたカスタム開発プロセスが、プラットフォームの有効化と設定のみへと短縮されました。クレオ(Cleo)は2025年10月、自社のEDIフルフィルメントポータル内に「InvoicePay」を立ち上げ、サプライヤーが既存のワークフローを通じて24時間以内に現金決済を受け取れるようにしました。こうした進展により、ユーザーが別の融資ポータルから手続きを始める必要がなくなり、資金調達が取引により密接に結びつくようになりました。このモデルにより、手作業の工程を削減でき、確立されたデジタルワークフロー内で業務を行うサプライヤーにとって、売掛金による資金調達がより実用的なものとなります。
買い手の集中、与信規律、および法的な摩擦
少数の買い手がサプライヤーの売掛金の大部分を占める場合、ファクタリング市場は制約を受けます。これは、資金提供者が信用リスクを管理するために、集中度制限や追加の準備金要件を適用することが多いためです。これにより、主要な買い手の信用力が堅固であっても、資金調達が遅れる可能性があります。特に、顧客の多様化が本質的に限られている政府調達プログラムや大規模な医療システムにサービスを提供するサプライヤーの場合、この傾向が顕著です。支払遅延、延滞、回収の見通しの不透明さ、そして国境を越えた売掛金の譲渡や債権回収に関する法律の違いは、与信審査の複雑さをさらに増大させます。オランダの「質権設定禁止法の廃止」のような法改正により、オランダ法に基づく売掛金譲渡の執行可能性は強化されましたが、融資提供者は依然として明確な書類、執行可能な法的権利、そして信頼できる債務者情報を求めており、これらは規律ある与信評価と確立された貿易ルートの重要性を浮き彫りにしています。
セグメント分析
2025年には、ノンリコース型請求書ファイナンスが収益の62.2%を占め、2031年までCAGR5.1%で拡大すると予測されています。この仕組みでは、承認された買い手のデフォルトリスクがサプライヤーからファクタリング業者へ移転されます。取引がIFRS第9号およびFRS第102号に基づく適用可能な「真の売却」の会計基準を満たす場合、売掛金および関連する前払金の貸借対照表からの除外を支援することができます。これにより、信用リスクを完全に移転しようとする企業にとって、報告されるレバレッジや流動性指標の改善につながります。したがって、売掛金融資業界では、貸借対照表上の処理や債務者の債務不履行に対する保護が重要な、ノンリコース型ファシリティが利用されています。イタリアはその明確な例であり、2026年1月のファクタリング取引高のうち、ノンリコース契約が79%を占めました。
ノンリコース構造の割合が高まるにつれ、債務不履行が発生した場合、資金提供者が承認済み請求書の損失を負担することになるため、買い手に対する慎重な与信審査が求められます。これに対し、プロバイダー各社は、債務者情報の拡充、信用保険との連携強化、および引受能力の向上を通じて対応を進めています。この傾向は、貿易信用やファクタリングが定着しているイタリア、ドイツ、オランダにおいて特に顕著です。リコース型請求書ファイナンスは、買い手との長年の取引関係があり、債務者の信用力が高いサプライヤーにとっては依然として重要な選択肢です。また、コストへの敏感さからノンリコース型のプレミアムが魅力的でない場合にも、より適している可能性があります。請求書ファイナンス市場は、リスク移転、価格設定、およびサプライヤーの資金調達目的に応じて適切な選択が異なるため、両方の構造を引き続き支援しています。
2025年には、欧州、北米、アジアにおける国内売掛金の膨大な残高に支えられ、国内売掛金ファイナンスが収益の78.5%を占めました。このセグメントは、慣れ親しんだ法的枠組みや、確立された現地の銀行との関係から恩恵を受けています。イタリアでは、2026年1月から5月にかけて、ファクタリングの累計取扱高が1,097億5,000万ユーロ(1,291億米ドル)を記録し、前年同期比で2.2%増加しました。これは、成熟市場における国内売掛金取引の活況が継続していることを示しています。また、国内ファイナンスは、プロバイダーにとって、債務者、書類、回収プロセスの評価において、より一貫性のある基準を提供します。これらの特徴が、売掛金融資市場における同国の主導的な地位を維持するのに役立っています。
国境を越えた請求書ファイナンスは、2031年までCAGR5.8%で成長すると予測されており、最も成長の速い取引分野となる見込みです。サプライチェーンの多様化に伴い、アジア・欧州および南北アメリカ間の取引ルートにおける請求書ファイナンスの需要が高まっています。オランダにおける2025年の法改正により、オランダ法に基づく契約下での売掛金の譲渡に関する障壁が撤廃されました。Drip Capitalは、2025~2026会計年度において、20億米ドル規模の国境を越えたMSME(中小零細企業)取引を仲介しました。多通貨決済および為替リスク管理は、このセグメントにおける売掛金融資市場にとって依然として中心的な要件となっています。
地域別分析
2025年、欧州は請求書ファイナンス市場シェアの62.1%を占め、この地域においてファクタリングが企業金融において定着していることを反映しています。フランス、ドイツ、英国、イタリア、スペインが、この地域の活動の主要な拠点となりました。ドイツでは、2025年のファクタリング取扱高が4,235億ユーロ(498兆2,000億米ドル)を記録し、6.2%の増加となりました。ドイツにおけるB2B電子請求書の義務化は2025年1月に開始され、フランスでは2026年9月から段階的な導入が始まりました。これらの取り組みにより、ファイナンス提供事業者向けの請求書情報の標準化が進んでいます。
欧州の請求書ファイナンス市場は、データの入手可能性や売掛金の譲渡を改善する法的・規制上の変更からも恩恵を受けています。ポーランドのKSeFは2026年2月に大口納税者を対象に運用を開始し、機械可読な請求書記録の新たな情報源が追加されました。EUの「デジタル時代における付加価値税(VAT)」枠組みでは、2030年7月1日からEU域内のB2B取引についてデジタル報告が義務付けられています。これらの変更により、書類処理の煩雑さが軽減され、与信決定の迅速化が促進されます。オランダでは2025年7月の法改正により、オランダ法に基づく契約における売掛債権譲渡に関する契約上の制限が撤廃されました。また、EUの「支払遅延指令」やバーゼルIIIの改正も、銀行がサプライヤー・ファイナンス・プログラムを設計する方法に影響を与えています。
アジア太平洋地域は、2031年までCAGR5.5%で成長すると予測されており、最も成長の速い地域となる見込みです。FCIの報告によると、2025年のアジア太平洋地域のファクタリング取扱高は9,950億ユーロ(1兆1,704億米ドル)で、世界全体の24.6%を占めました。インドは13.9%の成長を記録した一方、シンガポールは貿易金融における役割が拡大したことに伴い、15.9%の成長を遂げました。中国のファクタリング取扱高は5%の成長を経て、2025年には7,130億ユーロ(8,387億米ドル)に達しました。インドのTReDS枠組みは、MSME(中小零細企業)の請求書に対して複数の金融機関による競争入札を可能にしており、2026年のインド準備銀行(RBI)の指針による制度的な支援も得ています。インドネシア、ベトナム、タイ、マレーシアは、輸出志向型のサプライチェーンが売掛金の迅速な現金化を求める中、引き続き重要な市場となっています。
北米では、金融インフラが整備されており、銀行からフィンテック企業への紹介活動も増加しています。2026年第1四半期には商業信用基準が引き締められ、売掛金を担保とした代替手段の重要性がさらに高まりました。南米では、ブラジルのFIDC(ファクタリング投資信託)の仕組みや、2025年に制定された受託譲渡債権に関する司法規則が後押しとなっています。中東およびアフリカには大きな潜在力がありますが、書類作成や執行の条件にはばらつきが見られます。C2FOとIFCは、運転資本プラットフォーム戦略の第一段階として、2026年4月にナイジェリアで「CycleFlow」を立ち上げました。このプラットフォームは、本格稼働時には年間250億~300億米ドルの中小・零細企業向け融資能力を目標としています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バイヤー・サプライヤー・ネットワーク全体における中小企業の運転資金不足の拡大
- 銀行の当座貸越から債権担保型流動性への移行が進んでいます
- B2B調達およびERPプラットフォームを通じた組み込み型請求書ファイナンス
- 国境を越えた貿易の拡大と、多通貨建て売掛金のニーズの拡大
- デジタルアンダーライティング、オープンバンキング、およびAPIを活用した与信審査の台頭
- オフバランスシートまたはバランスシート・ライト型の流動性オプションに対するサプライヤーの需要
- 市場抑制要因
- 大口購入先ポートフォリオにおける顧客集中リスク
- 延滞率が高い場合や支払サイクルが不安定な状況下における与信規律の制約
- 非公式および書類整備が不十分な中小企業セグメントにおける導入の限定性
- 債権譲渡および債権回収における法的・執行上の摩擦
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 施設タイプ別
- リコース型インボイス・ファイナンス
- ノンリコース・インボイス・ファイナンス
- 取引範囲別
- 国内インボイス・ファイナンス
- クロスボーダー・インボイス・ファイナンス
- 資金調達構造別
- 従来の売掛金融資/ファクタリング
- リバース・ファクタリング/サプライチェーン・ファイナンス
- 企業規模別
- 零細・小規模・中規模企業
- 大企業
- エンドユーザー別
- 製造業
- 運輸・物流
- 建設
- 卸売・流通
- IT・通信
- ヘルスケア
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Bibby Financial Services
- Tradewind Finance
- eCapital
- Lloyds Bank Commercial Finance
- BNP Paribas Factor
- HSBC
- Barclays
- Santander UK
- RBS Invoice Finance
- CF Business Finance
- Stenn
- MarketFinance
- TFG Finance
- Novuna Business Finance
- Close Brothers Invoice Finance
- HSBC Invoice Finance
- AfrAsia Bank
- Demica
- Drip Capital
- C2FO
第7章 市場機会と将来の展望



