


商業支払い:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial Payments - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154872
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、商業決済市場の規模は、2025年の486兆3,500億米ドル、2026年の506兆5,000億米ドルから、2031年までに627兆2,700億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.37%となる見込みです。
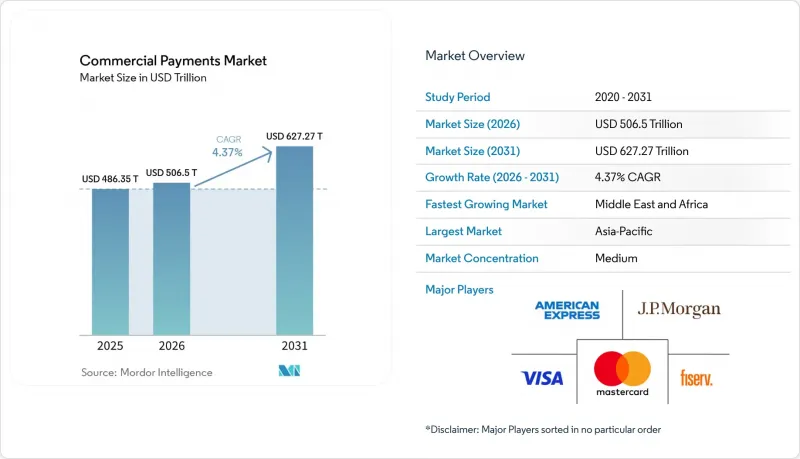
世界の法人向け決済市場の動向とインサイト
バーチャルカードと動的な支出管理への需要の高まり
企業が個々の取引に対する管理強化を求める中、バーチャルカードは企業の決済プログラムにおいてますます重要な役割を果たしつつあります。法人向けカードは世界のB2B決済額に占める割合が3%未満でしたが、2024年には利用額が4兆3,000億米ドルを超え、2029年までに6兆米ドルを超えると予測されています。カードの普及率と利用額との間に見られる乖離は、その導入が大企業や調達プラットフォームに集中していることを示しています。1回限りのカード番号やベンダーごとの利用限度額を設定することで、照合作業における不確実性を低減できるほか、プログラムのコストを相殺するリベート収入を生み出す可能性もあります。マスターカードは2025年10月、SAP Concur、SAP Taulia、および経費管理プラットフォーム全体で、組み込み型バーチャルカード番号の機能を拡大しました。これは、ネットワーク各社がカードの利用受け入れだけでなく、ERPとの連携を通じて競争を展開していることを示しています。J.P.モルガン・ペイメンツは2026年3月、マスターカードと提携して欧州向けのB2Bバーチャルカードサービスを開始し、このモデルを保険、医療、旅行、商業用不動産のユーザーにも拡大しました
企業全体におけるERPと買掛金処理の自動化の統合
ERPネイティブの決済実行により、買掛金管理チームは運転資金管理に一歩近づいています。直接統合により、支払いの開始、承認、およびステータス情報が、企業の購買担当者が使用する財務システム内で管理されるようになります。FIS Globalによると、手動による請求書処理のコストは1件あたり平均10米ドルであり、自動化のコスト面でのメリットが明確になっています。グローバル・ペイメンツは2025年6月、Sage Intacctにベンダーへの支払機能を組み込み、買掛金担当チームが別途ログインすることなく支払いの開始や追跡を行えるようにしました。AcumaticaとBILLは2025年10月、米国の中堅企業向けERPユーザー向けに、同様の組み込み型買掛金統合機能を導入しました。法人向け決済市場では、競合が従来の銀行チャネルではなく、ERPアプリケーションのマーケットプレースにおいてますます激化しています。
断片化したレガシー銀行インフラが、複数システムにわたる商業決済のオーケストレーションを遅らせている
レガシーな決済インフラは、現代の複数事業体を抱える企業のニーズに合わせて設計されていないため、依然として根強い制約となっています。多くの企業は、2~5日かかる決済期間、不明確な為替手数料、断片化された銀行データなど、国際決済において様々な課題に直面しています。多数の銀行と取引関係を持つ企業では、ERPの決済モジュールと銀行のアプリケーション・プログラミング・インターフェース(API)との互換性の問題に直面することがあります。このような断片化は、ミドルウェアや決済オーケストレーション・プラットフォームへの需要を支える一方で、ストレート・スルー・プロセッシング(STP)の達成率を低下させる要因にもなり得ます。企業は多くの場合、複数年にわたる銀行契約や社内の技術的優先順位に基づいて運営されているため、コアバンキング接続の置き換えは困難です。こうした状況は、法人向け決済インフラプロバイダーにとって、販売サイクルを長期化させる要因となり得ます。
セグメント分析
2025年、国内決済は商業決済市場シェアの72.16%を占めました。この主導的な地位は、国内の決済ネットワークを通じて決済される、社内の定期的な振替、仕入先への支払い、および給与支払いを反映しています。国境を越える決済は、2031年までCAGR6.21%で拡大すると予測されています。国際的な資金移動は、為替、決済データ、コンプライアンスサービスがこれらの取引に関連しているため、より大きな収益の可能性を生み出すことができます。Nachaの報告によると、2024年の米国のB2B ACH決済は、取引件数73億5,000万件、取引額58兆2,400億米ドルに達しました。
国境を越える決済における商業決済市場の規模は、多国籍サプライチェーンの拡大やアジア太平洋地域内の貿易拡大の恩恵を受けると予想されます。決済、通貨換算、書類作成には複数の当事者が関与する場合があるため、国境を越える決済を利用するユーザーには、信頼性の高い決済追跡機能が必要です。国内決済は、確立された国内インフラに依存しているため、今後も取引量の大部分を占め続けるでしょう。これに対し、プロバイダー各社は、請求書の照合、送金情報、運転資金の可視化をサポートするワークフローの開発に取り組んでいます。マッキンゼーは、2025年に国境を越えた照合、請求書の自動化、および運転資金管理ツールへの投資が増加すると指摘しており、これは高付加価値の国際決済ワークフローの重要性を示唆しています。
2025年、銀行振込は商業決済市場シェアの79.45%を占めました。その地位は、長年にわたる財務部門との統合と、多くのB2B決済に伴う高額な取引額によって支えられています。カード決済は、2031年までCAGR9.34%を記録すると予測されています。この成長は、物理的なカードの発行というよりは、買掛金ワークフロー内で使用されるバーチャルカードに主に関連しています。米国財務専門家協会(AFP)の報告によると、2025年のB2B決済取扱高に占める小切手の割合は26%となり、2022年の33%から減少しました。
カードベースの決済手段における法人決済市場の規模は、支出管理機能、リベート制度、およびデータ収集能力の向上によって支えられています。銀行振込は、高額な送金を効率的に処理でき、企業の財務システムに深く組み込まれているため、今後も重要な位置を占め続けるでしょう。FedNow、UPI、PixなどがB2Bの使用事例へと拡大するにつれ、リアルタイム決済や口座間送金を含むその他のデジタル決済手段の重要性が高まっています。決済手段の選択は、決済ルート、サプライヤーの好み、決済の緊急性に基づいて行われる傾向が強まっています。また、金融専門家協会(AFP)の報告によると、76%の組織が3年以内に決済戦略の見直しを計画しており、これは紙中心のプロセスからの移行が継続していることを示しています。
地域別分析
2025年、アジア太平洋地域は商業決済市場シェアの48.75%を占め、依然として最大の地域貢献者であり続けました。中国の「クロスボーダー銀行間決済システム(CIPS)」は、2026年に直接参加機関数が200を超え、人民元による決済の接続範囲を100カ国以上に拡大しました。インドのUPIはシンガポールのPayNowと連携しており、「プロジェクト・ネクサス(Project Nexus)」を通じてその範囲を拡大しています。日本と韓国には、企業のB2B活動に適したカード中心の商業決済エコシステムが整備されています。ASEAN市場では、「ASEAN決済接続イニシアチブ(ASEAN Payment Connectivity initiative)」を通じて、アプリケーション・プログラミング・インターフェース(API)の相互運用性が開発されています。
北米と欧州は、商業決済市場規模において第2位および第3位を占めました。北米では、法人向けカードプログラム、買掛金処理の自動化、および高度な財務管理システムが活用されています。2026年11月までにFedwireおよびCHIPSにおいてISO 20022規格が全面的に適用されることは、高額な国内および国境を越えた決済を行うユーザーに影響を及ぼします。欧州の即時決済規制により、ユーロ圏のプロバイダーは2025年10月から即時決済の送受信が義務付けられました。
中東およびアフリカの商業決済市場規模は、2026年から2031年にかけてCAGR6.86%で拡大すると予測されています。サウジアラビアの報告によると、2025年の小売取引のうち電子決済が79%を占めました。GSMAの報告によると、中東および北アフリカにおけるモバイルマネー取引額は2025年に620億米ドルに達し、前年比25%増となりました。UAEのAANIシステムとサウジアラビアのSARIEプラットフォームは、湾岸協力会議(GCC)全域におけるB2B決済のデジタル化を支援しています。同地域では、消費者の利用拡大から、企業の決済ワークフローへと注目が移りつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バーチャルカードの需要拡大と動的な支出管理
- 企業全体におけるERPと買掛金管理の自動化の統合
- より迅速かつ追跡可能な決済を必要とする国境を越えたB2B商取引
- サプライヤーによるストレートスルー・プロセッシングおよびデジタル送金照合の推進
- 調達および経費管理プラットフォームにおける組み込み型商用決済ワークフローの拡大
- ISO 20022およびリッチ・リミタンス・データの導入により、照合の効率が向上しています
- 市場抑制要因
- 断片化された従来の銀行システムが、複数システムにわたる商業決済の連携を遅らせています
- 手数料率の高いカテゴリーにおける法人向けカードの利用における加盟店側の受け入れ上の障壁
- 企業のセキュリティ対策と承認プロセスの複雑さが、自動化の導入を妨げている
- 国境を越えたコンプライアンスおよび税務書類作成要件の不統一が、業務上の負担を増大させています
- バリューチェーン分析
- 発行体、ネットワーク、処理業者、およびソフトウェアプラットフォーム
- 企業の購買担当者、調達チーム、および財務部門
- サプライヤー、販売業者、および決済提携先
- 規制情勢
- 技術展望
- トークン化とバーチャルカードインフラ
- APIファーストの決済オーケストレーションと組み込み型金融
- ERPネイティブの照合およびデータ充実化ツール
- 商業決済の価格設定および手数料体系の分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 決済タイプ別
- 国内決済
- 国境を越えた決済
- 決済方法別
- カード
- 銀行振込
- 小切手およびその他の紙媒体による決済手段
- その他のデジタル決済方法
- 企業規模別
- 大企業
- 中小企業
- 産業分野別
- BFSI
- IT・通信
- 製造業
- 小売・Eコマース
- 運輸・物流
- エネルギー・ユーティリティ
- ヘルスケア
- 政府・公共部門
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- J.P. Morgan
- Citigroup Inc.
- Bank of America Corporation
- U.S. Bancorp
- Wells Fargo and Company
- Barclays PLC
- Fiserv, Inc.
- FIS
- PayPal Holdings, Inc.
- Stripe, Inc.
- Adyen N.V.
- Airwallex
- Brex Inc.
- Corpay, Inc.
- WEX Inc.
- Coupa Software Incorporated
- Edenred SE
第7章 市場機会と将来の展望


