


南米のビグアナイド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Biguanide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154868
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、南米のビグアナイド市場は、2025年の3億3,389万米ドルから2026年には3億4,315万米ドルへと拡大し、2031年までに4億467万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは3.35%となる見込みです。
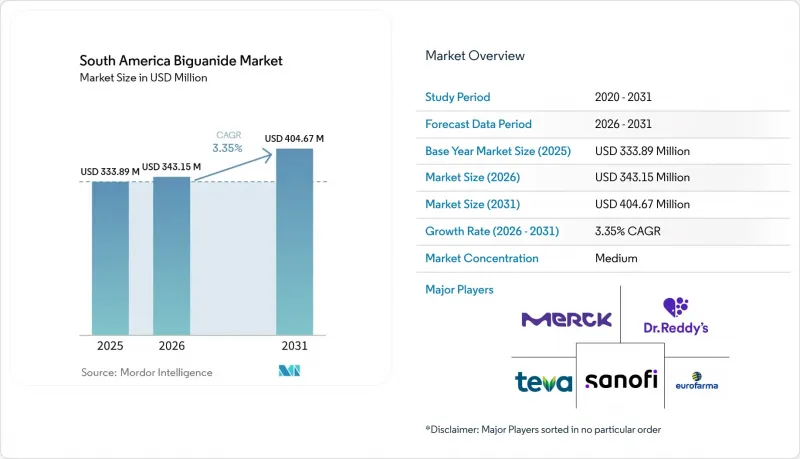
南米のビグアナイド市場は、同地域における糖尿病の大きな負担と、公的医療制度内での低コストな経口治療薬に対する継続的な需要に支えられています。本レポートは、剤形(即放性など)、製剤タイプ(単剤療法、固定用量配合剤(FDC))、適応症(2型糖尿病など)、流通チャネル(病院薬局など)、および国(ブラジル、アルゼンチン、コロンビア、チリ、ペルー、その他南米諸国)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
南米のビグアナイド市場の動向と洞察
2型糖尿病の高い有病率
南米のビグアナイド市場において、最大の治療対象となっているのは2型糖尿病であり、同地域における診断済みおよび未診断の糖尿病症例の大部分を占めています。国際糖尿病連合(IDF)の報告によると、2024年時点で中南米全域において3,540万人の成人が糖尿病を患っており、年齢調整有病率は10.1%でした。同団体は、2050年までに有病率が11.5%に達すると予測しており、また、罹患している成人の30.4%が未診断であると推計しています。この未診断のグループは、プライマリケアや地域医療の現場におけるスクリーニングの普及が進むにつれて、治療を受けるようになる可能性があります。2024年の糖尿病関連医療費は810億米ドルに達しており、これは手頃な価格の治療法による早期治療の必要性を裏付けるものです。都市化の進展、身体活動の不足、肥満の増加により、長期的な血糖管理を必要とする患者層はさらに拡大しています。
メトホルミンの第一選択薬としての継続的な使用
メトホルミンは、南米の主要な糖尿病治療ガイドラインにおいて依然として初期薬物療法として位置づけられており、これにより南米のビグアナイド市場には堅調な需要基盤が確保されています。ラテンアメリカ糖尿病協会(Asociacion Latinoamericana de Diabetes)は、2025年の診療ガイドラインにおいて、2型糖尿病の初期薬物療法としてメトホルミンを盛り込みました。ブラジルのSUS(公的医療制度)の治療ガイドラインでは、メトホルミンを単剤療法の第一選択薬として位置づけ、胃腸障害が治療の継続を妨げる場合には徐放性メトホルミンの使用を推奨しています。このガイドラインが重要なのは、公的医薬品リストが、新しい種類の薬剤を購入できない患者の医薬品使用を依然として左右しているからです。また、メトホルミンには確立された安全性の実績があるため、臨床医は幅広い初期治療の場面でこれを用いることができます。この役割により、心血管リスクの高い患者に対して専門医が新しい薬剤を選択した場合でも、安定した処方量が維持されています。
価格統制と入札主導の利益率圧縮
入札主導の調達により医薬品価格は低く抑えられていますが、南米のビグアナイド市場においては、サプライヤーの利益率を圧迫しています。サプライヤーは、製品の登録、生物学的同等性、および継続的な供給基準を維持しつつ、価格競争を行わなければなりません。この圧力は、公的調達需要が市場の大きな割合を占めるブラジル、チリ、コロンビア、ペルーで最も強く表れています。また、アルゼンチン、コロンビア、ペルーでは、輸入された医薬品有効成分や為替変動の影響も受けています。こうしたコストにより、小規模なサプライヤーは入札サイクルを通じて価格コミットメントを維持することが困難になる場合があります。その結果、規模の大きさ、現地での包装能力、そして安定した調達計画が評価されるビジネス環境が形成されています。
セグメント分析
2025年、即放性錠剤は剤形セグメントの43.22%を占め、南米のビグアナイド剤形市場において最大の構成要素となりました。ブラジル、コロンビア、チリ、ペルーにおける公的調達では、購入者が低コストの登録済みジェネリック医薬品を重視しているため、この剤形が支持されています。即放性錠剤は処方医にとって馴染み深く、大規模な公的プログラム向けの確立された供給基盤を有しています。医薬品予算が限られている地域では、この剤形は依然として重要な位置を占めています。そのため、入札に参加するメーカーにとって、販売量の基盤となっています。
徐放性錠剤は、耐容性の利点とジェネリック医薬品の入手可能性の拡大に支えられ、2031年までCAGR4.25%で成長すると予測されています。ブラジルのSUS(ユニバーサル保健システム)のガイドラインでは、胃腸への影響が治療の継続性に影響を与える場合、徐放性製剤の使用が推奨されています。ゴイアス州の調達記録には、標準医薬品リストにメトホルミン850 mg徐放性錠が含まれていました。徐放性製剤の単価は、通常、即放性製剤に比べて20%から40%高くなりますが、標準錠剤の価格が入札圧力にさらされている状況下では、これが価値を支える要因となります。経口液剤は、錠剤の服用が困難な小児や高齢患者に対して、小規模ながらも安定した役割を果たし続けています。
2025年時点で、製剤タイプ別セグメントの52.36%を単剤療法が占めており、これはメトホルミンが多くの2型糖尿病患者にとって適切な初期治療法であるという広範な合意を反映しています。この位置づけは、南米のビグアナイド市場において、製剤別で最大のシェアを占めています。単剤のメトホルミンは、公的医療制度における調達や調剤が容易です。その低コストは、多数の患者を管理する医療システムにおいて重要な要素となります。特定の患者において併用療法がより一般的になっていくとしても、単剤療法は引き続き中核的な治療の入り口であり続けるでしょう。
固定用量配合剤は、2031年までCAGR5.31%で拡大すると予測されており、これは製剤タイプの中で最も高い成長率です。ANVISAは2026年1月、エンパグリフロジンと塩酸メトホルミンを配合した「ジャディアンス・デュオ」を承認し、2026年5月にはユーロファーマ社のジェネリック医薬品の登録が承認されたことで、低コストのダパグリフロジン・メトホルミン療法への道が広がりました。1錠投与レジメンは、服薬負担を軽減し、薬局での調剤を簡素化できます。SADの2025年ガイドラインでは、高リスク患者に対して診断時から併用療法を行うことが推奨されています。これらの製品により、ビグアナイド系薬剤は、より広範な経口糖尿病治療薬の領域に一歩近づいています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2型糖尿病の高い有病率
- メトホルミンの第一選択薬としての継続的な使用
- 公衆衛生システム全体における手頃な価格のジェネリック医薬品の普及
- 多嚢胞性卵巣症候群(PCOS)および妊娠糖尿病におけるメトホルミンの使用拡大
- 公共入札のサイクルと数量ベースの調達
- 現地包装製品および生物学的同等性製品に対する地域別の需要
- 市場抑制要因
- 価格統制と入札による利益率の圧縮
- GLP-1受容体作動薬およびSGLT-2阻害薬による競合の激化
- NDMAおよびニトロソアミンに関するコンプライアンスコスト
- 為替変動と輸入医薬品原薬へのエクスポージャー
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 剤形別
- 即放性錠
- 徐放性錠剤
- 経口液剤
- 製剤タイプ別
- 単剤療法
- 固定用量配合剤(FDC)
- 適応症別
- 2型糖尿病
- 前糖尿病
- 多嚢胞性卵巣症候群
- 妊娠糖尿病
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他の流通チャネル
- 国別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Ache Laboratorios Farmaceuticos S.A.
- Apotex Inc.
- Aurobindo Pharma Limited
- Boehringer Ingelheim International GmbH
- Bristol-Myers Squibb Company
- Dr. Reddy's Laboratories Limited
- EMS S.A.
- Eurofarma Laboratorios S.A.
- GSK plc
- Hypera S.A.
- Laboratorio Teuto Brasileiro S.A.
- Laboratorios Bago S.A.
- Lupin Limited
- Merck KGaA
- Roemmers S.A.
- Sandoz Group AG
- Sanofi
- Sun Pharmaceutical Industries Limited
- Takeda Pharmaceutical Company Limited
- Teva Pharmaceutical Industries Ltd.