


ボールベアリング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ball Bearing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154858
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ボールベアリング市場の規模は2025年に175億6,000万米ドルと評価され、2026年の185億5,000万米ドルから2031年までに244億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.64%となる見込みです。
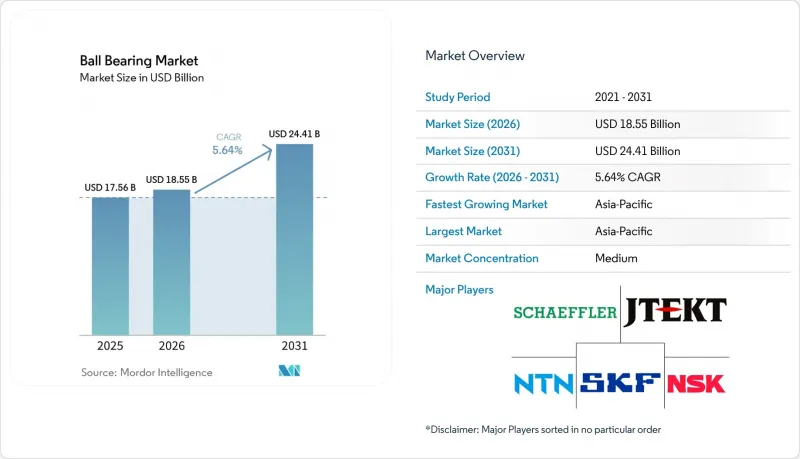
世界のボールベアリング市場の動向と洞察
自動車の電動化と高速E-アクスルの導入
電気駆動アーキテクチャは、単に既存の性能要件を引き上げるだけでなく、ベアリングの仕様そのものを変えつつあります。E-アクスルのトラクションモーターは15,000~20,000 r/minで動作しますが、次世代の設計では40,000 r/minを超えるものへと進化しています。このような回転速度に対応するためには、内燃機関のパワートレインで使用されている設計とは異なる、ケージの形状、潤滑剤の保持性、および疲労性能が求められます。JTEKT株式会社は2026年6月、電気自動車用e-アクスル向けの定格回転数40,000 r/minの深溝玉軸受の量産を開始しました。この軸受には、従来の設計に比べて遠心変形を70%低減するように設計された樹脂製ケージが採用されています。NTN株式会社は、2026年5月より、中国の製造拠点からe-アクスル用途向けの「樹脂成形絶縁ベアリング」の試作品の供給を開始しました。これは、電気的ピッチングの問題に対処するとともに、現地の電気自動車およびハイブリッド電気自動車メーカーのニーズに応えるものです。このように、ボールベアリング市場では、高速運転、電気絶縁、および現地供給能力が重要な購入要件となる専門分野が拡大しつつあります。
産業オートメーション、ロボティクス、およびスマートファクトリーの拡大
国際ロボット連盟(IFR)の報告によると、2024年には世界で54万2,000台の産業用ロボットが導入され、466万4,000台が稼働していました。この導入台数は、新規ロボット導入による需要に加え、ベアリングの交換やアップグレードの需要も支えています。協働ロボットの関節や、高速の選択的コンプライアンス組立ロボットアームシステムには、10ミクロン未満の公差を持つ小型または薄肉ベアリングが必要です。サーバーの冷却ファンモーターやストレージデバイスのスピンドルモーターにも小型ベアリングが使用されており、需要は人工知能(AI)データセンターのインフラ分野へと広がっています。ミネベアミツミ株式会社は2026年7月、AIデータセンターの需要に対応するため、生産能力を30%増強することを目的として、東南アジアの精密ベアリング製造施設に580億円(約3億6,000万米ドル)を投資すると発表しました。その結果、ボールベアリング市場は、従来の産業機器分野にとどまらず、より幅広い精密モーションおよびインフラ用途に活用されるようになっています。
ベアリング用鋼材および合金元素のコスト変動
ベアリングメーカーは、GCr15高炭素クロム鋼および関連する合金材料のコストの影響を受けています。米国地質調査所(USGS)の報告によると、フェロクロムの価格は2022年の1ポンドあたり3.19米ドルから、2025年には1ポンドあたり1.60米ドルへと下落しました。この下落は、スポット価格にさらされている生産者にとって一時的な安堵をもたらしましたが、この動きは、製品開発サイクルを通じて投入コストがいかに急激に変化し得るかを示しています。フェロクロム生産地域のエネルギーコストや、クロム鉄鉱の流通に影響を与える貿易政策の変更は、有利なコスト状況を逆転させる可能性があります。長期調達契約や鉄鋼供給網を持たない小規模生産者は、こうした変化の影響をより強く受けます。この制約により、ボールベアリング市場における大規模メーカーのコスト優位性がさらに拡大し、優先度の低いグレードの品質管理に圧力がかかる可能性があります。
セグメント分析
2025年、深溝玉軸受はボールベアリング市場価値の32.67%を占めました。そのラジアル荷重およびアキシアル荷重能力により、自動車、電気モーター、家電製品、ポンプ、産業機器での使用が可能となっています。また、幅広い回転速度、温度、取り付け構成に対応しています。JTEKT株式会社の40,000 r/minのe-axle製品は、開発によってこのタイプの性能限界が引き上げられていることを示しています。アンギュラ玉軸受、スラスト玉軸受、ミニチュア玉軸受、および計測用玉軸受は、精密スピンドル、トランスミッション、ギアボックス、データセンター用ファン、医療用画像診断システムなどに使用されています。
自動調心玉軸受は、2031年までCAGR6.12%で成長すると予測されています。これらは、シャフトのたわみが生じやすい農業機械、製紙・繊維機器、鉱山用コンベアなどに使用されています。その球面状の外輪により、固定アライメント設計では対応できない位置ずれを許容します。これにより、アライメント作業が軽減され、メンテナンス体制が限られている機械の所有コストを削減することが可能です。東南アジアおよび南アジアにおけるスマートファクトリーへの投資により、この機能が必要とされる機械の基盤が拡大しています。
地域別分析
アジア太平洋地域は2025年にボールベアリング市場シェアの41.78%を占めており、2031年までCAGR6.45%で拡大すると予測されています。中国における統合型e-アクスルプラットフォームの普及により、電気ピット耐性および高速対応の深溝玉軸受アセンブリへの需要が高まっています。NTN株式会社は2026年5月に、絶縁型e-アクスル用ベアリングの中国国内生産体制を確立し、一方、JTEKT株式会社は2026年6月に、40,000 r/minのe-アクスル用ベアリングの生産を開始しました。日本は、電気自動車、ロボット工学、人工知能(AI)インフラ向けの製造およびOEM需要の中心地であり、ミネベアミツミ株式会社は2025年12月に月間3億5,000万個のベアリング生産を記録しました。インドは2024年に風力発電容量を3.4GW増設し、21%の増加となりました。一方、韓国およびASEAN諸国は、エレクトロニクスおよび自動車用ベアリングの需要を支えています。
北米のボールベアリング市場の需要は、航空宇宙・防衛分野の調達、電気自動車の製造、および産業用オートメーションが牽引しています。米国には、厳しい承認要件が課される航空宇宙、医療、防衛用途に対応する高精度なサプライヤーが存在します。RBCベアリング社は2026会計年度に18億7,000万米ドルの純売上高を記録し、そのうち航空宇宙・防衛部門の売上高は32.9%増加しました。カナダとメキシコでは製造分野の需要が加わっており、予知保全がアフターマーケットにおける交換需要を支えています。
欧州では、自動車の電動化、精密機械、再生可能エネルギー設備を通じて、ボールベアリング市場の需要が牽引されています。ドイツは、高級自動車の製造および工作機械の生産を通じて、需要の基盤となっています。ユーロ7基準が超低摩擦ベアリングの需要を支えている一方、シェフラー社(Schaeffler AG)は2026年末までにシュタインハーゲンの生産拠点をシュヴァインフルトに統合する予定です。北欧の洋上風力発電プロジェクトがさらなる需要を生み出している一方、南米、中東・アフリカでは、自動車組立、農業機械、鉱業、石油・ガス処理、および新興の風力発電プロジェクトが需要の柱となっています。これらの地域におけるボールベアリング市場には、現地の産業投資、精密ベアリングの輸入、および物流状況が影響を及ぼしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車の電動化と高速E-アクスルの導入
- 産業オートメーション、ロボティクス、およびスマートファクトリーの拡大
- 再生可能エネルギーおよび風力発電設備の増設
- 航空宇宙、防衛、および精密機器の需要
- 既存設備の更新および予知保全による需要
- 市場抑制要因
- 軸受用鋼および合金元素のコストの変動
- 偽造ベアリングおよび流通チャネル間の品質保証のばらつき
- 新型EVおよび航空宇宙用ベアリング設計における認定上のボトルネック
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 深溝玉軸受
- アンギュラ玉軸受
- 自動調心玉軸受
- スラスト玉軸受
- その他のタイプ
- 素材別
- クロム鋼
- ステンレス鋼
- セラミック
- その他の素材
- 用途別
- 自動車
- 産業機械
- 鉱業および建設
- 航空宇宙・防衛
- 医療分野
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- C&U Group
- Harbin Bearing Manufacturing Co., Ltd.
- JTEKT Corporation
- MinebeaMitsumi Inc.
- Nachi America Inc.
- NACHI-FUJIKOSHI Corp.
- NSK Ltd.
- NTN Corporation
- RBC Bearings Incorporated
- Regal Rexnord Corporation
- Schaeffler AG
- SKF
- The Timken Company
- Wafangdian Bearing Group Corporation Limited
- ZWZ Bearings