


ケーブルタイ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cable Tie - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154857
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
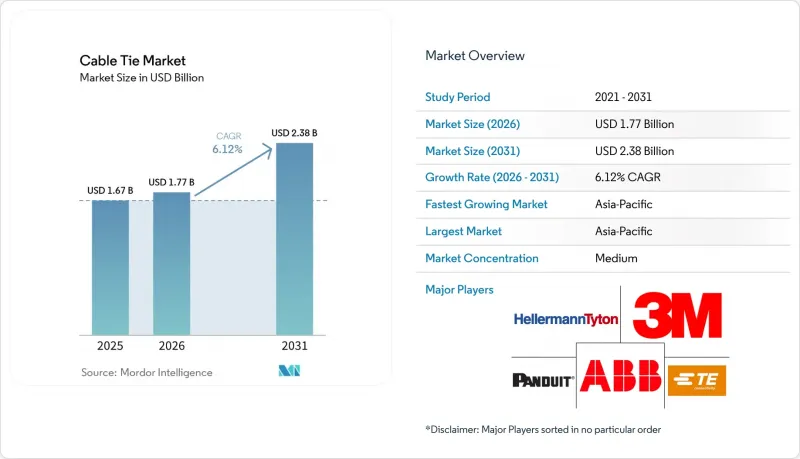
Mordor Intelligenceによると、ケーブルタイ市場の規模は2025年に16億7,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR6.12%で拡大し、2026年の17億7,000万米ドルから2031年には23億8,000万米ドルに達すると見込まれています。
世界のケーブルタイ市場の動向と洞察
電化、データセンター、および産業用オートメーションの拡充
データセンター、電力網、および工場自動化プロジェクトが、ケーブルタイ市場全体におけるケーブル管理用ハードウェアの需要を牽引しています。高密度ラック環境では、従来の商業施設よりも多くの配電、冷却、およびネットワーク接続が必要となります。試運転の際、これらの設備では、難燃性、引張強度、および再利用性の仕様を満たすために、ケーブルタイが必要となる場合が多くあります。ABB社は、電力網のアップグレード需要に対応するため、欧州における中電圧製造能力に2億米ドルを投資しました。また、オートメーションプロジェクトでは、ロボットアーム、サーボドライブ、関節式コンベヤなどが使用されており、これらには柔軟な配線経路とスイベルマウント式の結束アセンブリが必要です。こうした用途により、標準的なパネル配線用結束バンドだけでなく、特殊なケーブル結束バンド製品への需要も高まっています。
光ファイバー、5G、および高密度ネットワークの展開
光ファイバーおよび5Gの展開は、主要な建設現場だけでなく、幅広い地域で需要を生み出しています。「ブロードバンド・エクイティ、アクセス、および展開プログラム(Broadband Equity, Access, and Deployment Program)」では、ブロードバンドインフラに424億5,000万米ドルが割り当てられ、米国の農村部や郊外における光ファイバーの敷設が支援されました。2025年末までに、光ファイバーブロードバンドの普及率は米国の世帯の60%を超え、その年だけで1,180万世帯が新たに接続されました。接続された各家庭や基地局ごとに、ケーブルの配線や固定に関する新たな要件が生じています。その結果、ネットワーク資産は長い耐用年数にわたって確実に稼働しなければならないため、屋外用、耐熱性、および耐紫外線性を備えたナイロン製品が、ケーブルタイ市場においてより大きな役割を果たすようになっています。
ナイロン樹脂およびステンレス鋼原料の価格変動
2026年に発生した原料供給の混乱により、標準的なPA6およびPA6,6樹脂を使用するコンバーターが享受できる利益率の保護には限界があることが明らかになりました。BASFは、2026年6月2日より、北米におけるカプロラクタム、ポリアミドポリマー、およびコポリアミドの価格を1ポンドあたり0.10米ドル引き上げました。NYCOAもまた、2026年5月1日付でナイロン6の価格を1ポンドあたり0.15米ドル引き上げると発表しました。多くのコンバーターは、四半期ごとの価格設定サイクルにおいて、高騰した樹脂や輸送コストを製品価格に転嫁することが困難だと感じています。カプロラクタムやアジピン酸を調達できるメーカー、あるいはコンパウンディング能力を有するメーカーは、委託加工を行うコンバーターよりも利益を守りやすい状況にあります。こうした状況により、小規模なケーブルタイメーカーは、汎用製品ラインからの撤退や、より統合されたメーカーからの支援を求めるようになる可能性があります。
セグメント分析
2025年時点で、取り外し可能なケーブルタイはケーブルタイ市場全体の47.56%を占めました。このシェアは、メンテナンスやアップグレードの際に技術者が頻繁にケーブルの経路を変更するデータセンターや通信設備での広範な利用を反映しています。施設管理者やシステムインテグレーターは、プロジェクト計画の段階でリリース可能な設計を指定します。これは、恒久的な結束バンドを切断する必要がなくなり、保守作業時の材料消費量を削減できるためです。これらの製品は、ダウンタイムによるコストが高くなる用途において重要です。その結果、リリース可能なタイプは、ネットワークや機器環境全体で幅広い導入実績を維持しています。
ボールロック式ケーブルタイは、2031年までCAGR6.84%で成長すると予測されています。その滑り止めロック機構により、風力発電設備、ソーラートラッカーのフレーム、振動にさらされる産業環境での使用に適しています。また、ステンレス鋼製の製品は、耐食性や持続的な締め付け強度が必要な用途にも活用されています。ラダー型ケーブルタイは、締め付け力をより広い範囲に分散させるため、高電圧ケーブルの束ねや船舶用途において依然として重要な役割を果たしています。プッシュマウント型タイ、面ファスナー製品、生分解性タイプは、「その他の製品タイプ」のカテゴリーに分類されます。電気設備基準において、温度分類や引張強度の試験方法の改訂が導入されるにつれ、製品に対する要件はますます厳格化しています。
地域別分析
アジア太平洋地域は、2025年にケーブルタイ市場シェアの43.83%を占め、2031年までCAGR6.78%で成長すると予測されています。同地域は、最大の生産拠点および消費拠点を有しています。中国は浙江省、広東省、河北省において重要な生産拠点を維持しており、世界のバリューチェーン全体でのコスト競争力を支えています。インドでは、電子機器に対する優遇措置、インフラ整備プログラム、および貿易協定を通じた輸出市場へのアクセスが需要を支えています。日本と韓国では、自動車や精密電子機器用途向けに高付加価値製品が消費されています。これらの要因が、ケーブルタイ市場の発展におけるアジア太平洋地域の役割を支えています。
北米は、地域別市場として第2位の規模を誇ります。米国では、ブロードバンドの展開、データセンターの建設、および製造業への投資により、ケーブルタイの需要が増加しています。424億5,000万米ドル規模の「ブロードバンド・エクイティ、アクセス、および展開(BEAD)」プログラムは、紫外線安定化および耐熱性ナイロン製タイを必要とする屋外光ファイバーネットワークを支援しています。カナダでは、自動車用ハーネスの生産や資源セクターのプロジェクトを通じて需要が牽引されています。メキシコは、北米の生産ネットワークにおけるその位置付けから、米国の自動車組立工場への認定済み供給を支えています。米国電気工事規定(NEC)は、恒久的な電気設備に対する材料の最低性能要件を定めています。
欧州、南米、中東・アフリカでは、それぞれ異なる最終用途から需要が生まれています。欧州では、ドイツの自動車の電動化、アイルランドや北欧諸国におけるデータセンタープロジェクト、そして北海の風力発電施設が、ケーブルタイの消費を牽引しています。「化学物質の登録、評価、認可および制限(REACH)」の要件や、EN IEC 62275:2026規格により、欧州の設備で使用される製品に対するサプライチェーンの期待が高まっています。南米では、ブラジルの産業オートメーションやアルゼンチンのリチウムインフラ開発が追い風となっています。中東およびアフリカでは、サウジアラビアやアブダビでの開発を含む、建設および再生可能エネルギープロジェクトが追い風となっています。砂漠や沿岸部の環境条件により、ケーブルタイ市場全体で、紫外線耐性および耐食性に優れた製品への需要が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電動化、データセンターおよび産業用オートメーションの拡充
- 光ファイバー、5G、および高密度ネットワークの展開
- 電気自動車用ハーネスの複雑さと充電インフラ
- 建設、改修、および再生可能エネルギー設備の設置
- トレーサビリティが極めて重要な業務向けのRFIDおよび金属検知可能なタイ
- 市場抑制要因
- ナイロン樹脂およびステンレス鋼の原料価格の変動
- 低コストの代替品とコモディティ価格競合
- 多素材タイの廃棄時の分別およびリサイクル可能性に関する制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 取り外し可能なケーブルタイ
- ボールロック式ケーブルタイ
- ラダー型ケーブルタイ
- その他
- 素材別
- ナイロン
- ポリプロピレン
- ステンレス鋼
- その他
- エンドユーザー産業別
- 電子・電気
- 建築・建設
- 自動車
- 工業製造およびオートメーション
- 通信およびデータセンター
- 消費財およびDIY
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- ABB
- Advanced Cable Ties, Inc.
- AFT Fasteners
- Avery Dennison Corporation
- BAND-IT
- Essentra Components
- HellermannTyton
- HUA WEI INDUSTRIAL CO., LTD.
- KAI SUH SUH ENTERPRISE CO., LTD.
- NELCO
- NORMA Group
- Panduit Corp
- Partex Marking Systems
- Southwire Company, LLC.
- TE Connectivity
第7章 市場機会と将来の展望



