


工業用触媒:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Catalysts - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154854
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
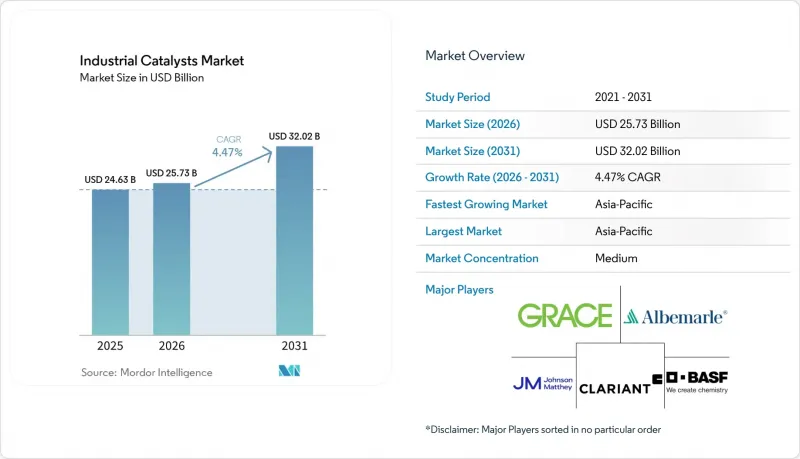
Mordor Intelligenceによると、工業用触媒の市場規模は2025年に246億3,000万米ドルと評価され、2026年の257億3,000万米ドルから2031年までに320億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.47%となる見込みです。
世界の工業用触媒市場の動向と洞察
製油所および石油化学プラントの生産能力拡大
新規のグリーンフィールドプラントは、各プロセスユニットが稼働開始時に新しい触媒を充填する必要があるため、工業用触媒市場を支えています。また、これらのプラントは、プラントの稼働期間を通じて行われる再生および交換サイクルを通じて、継続的な需要を生み出します。中国、インド、および湾岸諸国におけるプロジェクトでは、流動接触分解、水素化処理、水素化分解、およびプロピレン生産のための触媒システムが必要とされています。ハネウェル・インターナショナル社は、2026年4月、ダンゴテ社のレッキ・コンプレックス向けに、年間75万メートルトンのプロピレン生産能力をカバーする触媒および技術契約を締結しました。プロピレン収率を最大化するように設計された石油化学統合型製油所は、従来のガソリン生産を主とする操業に比べて、原料単位あたりの触媒使用量が多くなります。このため、現在のプロジェクトパイプラインは、産業用触媒市場における持続的な需要の重要な源泉となっています。
燃料および産業排出基準の厳格化
排出規制の強化により、産業用設備や燃料処理システムに必要な触媒の装填量が増加しています。米国環境保護庁(EPA)は2026年1月9日、固定式燃焼タービンに関する「新規排出源性能基準(NSPS)」の改正を最終決定し、特定のタービンサブカテゴリーにおいて、窒素酸化物(NOx)の制御のために選択的触媒還元(SCR)の導入を義務付けました。国際海事機関(IMO)は、2026年5月1日、北大西洋北東部を窒素酸化物、硫黄酸化物、および粒子状物質の排出規制区域に指定しました。これらの要件により、選択的触媒還元(SCR)および関連する排ガス処理技術への需要が拡大しています。事業者は、投入コストが高騰している場合でも、性能基準を満たさなければなりません。このコンプライアンス要件は、裁量的な資本プロジェクトほど容易に支出を先送りできないため、工業用触媒市場を支える要因となっています。
貴金属および重要鉱物の価格変動
プラチナ、パラジウム、ロジウムは、多くの高性能不均一系触媒組成物において不可欠な活性成分です。これらの材料の価格変動は、製造コストを急速に押し上げ、サプライヤーの利益率に圧力をかける可能性があります。ジョンソン・マッセイ社の報告によると、2025年、プラチナ市場は3年連続で構造的な供給不足が続いた一方で、化学、ガラス、合成燃料用途における工業消費量は緩やかに増加しました。金属価格の上昇により、顧客は再生サイクルを延長して、交換用製品の購入を先送りする可能性があります。これにより、選択性が低下し、稼働中のプラントにおけるプロセス損失のリスクが高まる恐れがあります。この影響により、購買決定が短期的な投入コストに敏感になるため、工業用触媒市場は抑制されることになります。
セグメント分析
2025年、金属は水素化処理、水蒸気メタン改質、および触媒改質における役割に支えられ、工業用触媒市場の38.23%を占めました。ニッケル、コバルト、モリブデン、および白金族金属は、連続工業プロセスに求められる活性と安定性を提供します。ゼオライトは、転換率と生成物分布を決定づけるため、流動接触分解および水素化分解において重要な役割を果たしています。ゼオリスト・インターナショナルの水素分解触媒ポートフォリオは、世界の水素分解触媒需要の30%を満たしており、同社の「オパール・リニュー」ゼオライトは、再生可能ディーゼルおよび持続可能な航空燃料の用途に活用されています。化学化合物は、酸触媒によるアルキル化および異性化を支えていますが、これらの交換時期はプラントの経済性に大きく依存します。
有機金属材料は、2031年までCAGR5.32%で拡大すると予測されています。その需要は、医薬品有効成分の合成、特殊ポリマー、および二酸化炭素の利用経路と密接に関連しています。2025年に『Journal of the American Chemical Society』に掲載された、ライプニッツ触媒研究所、ルール大学ボーフム、およびエボニック・インダストリーズAGの研究者による調査では、二酸化炭素とグリーン水素を化学中間体へ直接変換する、イリジウム・パラジウムのバイメタル系触媒が報告されました。ユミコア社は、オクラホマ州カトゥーサにグラブス触媒の生産施設を建設中であり、2027年初頭の生産開始を目指しています。混合金属酸化物やバイメタル系も、電気化学分野や環境分野での用途において重要な役割を果たしています。
地域別分析
アジア太平洋地域は2025年に工業用触媒市場の35.67%を占めており、2031年までCAGR5.45%で拡大すると予測されています。中国の大規模な精製システムが、流動接触分解、水素化処理、改質用触媒の需要を支えています。インドにおける製油所および石油化学産業の拡大は、処理用触媒の需要を押し上げています。トップソー社は、2025年にアジア太平洋地域で堅調な触媒売上を記録したと報告しており、インドが主要な成長の原動力として台頭しているほか、中国では3件の持続可能な航空燃料プロジェクトを獲得しました。韓国、日本、ベトナム、インドネシアでは、石油化学クラスター、燃料品質要件、および製油所の自給自足プログラムを通じて需要が拡大しています。
北米と欧州は、交換用触媒、低硫黄燃料処理、および環境制御システムにおける主要な需要基盤を形成しています。北米では、複雑な製油所の構成により、特殊な水素化分解および水素化処理用配合への継続的な需要が生まれています。また、低炭素水素やアンモニアに対するインセンティブにより、従来の製油所操業以外の分野でも触媒需要が生まれています。欧州では、バイオ由来原料の共処理や製油所と石油化学の統合を通じて、産業の炭素強度低減に注力しています。両地域における工業用触媒市場は、大規模な新規製油所建設よりも、触媒の交換、規制順守、およびプロセスのアップグレードによって形成されています。
南米、中東・アフリカは、産業用触媒市場において規模は小さいもの、独自の位置を占めています。ブラジルでは、サトウキビ由来のエタノール処理や水素化処理済み植物油の生産に向けた特殊なソリューションが求められています。トップソー社はサウジアラビアのヤンブ・グリーン水素プロジェクトを支援しており、一方、ハネウェル・インターナショナル社のダンゴート社レッキ複合施設向け契約により、ナイジェリアにおける石油化学用触媒の需要が増加しています。一部の市場における経済情勢の変動により、調達や触媒の交換サイクルが遅れる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 製油所および石油化学プラントの生産能力拡大
- 燃料および産業排出基準の厳格化
- プロセスの高密度化と触媒の選択性の向上
- 低炭素水素、アンモニア、および循環型化学への投資
- デジタル・カタリストのモニタリングおよびパフォーマンスベースのサービス
- 市場抑制要因
- 貴金属および重要鉱物の価格変動
- 長い認定およびプラント検証サイクル
- 変動するバイオフィードおよび共処理ストリームに起因する不活性化リスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- 金属
- ゼオライト
- 化合物
- 有機金属材料
- その他の素材
- タイプ別
- 不均一系触媒
- 均質系触媒
- 用途別
- 石油精製
- 石油化学製品
- 化学合成
- 環境触媒
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- Albemarle Corporation
- Axens
- CLARIANT
- Evonik Industries AG
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- NIPPON KETJEN Co.,Ltd.
- Shell plc
- Sinopec Catalyst CO.,LTD.
- Topsoe A/S
- Umicore
- W. R. Grace & Co.-Conn
- Zeolyst International
第7章 市場機会と将来の展望



