


蛍光細胞:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fluorescence Cell - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154849
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
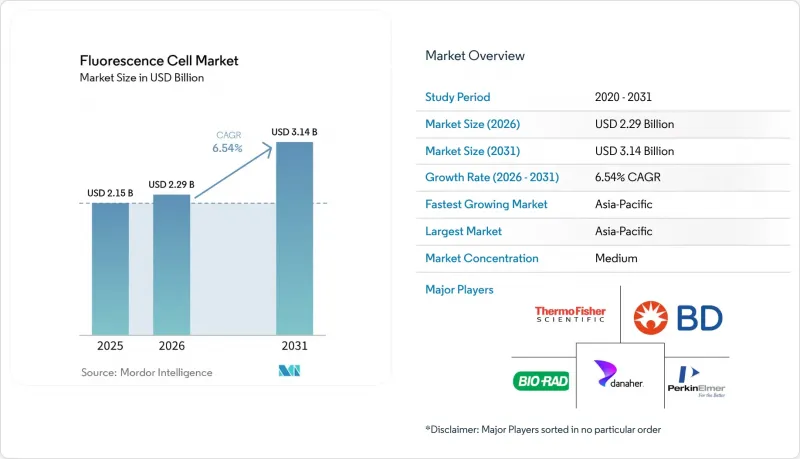
Mordor Intelligenceによると、蛍光セル市場の規模は、2025年の21億5,000万米ドルから2026年には22億9,000万米ドルへと拡大し、2031年までに31億4,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.54%で成長すると見込まれています。
世界の蛍光細胞市場の動向と洞察
生物医学研究および診断分野での導入:機器購入助成金が設備投資を支える
生物医学研究は、共同利用施設や機器助成金を通じて、蛍光細胞市場における購入を牽引し続けています。2026年7月、テキサス大学オースティン校は、ZEISS社製「Lightsheet 7」顕微鏡の導入に対し、米国国立衛生研究所(NIH)のS10助成金を受給する見込みです。このシステムはオースティン地域で初のライトシート顕微鏡となる見込みで、17の研究チームと29のNIH助成プロジェクトを支援することになります。共同調達モデルにより、個々の研究室が単独で資金調達することが困難な高度な機器にも、複数の研究室がアクセスできるようになります。臨床現場での導入は緩やかなペースで進んでいるもの、臨床認証や品質要件は、検証済みのシステムを持つ確立されたサプライヤーにとって有利に働く可能性があります。
ハイコンテンツスクリーニングと細胞ベースの創薬:3Dモデルがアッセイの基準を一新
ハイコンテンツ蛍光イメージングは、3D腫瘍スフェロイド、オルガノイド、およびオルガン・オン・チップモデルへの応用がますます広がっています。従来の2D細胞培養と比較して、これらのモデルにはより高度なイメージング能力が求められます。2025年の『Nature Communications』誌に掲載される予定の研究では、HCS-3DXプラットフォームが共培養腫瘍モデルにおいて単一細胞レベルの解像度を実現し、AIを活用した3Dスクリーニングがいかにしてハイコンテンツスクリーニングの一貫性を向上させられるかを実証すると報告される見込みです。これらのワークフローには、イメージング機器に加え、専用のプレート、試薬、マイクロ流体チャンバーが必要となります。その結果、蛍光細胞市場において、消耗品やソフトウェアの重要性がますます高まっています。
高い初期投資とライフサイクルコスト:アクセス格差が市場の地域分布を左右
ハイエンドの蛍光システムは、通常、20万米ドルから100万米ドル以上かかります。さらに、保守契約、レーザーの交換、試薬費などが、年間で定価の10%~20%を追加で負担することになります。その結果、5年間の総所有コストは、初期の設備投資額を大幅に上回る可能性があります。このコスト負担は、研究予算が高額な機器の導入を賄えない可能性がある南米、中東・アフリカにおいて特に顕著です。共同利用施設や「サービスとしての機器(IaaS)」モデルは、主要な研究センター以外へのアクセス拡大に寄与する可能性があります。しかし、訓練を受けたオペレーター、再現性のある調査手法、および臨床的妥当性の検証が必要となるため、導入コストがさらに増加し、蛍光細胞市場における普及を制約する可能性があります。
セグメント分析
蛍光顕微鏡は、2025年に蛍光細胞市場の売上高の37.5%を占めると予測されています。学術研究所、製薬企業の前臨床施設、および病院の病理部門では、これらの機器が広く利用されています。その主導的な地位は、確立された導入実績と、細胞生物学、腫瘍学、神経科学の研究分野にわたる幅広い適用性を反映しています。製品ラインナップは、エントリーレベルの卓上型機器から共焦点および超解像システムまで多岐にわたり、サプライヤーは、技術要件や資本予算が異なる各研究所のニーズに対応することが可能です。
蛍光活性化細胞選別装置は、蛍光細胞市場において依然として高付加価値の製品カテゴリーであり、特に細胞治療の製造において、制御された選別および品質管理ワークフローの必要性が高まっていることがその要因です。蛍光イメージングシステムも、空間生物学や創薬プログラムにおいて重要な役割を果たしています。さらに、プローブや色素は、これらの機器カテゴリー全体で継続的な購入を生み出しています。
アクセサリーおよび消耗品は、2031年までCAGR8.6%で成長すると予測されており、蛍光細胞市場において最も成長の速い製品グループとなる見込みです。この成長は、導入台数の拡大に支えられています。複雑な実験を行うには、試薬、プレート、および関連消耗品の継続的な購入が必要となるためです。自動イメージングシステムは、イメージングステージ、インキュベーション、液体ハンドリング、および解析ツールをさらに統合しており、互換性のある試薬やソフトウェアに対する継続的な需要を生み出しています。
サーモフィッシャーサイエンティフィック社は、2025年2月に「Invitrogen EVOS S1000空間イメージングシステム」を発売しました。このシステムは、最大9つの蛍光ターゲットを同時に捕捉できるように設計されており、幅広い試薬との互換性を備えています。この機能により、資本設備の販売と継続的な試薬需要が結びつきます。サプライヤーは、互換性のある消耗品を活用することで、初期のシステム販売後も継続的な収益源を確立することができます。
蛍光寿命イメージング顕微鏡法(FLIM)は、2025年に市場収益の31.7%を占めると予測されています。その市場での地位は、分析の深さと、化学的前処理なしに自家蛍光とプローブ信号を区別できる能力を反映しています。この能力は、内因性シグナルが従来の強度ベースの手法に干渉しうる組織サンプルにおいて有用です。共焦点顕微鏡は、その光学断層撮影、マルチチャンネル検出、および確立されたプロトコルにより、依然として広く採用されています。
蛍光細胞市場では、AIベースのアンミキシング技術によりスペクトル分離が向上したことから、マルチスペクトルイメージングが注目を集めています。また、量子ドットは、その光安定性から、長時間の生細胞実験においても依然として重要な役割を果たしています。これらの技術は、解像度、スループット、信号品質といった異なる要件に対応しています。その結果、蛍光細胞市場は、単一の置き換えサイクルではなく、複数の技術経路で構成されています。
超解像顕微鏡市場は、2031年までCAGR7.8%で成長すると予測されています。STED、STORM、PALMの各技術は、専門の物理学研究所の枠を超え、現在では商用プラットフォームを通じて利用可能となっています。2025年の『Nature Biotechnology』誌に掲載された研究では、コンビナトリアル染色とディープラーニングを用いて、5つのイメージングチャネルから22種類のタンパク質イメージングパネルを再構築した「CombPlex」が評価されました。このアプローチにより、各実験から得られる情報密度が高まり、高度なイメージング技術がマルチプレックス生物学的解析を支援する可能性が実証されました。
カール・ツァイス・マイクロスコピー社は、広帯域励起蛍光顕微鏡に関する米国特許を2026年7月に取得する見込みです。この特許は、臨床および研究用イメージング用途における継続的な独自開発を示しています。しかし、超解像システムは、要求の厳しい生細胞アプリケーションにおいて、依然として光毒性や光退色という課題に直面しています。
地域別分析
2025年には、北米が蛍光細胞市場の41.7%を占めると予測されています。この地域は、学術医療センターの集中、米国国立衛生研究所(NIH)が資金提供する研究インフラ、および商業的なバイオ医薬品活動という強みを活かしています。連邦政府による機器購入助成金や大学病院の設備投資予算がシステムの調達を支える一方、「Instrument-as-a-Service(IaaS)」モデルにより、研究室は導入済みの機器をアップグレードすることが可能となっています。サプライヤー、試薬プロバイダー、主要な研究クラスター間の緊密な連携が、この地域のエコシステムをさらに強化しています。これらの要因が、イメージング、ソーティング、解析ソフトウェア、および消耗品に対する需要を支えています。カナダのゲノミクスおよび精密医療ネットワークも、蛍光細胞市場の需要に寄与しています。[出典:NIH.gov]
欧州では、学術研究、臨床診断、製薬用途にわたって、需要基盤がバランスよく形成されています。本分析において、ドイツ、英国、フランス、オランダが最も活発な国内市場となっています。複数年にわたる研究コンソーシアムにより、大学ネットワーク全体での機器更新が協調的に進められています。カール・ツァイス社は、2026年7月に、日常的な臨床診断現場向けに「Axioscan 7 Clinical」を発売する予定です。同システムは、透過光、明視野、蛍光の各モードに対応し、複数の倍率およびZスタック機能を備えています。この開発は、欧州における検証済み臨床ワークフローの重要性が高まっていることを裏付けています。また、サルトリアス社は「Eveo Cell Therapy Platform」を通じて、細胞治療の製造分野にも注力しています。その結果、欧州では、持続的な研究需要に加え、規制対象の製造環境における分析ニーズの高まりが見られます。
アジア太平洋地域は、2031年までCAGR7.7%で成長すると予測されており、蛍光細胞市場において最も成長の速い地域となる見込みです。中国では、国が支援する生物医学研究インフラやゲノム研究プログラムが、大学病院や委託研究機関(CRO)による購入を後押ししています。インドでは、医薬品製造や委託研究活動が、同定および純度試験用ツールの需要を牽引しています。日本では、浜松ホトニクス、ニコン、オリンパス、島津製作所を通じて、高度な精密光学技術が提供されています。また、日本の大学でも、再生医療や材料科学の研究向けに先進的なプラットフォームが導入されています。南米、中東・アフリカでは、導入がまだ初期段階にとどまっています。ブラジルや湾岸協力会議(GCC)加盟国の研究センターが主要な需要源となっていますが、インフラの不足や輸入への依存により、調達のペースは依然として制限されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 生物医学研究および診断技術の導入
- 腫瘍学、感染症、免疫学のワークフロー
- ハイコンテンツスクリーニングおよび細胞ベースの創薬
- 多重化されたスペクトルおよび空間的細胞解析
- AIを活用した画像解析と検査室の自動化
- 細胞・遺伝子治療の特性評価
- 市場抑制要因
- 高い資本コストおよびライフサイクルコスト
- 光退色、光毒性、および自家蛍光
- 熟練オペレーターと定量分析のギャップ
- 再現性、相互運用性、および臨床検証の負担
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 蛍光顕微鏡
- 蛍光活性化細胞選別装置(FACS)
- 蛍光イメージングシステム
- 蛍光プローブおよび蛍光色素
- アクセサリーおよび消耗品
- 技術別
- 超解像顕微鏡
- 蛍光寿命イメージング顕微鏡法(FLIM)
- 共焦点顕微鏡
- マルチスペクトルイメージング
- 量子ドット技術
- その他の技術
- 用途別
- 細胞生物学
- 臨床診断
- 医薬品調査
- その他の用途
- エンドユーザー別
- 学術研究機関
- 製薬・バイオテクノロジー企業
- 病院・診断検査室
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies, Inc.
- Becton, Dickinson and Company
- Bio-Rad Laboratories, Inc.
- Bio-Techne Corporation
- Bruker Corporation
- Carl Zeiss AG
- Cytek Biosciences, Inc.
- Danaher Corporation
- Hamamatsu Photonics K.K.
- Hellma GmbH and Co. KG
- HORIBA, Ltd.
- Merck KGaA
- Miltenyi Biotec GmbH
- Nikon Corporation
- Olympus Corporation
- Oxford Instruments plc
- PerkinElmer Inc.
- Revvity, Inc.
- Shimadzu Corporation
- Starna Scientific Ltd.
- Tecan Group Ltd.
- Thermo Fisher Scientific Inc.
第7章 市場機会と将来の展望



