


南米のインスリンペン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Insulin Pens - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154847
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
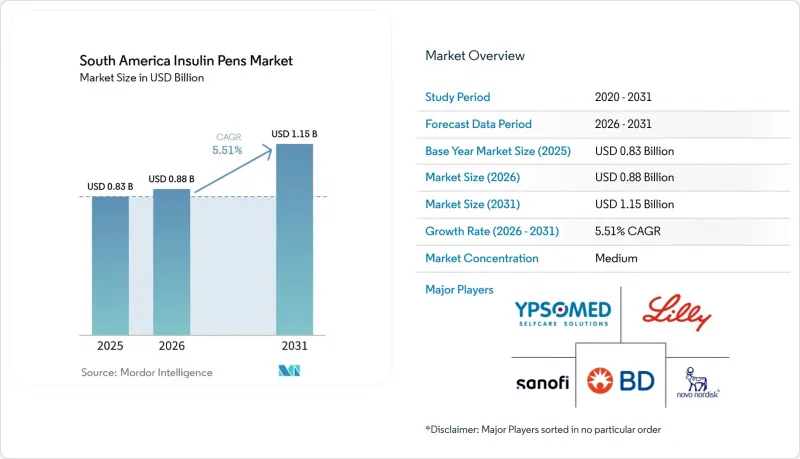
Mordor Intelligenceによると、南米のインスリンペン市場規模は、2025年の8億3,000万米ドルから2026年には8億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.51%で推移し、2031年までに11億5,000万米ドルに達すると予測されています。
南米のインスリンペン市場の動向と洞察
糖尿病の負担増とインスリン治療を受ける人口の増加
南米のインスリンペン市場は、同地域全体で拡大が見込まれる糖尿病の負担と密接に関連しています。南米および中南米の成人糖尿病患者数は、2050年までに46%増加し、5,200万人に達すると予測されています。2024年に記録された30.4%の未診断率は、スクリーニング体制の改善に伴い治療を開始する可能性のある1,070万人以上の人口に相当します。ブラジル保健省は2024年、SUS(ブラジル公的医療制度)を通じてNPHインスリン5,900万単位およびレギュラーインスリン1,200万単位を配布しました。グラルギンカートリッジが一部のNPHバイアルに取って代わるにつれ、治療を受ける患者数に同等の増加を必要とすることなく、患者1人あたりの再利用可能ペンの使用量が増加する可能性があります。
注射器から患者に優しいペン型投与への移行
南米のインスリンペン市場は、主要な都市部の医療現場における注射器とバイアルを用いた治療からの移行によっても形作られています。ペンシステムは、公衆衛生機関を通じて教育を受けた患者にとって、投与を簡素化することができます。米国糖尿病協会は2025年、1日複数回注射を行っている人々に、コネクテッドインスリンペンを提供するよう、グレードBの推奨を発表しました。この指針は、ブラジルやアルゼンチンの糖尿病学会内における処方に関する議論に影響を与える可能性があります。コストに敏感な公的医療制度では、カートリッジの補充により継続的な投与コストを削減できるため、依然として再利用可能なデバイスが好まれています。したがって、カートリッジ式および再利用可能なペン型プラットフォームを扱うサプライヤーは、使い捨て形式のみに注力するサプライヤーよりも有利な立場にあります。
不均一な保険償還と高額な自己負担
南米のインスリンペン市場では、ブラジルとアルゼンチン以外の地域において、アクセスにばらつきが見られます。ブラジルのSUS(ユニバーサル保健システム)やアルゼンチンの義務的保険適用枠組みは、多くの患者へのアクセスを支えています。一方、その他の国々では、ペン用カートリッジや針に対する保険償還の範囲が狭くなっています。こうした格差により、自己負担で支払う患者にとっては、ペンの購入がより困難になる可能性があります。その結果、保険適用が充実した国々に収益が集中する一方で、その他の国々では未充足の治療需要が残されています。この需要を実際のデバイス使用につなげるためには、保険適用範囲の拡大と安定した供給が必要となるでしょう。
セグメント分析
2025年、南米のインスリンペン市場規模のうち、再利用可能なインスリンペンのカートリッジが53.31%を占めました。このシェアは、公的調達プログラムがインスリン投与の継続的なコストをどのように評価しているかを反映しています。ブラジルのSUSは、公的調剤体制において互換性のあるカートリッジシステムを優先しています。アルゼンチンの償還枠組みも、保険適用患者におけるペン型注射器の継続的な使用を支援しています。詰め替え可能な形式は、使い捨て型デバイスと比較して、治療の継続的なコストを削減できます。このため、再利用可能な製品は、長期間にわたり多数の患者にサービスを提供するシステムに適しています。
使い捨てインスリンペンは、民間医療や治療開始時において依然として重要な役割を果たしていますが、1回あたりのコストが高いため、公的医療制度が調剤量の大部分を管理している地域では、普及が限定的となっています。スマートでコネクテッドなインスリンペンは、2031年までCAGR9.58%で成長すると予測されています。ブラジルの都市部の民間ネットワークは、コネクテッドな投与ツールの初期の販路となっています。モジュール式のBluetooth対応キャップは、患者がすでに使用している再利用可能なペンに取り付けることができます。投与量の追跡に関する臨床的裏付けにより、医療提供者がこれらのツールを導入する根拠がさらに強まっています。
2025年時点で、南米のインスリンペン市場規模の86.24%を2型糖尿病が占めていました。この地域のインスリン治療を受けている人々の大半は、2型糖尿病と診断されています。これにより、1型糖尿病が従来からプレミアムなペンの採用を牽引してきた市場に比べ、より大きな患者基盤が形成されています。血糖値がコントロールされていない患者にとって、基礎インスリンの投与開始は重要です。グラルギンカートリッジおよび互換性のある再利用可能なペンは、この治療パターンに適しています。中南米における糖尿病患者数の予想される増加は、主に2型糖尿病の治療対象者数を押し上げる要因となるでしょう。
1型糖尿病は売上高の割合は小さいもの、医療機器の使用という点では依然として重要です。1型糖尿病の患者は、一般的に1日に複数回の注射を必要とします。この必要性により、患者1人あたりのペン、カートリッジ、針の使用量が増加する可能性があります。ブラジルで2026年に実施されたグラルギンのパイロット事業では、1型糖尿病の2歳から17歳の小児および思春期患者が優先対象とされました。また、80歳以上の1型糖尿病成人患者も対象に含まれていました。妊娠糖尿病およびその他の糖尿病は最も規模の小さいカテゴリーですが、2024年にはこの地域における出生児の6人に1人が、妊娠中の高血糖の影響を受けていました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 糖尿病の負担の増大とインスリン治療を受けている患者数の増加
- 注射器から患者に優しいペン型投与への移行
- 公的糖尿病プログラムの拡充とペン型インスリンの普及
- コネクテッド糖尿病管理エコシステムの成長
- 現地でのバイオシミラーインスリンおよびカートリッジの製造
- 医療サービスが行き届いていない地域におけるデジタル処方箋再発行および服薬遵守支援サービス
- 市場抑制要因
- 不均一な償還と高額な自己負担
- 通貨の変動性と輸入依存度
- 専門医の研修および医療機器のサポートが限られていること
- 遠隔地や気候変動の影響を受けやすいルートにおけるコールドチェーンの脆弱性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 使い捨てインスリンペン
- 再利用可能なインスリンペン用カートリッジ
- スマート・コネクテッド型インスリンペン
- 糖尿病の種類別
- 1型糖尿病
- 2型糖尿病
- 妊娠糖尿病およびその他の糖尿病
- エンドユーザー別
- 在宅および自己投与
- 病院・クリニック
- 外来診療
- その他のエンドユーザー
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局およびEコマース
- その他の流通チャネル
- 国別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- B. Braun SE
- Becton, Dickinson and Company
- Biocon Limited
- Biomm S.A.
- Eli Lilly and Company
- embecta Corp.
- Fundacao Oswaldo Cruz
- Gan & Lee Pharmaceuticals Group Co., Ltd.
- HTL-Strefa S.A.
- Julphar
- Lupin Limited
- Medtronic plc
- Novo Nordisk A/S
- Owen Mumford Limited
- Roche Diabetes Care
- Sanofi
- Sun Pharmaceutical Industries Limited
- Terumo Corporation
- Wockhardt Limited
- Ypsomed Holding AG
第7章 市場機会と将来の展望



