


プラスチサイザー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Plasticizers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154835
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
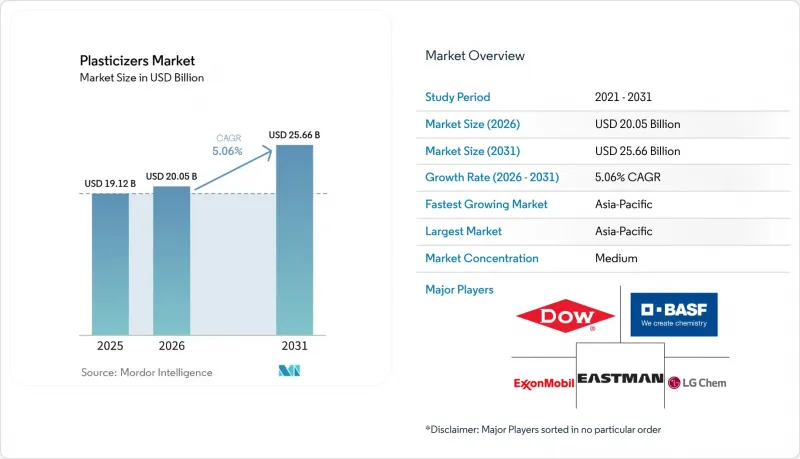
Mordor Intelligenceによると、可塑剤市場の規模は2025年に191億2,000万米ドルと評価され、2026年の200億5,000万米ドルから2031年までに256億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.06%となる見込みです。
世界の可塑剤市場の動向と洞察
送電網の近代化および再生可能エネルギー用ケーブルにおける柔軟性のあるPVCの需要
2024年から2025年にかけて、世界の電力グリッドへの投資額は4,000億米ドルに達し、その支出は再生可能エネルギーの系統連系、洋上風力発電用ケーブル、および地下配電システムに向けられています。これらのシステムでは、可塑剤によって絶縁性能や被覆性能が向上したフレキシブルケーブルコンパウンドが使用されています。プロジェクトの所有者は、長期にわたる運用期間中に熱や湿気に繰り返しさらされた場合の性能が文書で証明されていることを、ますます求めるようになっています。こうした認定要件により、ケーブルプロジェクトのサプライヤー候補は絞り込まれ、確立された適用実績の文書化の価値が高まっています。また、再生可能エネルギー用配線においては、低温下でも柔軟性を維持できるグレードへの需要も高まっています。
規制主導による非フタル酸系配合への転換
欧州連合(EU)は、REACH枠組みの下で特定のフタル酸エステル類を引き続き規制しており、これには可塑化製品に対する制限も含まれます。規制への準拠には、コンバーターが配合の選択肢、文書化、および適用される使用条件を評価することが求められます。フタル酸エステル不使用の配合への切り替えには、規制対象用途で使用される製品について新たな認定作業が必要となる場合があり、顧客が代替材料を承認した後は、切り替えの決定を撤回することが困難になります。化学物質規制に関する調査では、規制対象物質を、同様の懸念を引き起こす類似の代替物質に置き換えるリスクも指摘されています。サプライヤーが、明確な技術的・規制上のサポートを備えたコンプライアンスに準拠した選択肢を提供できれば、可塑剤市場にとってメリットとなります。
フタル酸エステル不使用の代替品のコスト高
材料コストに非常に敏感な用途においては、フタル酸エステル不使用の代替品は依然としてコスト負担となっています。床材、パイプ、コーティング織物、および標準的なケーブル絶縁材は、多くの場合、完成したPVC製品のコストで競争しています。このため、規制により変更が求められていない分野において、コンバーターがジ(2-エチルヘキシル)テレフタレート(DOTP)、ジイソノニルシクロヘキサン-1,2-ジカルボン酸エステル(DINCH)、およびその他の規制に準拠した代替品を採用するペースに影響が出ています。また、コンバーター工程には、配合の変更、適合性試験、および文書作成作業も伴います。これらの作業は、限られた利益率で運営しているコンパウンダーにとって、収益の発生を遅らせる要因となり得ます。可塑剤市場は、コンバーター工程を必要とする規制対象用途と、価格に敏感で従来から使用されているフタル酸エステル系グレードを引き続き好む用途との間で、依然として二極化しています。
セグメント分析
2025年、フタル酸系可塑剤は可塑剤市場における売上高シェアの53.55%を占めました。この地位は、建築用床材、一般ケーブル絶縁材、およびPVCパイプコンパウンドにおいて、長年にわたり確立されてきたコスト面での優位性を反映しています。これらの製品は、代替規制が導入されていない市場において、依然として広く使用されています。確立されたDOPおよびDINPのサプライチェーンが、アジアの多くの用途における継続的な使用を支えています。慣れ親しんだ加工特性により、コンバーターは生産性と材料の一貫性を維持できます。これらの製品が性能およびコスト要件を満たす分野では、依然として大きな需要基盤が存在しています。しかし、汎用グレードにおける競争力のある価格設定は、製品の差別化が限られている生産者にとって、付加価値の拡大を妨げています。これにより需要は堅調に推移する一方で、サプライヤーにとっては原料コストや稼働率の管理に対する圧力が高まっています。
非フタル酸系可塑剤は、2026年から2031年にかけてCAGR5.65%で拡大すると予測されています。この高い成長率は、欧州や北米における規制主導の代替化に加え、規制に準拠した材料が敏感な用途でますます使用されていることを反映しています。DOTPは、コストと性能のバランスが取れていることから、高生産性の選択肢として台頭しています。DINCHは、認証や低移行特性が調達判断に影響を与える医療用途や、敏感な消費者向け用途で使用されています。そのため、市場はフタル酸エステルの完全な代替ではなく、より幅広い製品構成へと移行しつつあります。2025年2月、BASFは、国際サステナビリティ・カーボン認証(ISCC)PLUS認証を取得したバイオマス・バランス型「Palatinol DOTP」および「TOTM」グレードに加え、「Ccycled Palatinol DOTP」グレードを発売しました。これらの製品は、既存製品の配合を変更することなく、サステナビリティ認証を取得した材料を求める顧客を支援することを目的としています。2024年10月、エボニックはドイツのマールにあるELATUR CHおよびELATUR DINCDの生産能力を拡大しました。
地域別分析
アジア太平洋地域は、2025年の可塑剤市場売上高の43.54%を占めており、2031年までCAGR5.95%で拡大すると予測されています。中国には、建設、ケーブル、消費財用途に供される大規模な軟質PVC市場が存在します。輸出志向型メーカーにおける環境要件や調達基準の高まりにより、フタル酸エステル不使用の代替品への関心が高まっています。インドでは、インフラ、住宅、配管、床材、ケーブル敷設プロジェクトに対する地域的な需要が堅調です。韓国と日本は、地域および世界中の顧客に対し、高品質な非フタル酸系可塑剤や特殊なトリメリテート製品を供給しています。
北米の可塑剤市場は、安定した建設需要に加え、電線・ケーブルおよび医療用途向けの特殊可塑剤の成長が見込まれています。送電網の近代化やデータセンターへの投資により、柔軟性のあるポリ塩化ビニル(PVC)に対する消費者向け需要に左右されにくいケーブルの調達が支えられています。欧州は、他の主要地域に比べて、フタル酸エステル不使用の配合開発においてさらに進んでいます。欧州の可塑剤市場は、医療、食品接触、および敏感な消費者向け用途において、ジイソノニルシクロヘキサン-1,2-ジカルボン酸エステル(DINCH)、テレフタレート、およびバイオベースの代替品に依存しています。欧州の規制要件により、文書化された製品ポートフォリオや認定されたバリューチェーンの価値が高まっています。
南米、中東・アフリカの可塑剤市場は、建設サイクルや産業の多角化に連動した小規模な需要拠点で構成されています。ブラジルが2026年に実施したフタル酸ジオクチル(DOP)、テレフタレートジオクチル(DOTP)、フタル酸ジイソノニル(DINP)の輸入に関するアンチダンピング調査は、国内生産能力や地域間の貿易フローに対する関心が高まっていることを示しています。中東およびアフリカでは、サウジアラビアの「ビジョン2030」に関連するプロジェクトを含め、建設計画や産業需要の恩恵を受けています。住宅建設、インフラ投資、および柔軟性のあるPVC製品の普及拡大が、成長を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 送電網の近代化および再生可能エネルギー用ケーブルにおける柔軟性PVCの需要
- 規制主導によるフタル酸エステル不使用処方の移行
- 自動車の電動化と充電インフラ
- 低移行性可塑剤の医療機器向け適格性評価
- データセンターおよびパワーエレクトロニクスにおける耐熱ケーブルの需要
- 市場抑制要因
- フタル酸エステル不使用の代替品のコスト高
- 石油化学原料およびエステル化能力の変動
- 温度、マイグレーション、および融合における性能のトレードオフ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品グレード別
- フタル酸系可塑剤
- フタル酸エステルを含まない可塑剤
- 用途別
- 電線・ケーブル
- 床材および壁材
- フィルム・シート
- コーティング生地
- パイプおよびチューブ
- その他の用途
- エンドユーザー産業別
- 建築・建設
- 自動車
- 電気・電子機器
- 包装
- ヘルスケア
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aekyung Chemical
- BASF
- Bluesail Chemical Group Co., Ltd.
- DIC CORPORATION
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- LANXESS
- LG Chem
- NAN YA PLASTICS CORPORATION
- Perstorp
- Polynt S.p.A.
- UPC Technology Corporation
- Velsicol Chemical LLC
第7章 市場機会と将来の展望



