


電子負荷:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electronic Load - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154826
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
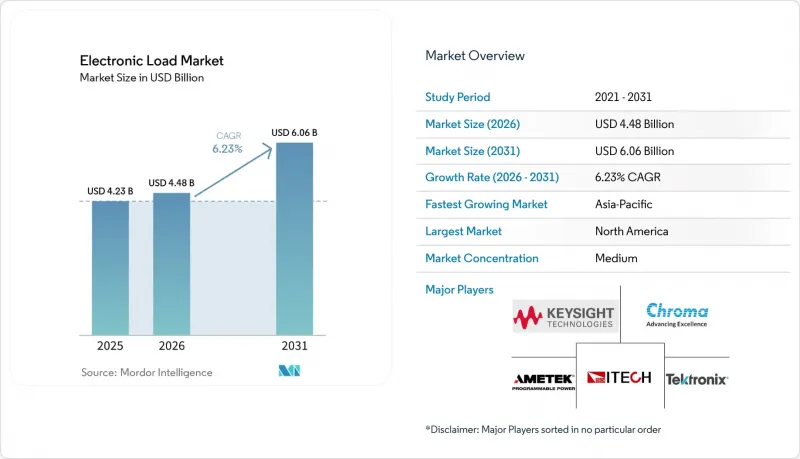
Mordor Intelligenceによると、電子負荷市場の規模は、2025年の42億3,000万米ドルから2026年には44億8,000万米ドルへと拡大し、2031年までに60億6,000万米ドルに達すると予想されており、予測期間(2026年~2031年)におけるCAGRは6.23%となる見込みです。
世界の電子負荷市場の動向と洞察
電気自動車およびバッテリーの検証需要
電気自動車のパワートレインの電動化により、開発研究所や生産検証環境において、バッテリーパックの試験が、高出力DC電子負荷の主要な用途となっています。OEM(相手先ブランド製造業者)およびティア1サプライヤーは、放電プロファイル、過電流保護閾値、および走行サイクルを再現する動的負荷に対して、セル、モジュール、および完成したバッテリーパックの検証を行う必要があります。これらの試験には、150~1,200 V DCで動作し、繰り返される試験シーケンス中にミリ秒レベルの電流スルーレート応答を実現するプログラマブルな電子負荷が求められます。400 Vから800 Vへのバッテリーアーキテクチャの移行により、多くの600 V定格のテストベンチが不十分となり、既存のシステムを導入している研究所では機器の入れ替えが検討されています。高電圧プログラムでは、過酷な放電条件、保護イベント、および動的な電流プロファイルを再現できる機器が求められるため、電子負荷市場は恩恵を受けています。
再生可能エネルギーおよびグリッド貯蔵の試験
バッテリーエネルギー貯蔵システムを組み込んだユーティリティ規模の風力・太陽光発電プロジェクトでは、資産を運用中の送電網に接続する前に、インバータ、電力変換システム、およびグリッドフォーミング制御の試運転前の検証が必要となります。電子負荷およびパワー・ハードウェア・イン・ザ・ループ(PHIL)システムは、制御された試験環境において、この検証に必要な負荷プロファイルをシミュレートします。2025年、フラウンホーファーISEは、ドイツの4つの送電系統運用事業者向けに、GFMベンチマークプロジェクトの一環として、グリッドフォーミング用インバーターの標準化された試験手順を策定しました。VDE FNN規格に基づいたこの手順では、試験環境において系統周波数および電圧の乱れを再現することが求められています。2025年には、エネルギーシステム統合グループ(ESIG)も、グリッドフォーミング資源の試験に向けた定量的性能指標を策定しました。したがって、電子負荷市場は、エネルギー貯蔵システムの導入拡大と、系統連系システムに対するより正式な性能要件の導入という双方の恩恵を受けています。
高いシステムおよび統合コスト
メガワット級の自動車およびバッテリー貯蔵用検証システムには、電子負荷ハードウェア以上のものが必要となります。冷却ループ、大電流直流ケーブル、負荷フレームの統合、施設の準備、および自動化ソフトウェアのライセンスも必要となります。これらの要件により、負荷ハードウェアの総コストは最大3倍に増加する可能性があります。このコスト負担は、大規模な検証量でこれらの費用を分散させることができない中堅の試験所やティア2の自動車部品サプライヤーにとって、特に大きな問題となります。さらに、800 Vプラットフォームへの移行前に600 Vの負荷バンクを導入した施設では、高度なプログラム向けに経済的にアップグレードや転用ができない機器を運用している可能性があります。その結果、規制対象の顧客はインフラコストや長期化する設備投資の回収期間を評価する必要があるため、電子負荷市場では調達サイクルが長期化する可能性があります。
セグメント分析
高電圧負荷は、2026年から2031年にかけてCAGR7.13%で成長すると予測されており、電圧セグメントの中で最も高い成長率を示しています。低電圧負荷は2025年の売上高の52.45%を占め、このセグメントにおいて最大の収益基盤となっています。低電圧負荷向けの電子負荷市場は、無線通信の試験、民生用電子機器の生産ライン、および48 Vマイルドハイブリッド自動車用サブシステムによって支えられています。これらの用途は、広範な導入実績と短い更新サイクルの恩恵を受けています。この導入実績は、高電圧機器への需要が加速している状況下でも、安定した収益基盤を提供しています。
試験要件の高度化に伴い、低電圧システムと高電圧システムを区別する電圧の閾値は変化しつつあります。以前は400Vで高電圧に分類されていた機器も、800Vアーキテクチャへ移行するAIラックシステムや自動車プログラムにおいては、現在では中電圧域に近い位置づけとなっています。高電圧の自動車およびデータセンターシステムでは、試験インターフェースにおいてより高い直流バス電圧に対応可能な負荷装置が必要となります。この移行により、高度な用途におけるエントリーレベルの高電圧装置の重要性は低下する一方で、800 Vプラットフォームやそれ以上の高電圧直流電源レールを検証できるシステム向けのプレミアムカテゴリーが拡大しています。
地域別分析
北米は2025年に売上高の30.68%を占めると予測されており、地域別では最大の貢献地域となる見込みです。同地域は、防衛分野の主要請負業者、ハイパースケールデータセンター事業者、および半導体OEM(相手先ブランド製造)企業の試験施設といった、密な顧客基盤の恩恵を受けています。米国の軍事用電力システム、データセンターの電力供給、および電気自動車の充電に関する要件が、規制順守を原動力とする調達基盤を形成しています。特殊なパワーエレクトロニクスの認定を必要とする航空宇宙・防衛プログラムも、北米の電子負荷市場をさらに後押ししています。
欧州は2025年に地域別市場規模で第2位になると予測されています。ドイツの自動車業界では、電子負荷システムが単なる計測用ツールではなく、専用に設計された生産資産へと進化した様子が見て取れます。Smart Testsolutions社とValeo社は、電磁両立性(EMC)ゾーンコントローラの検証のために、1回のセットアップで最大150の負荷をシミュレートできるモジュラー式ロードボックスを開発しました。北欧諸国および英国では、電力ハードウェア・イン・ザ・ループ試験を採用した洋上風力発電用蓄電池システムの試運転プログラムを通じて、需要をさらに押し上げています。
アジア太平洋地域は、2026年から2031年にかけてCAGR7.11%で成長すると予測されており、これは全地域の中で最も高い成長率です。中国では、電気自動車の生産、蓄電池の導入、再生可能エネルギーの増設を背景に、高電圧直流(HVDC)負荷装置の調達が拡大しています。日本は高精度機器の消費国であると同時に供給国でもあり、キクスイエレクトロニクスやマツサダプレシジョンが、国内の自動車および産業用電子機器の検証を支援しています。インドは、「生産連動型インセンティブ(PLI)」制度に基づく電気自動車部品の製造や、半導体製造への意欲を通じて、さらなる需要を生み出しています。南米、中東・アフリカは依然として規模は小さいもの、新興市場として成長を続けています。ブラジルの再生可能エネルギーおよび蓄電資産、ならびにサウジアラビアのデータセンターおよび電気自動車充電計画が、初期の需要を生み出しています。これらの地域ではシステム統合や校正に関する障壁が大きいもの、現地の電気自動車および再生可能エネルギープログラムが進展するにつれて、需要は強まると予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車およびバッテリーの検証需要
- 再生可能エネルギーおよび系統連系型蓄電システムの試験
- 自動化された高出力試験の導入
- 航空宇宙・防衛分野におけるパワーエレクトロニクスの認定
- AIデータセンター向けHVDCの検証
- 市場抑制要因
- 高いシステムおよび統合コスト
- 校正と熟練オペレーターの負担
- 炭化ケイ素および大電流における熱的ボトルネック
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 電圧別
- 低電圧
- 高電圧
- 電流タイプ別
- 交流
- 直流
- 用途別
- 航空宇宙・防衛・政府サービス
- 自動車
- エネルギー
- 無線通信・インフラ
- 電子機器製造
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Ainuo Instrument Co., Ltd.
- AMETEK Programmable Power Inc.
- B&K Precision Corporation
- Chroma ATE Inc.
- Good Will Instrument Co., Ltd.
- ITECH ELECTRONIC CO.,LTD.
- Keysight Technologies
- KIKUSUI ELECTRONICS CORP.
- Magna-Power Electronics, Inc.
- MATSUSADA PRECISION Inc.
- NF Corporation
- NH Research, Inc.
- RIGOL TECHNOLOGIES CO., LTD.
- SIGLENT TECHNOLOGIES
- TEKTRONIX, INC.
第7章 市場機会と将来の展望



