


ドイツの自律型農業トラクター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Germany Autonomous Agricultural Tractors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154823
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ドイツの自律型農業用トラクター市場規模は2025年に4,200万米ドルと評価され、2026年の5,000万米ドルから2031年までに1億2,500万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは20.10%となる見込みです。
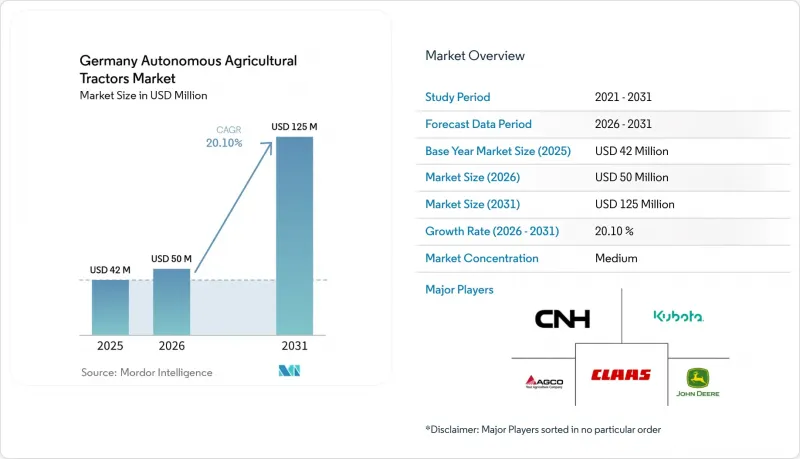
ドイツの自律型農業用トラクター市場の動向と洞察
農業労働力の不足と熟練オペレーターの不足
ドイツの農業従事者数は2025年に3,000人(0.5%)減少し、56万2,000人となりました。これにより、農業労働力の減少動向が続いており、利用可能なオペレーターが減少する中で農作業を完了させるための圧力が高まっています。連邦統計局(Destatis)の報告によると、農家の平均年齢は56歳です。作付けや収穫のピーク期には、季節労働者が依然として重要な役割を果たしています。自律走行トラクターは、熟練したオペレーターが確保できない場合に、農場が日常的な作業を完了するのに役立ちます。特に、1人の監督者が定義された圃場エリア全体で複数の機械を統括する場合に、最大の効果が得られます。フラウンホーファーIVIは、ヘクタール当たりの労働投入量を削減する手段として、複数台の機械の連携を挙げています。請負業者はこのモデルを活用し、短い季節の期間内に複数の農場に対してサービスを提供することができます。これらの要因が、ドイツの自律走行農業用トラクター市場、特に大規模な耕作農場における需要を支えています。
精密農業とコネクテッドガイダンス・スタックの導入
多くのドイツの農場では、すでにガイダンスシステム、デジタル記録、およびコネクテッド農機具が利用されています。圃場の境界や作業記録がすでにデジタル化されているため、これらのツールは自律運転のための実用的な基盤を提供します。ISOBUS対応の農機具も、自動化された圃場作業に必要な統合作業を軽減します。既存のデジタル圃場管理システムを導入している農場では、現在の運用データを用いて自律システムを評価することができます。オープンなテレマティクスおよび相互運用可能なプラットフォームは、多様な機種が混在する車両群にとって重要です。EUデータ法は、機械データへのアクセスと利用に関する広範な議論に関連しています。この確立された技術基盤により、アシスト型ガイダンスから監視付き自律運転への移行期間が短縮され、農場がすべての運用プロセスを一度に変更する必要なく、ドイツの自律型農業用トラクター市場での導入が促進されます。
高額な導入コストがもたらす制約は、大企業にとどまりません
完全自律型システムには、センサー、コンピューティングハードウェア、統合作業、および安全性の検証が必要です。これらのコストのため、200ヘクタール未満の農場では、新しいシステムの導入を正当化することが困難です。機器の導入により、トラクターの基本価格に3万ユーロから8万ユーロ(3万4,200米ドルから9万1,200米ドル)が上乗せされます。引用されたデータセットによると、ドイツには25万5,000の農業経営体があり、その多くは100ヘクタール未満の規模で運営されています。こうした経営体における利用率では、直接購入は現実的ではない可能性があります。サービス契約やリースを活用することで、初期費用を抑えることができます。低コストの改造オプションも有効ですが、それだけではトレーニング、ネットワーク接続、サポートにかかる費用を完全に解消することはできません。これは、ドイツの自律型農業用トラクター市場における主要な制約要因であり続けています。
セグメント分析
2025年、ドイツの自律型農業用トラクター市場において、31~100 HPのセグメントが38.9%のシェアを占めました。この出力クラスは、幅広い耕起、播種、作物保護作業に対応しており、ガイダンス機能を備えたトラクターの導入実績も多いため、自律運転へのアップグレードに適しています。これらの機械は、さまざまな畑の規模や作付け体系で使用できるため、このセグメントは多くの自律運転導入にとって実用的な出発点となります。
100 HPを超えるカテゴリーは、2031年までCAGR23.4%で成長すると予測されています。ドイツ北部および東部の大規模耕作地では、継続的な耕起や播種作業に高い出力が求められます。Deere &Company社の自律型トラクター「9RX」は、この高出力使用事例をターゲットとしており、機械知覚のために16台のカメラを採用しています。これらのトラクターは区画間を移動する機会が多いため、型式認定に関する考慮事項が生じます。最大30 HPのカテゴリーは依然として特殊な用途に限定されており、主に低軸重とコンパクトな寸法が求められる狭いブドウ園や果樹園での作業に使用されています。
2025年、ドイツの自律型農業用トラクター市場において、半自律型システムが64.0%のシェアを占めました。これらのシステムは、オペレーターの役割を残しつつ、誘導、旋回、および作業機機能を自動化します。この運用モデルは、現在の農業慣行と整合しており、導入リスクを低減すると同時に、オペレーターが自動化された作業に慣れることを可能にします。2026年にドイツの耕作農家を対象に行われた調査によると、ロボットシステムやスマートマシンの導入意欲は比較的低く、技術の成熟度や業務への影響度(ディスラプション)が最も重要な評価基準の一つであることが明らかになりました。半自律型機器は、人間の監督を維持し、農家が圃場作業において能動的な役割を果たし続けることを可能にすることで、業務への影響を軽減するのに役立ちます。
完全自律型システムは、2031年までCAGR25.0%で成長すると予測されています。EUの農業機械に関する枠組みは、2027年以降、監視付き自律運転に対するより明確なコンプライアンス体制を規定しています。2026年4月、CLAAS KGaA mbHは、同社の「XERION 12」にAgXeed社が開発した車両制御ユニットを搭載すると発表しました。このユニットは2026年半ばから利用可能となり、運転手が監視する自動圃場作業を実現します。この開発により、プレミアムトラクターはアシスト型ガイダンスの域を超えます。ただし、このカテゴリーの成長は、認証、接続性、およびオペレーターの信頼度に依存し続けるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 農業労働力の不足と熟練作業員の不足
- 精密農業およびコネクテッド・ガイダンス・スタックの導入
- スマートで低排出の農業機械に対する政府の支援
- 24時間体制の現場運用および複数機械の監視による生産性の向上
- 後付け型自動運転キットおよび自動運転対応トラクタープラットフォーム
- 果樹園およびブドウ園における特産作物の機械化
- 市場抑制要因
- 高い導入コストによる制約は、大企業にとどまりません
- 規制の曖昧さが、完全無人化の導入を遅らせています
- 接続性や位置情報の精度の低さが、運用上の信頼性を損なっています
- 混成機隊との互換性や運用準備態勢については、依然として改善の余地があります
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 馬力別
- 30 HP以下
- 31~100 HP
- 100 HP以上
- 自動化レベル別
- 完全自律
- 半自律
- 駆動方式別
- ディーゼル
- ハイブリッド
- バッテリー式電気自動車
- 用途別
- 耕起
- 播種
- 収穫
- 果樹園およびブドウ園の運営
- コンポーネント別
- GPSおよびGNSS
- センサーおよびビジョンシステム
- LiDARおよびレーダーモジュール
- 制御・ナビゲーション用ソフトウェア
- 農場の規模別
- 小規模(100ヘクタール未満)
- 中規模(100~500 ha)
- 大規模(500ヘクタール以上)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AGCO Corporation
- Deere & Company
- CNH Industrial N.V.
- CLAAS KGaA mbH
- Kubota Corporation
- SDF Group
- YANMAR HOLDINGS CO., LTD.
- Mahindra and Mahindra Limited
- TYM Corporation
- ZETOR TRACTORS a.s.
- ISEKI and Co., Ltd.
- J.C.Bamford Excavators Limited
- Monarch Tractor
- AgXeed B.V.
- NEXAT GmbH
第7章 市場機会と将来の展望



