


アジア太平洋の食品用二酸化炭素:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Food Grade Carbon Dioxide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154820
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
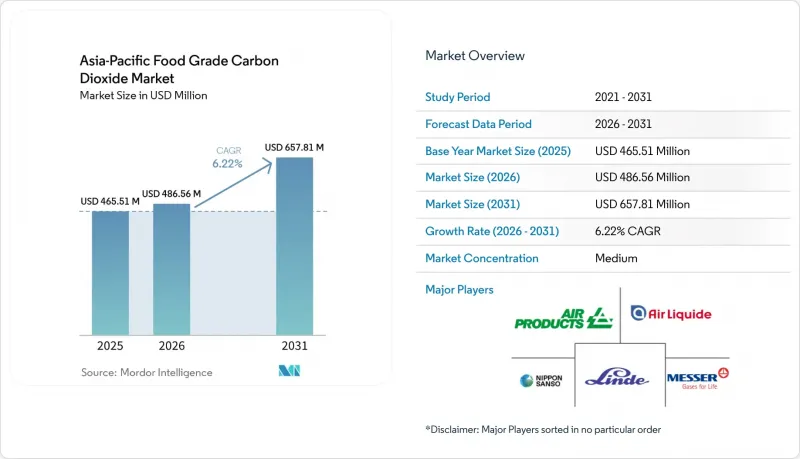
Mordor Intelligenceによると、アジア太平洋地域の食品用二酸化炭素市場規模は、2025年の4億6,551万米ドルから2026年には4億8,656万米ドルへと拡大し、2026年から2031年にかけてCAGR6.22%で推移し、2031年には6億5,781万米ドルに達すると予測されています。
アジア太平洋地域の食品用二酸化炭素市場の動向と洞察
炭酸飲料の消費拡大
炭酸飲料は、同地域全体において食品用二酸化炭素需要の主な源泉であり続けています。中国では2026年6月、酒類、飲料、精製茶の生産量が前年同月比6.1%増加したと報告されており、大規模な飲料生産基盤において製造活動が継続していることを示しています。アジア太平洋地域の食品用二酸化炭素市場は、発展途上の都市部において飲料工場が瓶詰めおよび炭酸注入能力を増強する際に恩恵を受けます。スパークリングウォーター、フレーバー付き炭酸飲料、および無糖製品には、信頼性の高い炭酸注入制御が求められます。この要件により、一貫した純度と確実な大量供給が可能なサプライヤーが有利となります。また、大規模な飲料メーカーにとっては、時折のスポット購入よりも、長期的な供給契約の方が重要性を増しています。同様の運用要件により、現地での貯蔵、定期的なタンカーによる配送、およびサプライヤーによる品質関連文書の整備が重視されています。
食品加工・保存分野の拡大
食品加工分野では、飲料製造以外にも二酸化炭素の利用範囲が広がっています。インドの食品加工産業省は、2025年から2047年にかけて、特に肉類や乳製品の取り扱いにおいて、コールドチェーンインフラへの投資が大幅に必要になると指摘しています。予冷、トンネル式冷凍、および温度管理された保管には、液体二酸化炭素やドライアイスが必要となる場合があります。したがって、アジア太平洋地域の食品用二酸化炭素市場は、冷蔵食品や包装食品への移行によって恩恵を受けています。この需要は、加工業者が流通距離や賞味期限を延長している地域で最も高まっています。ガスの供給に加え、貯蔵や取り扱い支援を組み合わせたサービスを提供するサプライヤーは、こうした用途に対応する上で有利な立場にあります。加工業者が地元販売から、一貫した温度管理を必要とするより長い流通ルートへと移行するにつれ、サプライヤーの役割はさらに重要になります。これはまた、ガスの需要を、冷蔵倉庫、輸送、および食品取り扱い機器への投資と結びつけることにもなります。
食品用CO2の供給における地域間の不均衡
食品用二酸化炭素の供給は、必ずしも食品加工需要の立地と一致しているわけではありません。大規模な回収拠点は、インド、中国、タイのアンモニアおよびエタノール施設周辺に集中しています。インドネシア、マレーシア、ベトナム、およびインド北東部では、近隣における精製、貯蔵、流通能力が限られている場合があります。そのため、アジア太平洋地域の食品用二酸化炭素市場は、沿岸部の加工業者と内陸部の加工業者で異なる動きを見せる可能性があります。液体二酸化炭素ターミナルの近くにある工場は、長期的な供給契約を結ぶことができます。こうした供給網から離れた場所にある加工業者は、飲料需要のピーク時に季節的な供給逼迫のリスクが高まります。また、回収拠点と顧客との距離が離れていると、配送コストが増加し、小規模な加工業者の柔軟性が低下する可能性があります。
セグメント分析
2025年、アンモニアプラントからの回収は、地域供給量の35.14%を占めました。インド、中国、ベトナムの肥料複合施設では、食品用途向けに回収・精製可能な高濃度の二酸化炭素ストリームが生成されています。この供給ルートは、既存のアンモニアおよび尿素生産の規模の恩恵を受けています。一方で、肥料の生産量、天然ガスのコスト、あるいはプラントのメンテナンススケジュールの変動により、食品用ガスの供給が影響を受ける可能性もあります。水素製造、天然ガス処理、およびその他の産業源は、より地域密着型の供給源として機能しています。これらの代替手段は、多くの場合、専属供給契約や長期の商業契約を通じて、1つの大規模な飲料・食品・食肉加工業者を支援しています。その貢献度は、現地の原料の入手可能性、精製能力、および顧客の食品グレードの品質要件によって左右されます。
アジア太平洋地域の食品グレード二酸化炭素市場において、エタノールからの回収は2031年までCAGR7.37%で拡大すると予測されています。発酵プロセスでは高濃度の二酸化炭素ストリームが生成され、これを精製することで食品・飲料用途に利用可能です。インドのエタノール混合プログラムやタイのバイオ燃料拡大により、同地域全体で蒸留能力が増強されています。1日あたり100KLのエタノールプラントでは、発酵排ガスから年間13,000~1万5,000トンの二酸化炭素を回収することが可能です。日本酸素タイとタイ・スペシャル・ガスは2026年、「Green CO2」プロジェクトを開始し、チャチョンサオ県にあるBBGI社のエタノール製造プロセスから発生する二酸化炭素を精製し、食品、飲料、および工業用として供給しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 炭酸飲料の消費量の伸び
- 食品加工・保存技術の拡大
- ガス置換包装(MAP)の採用拡大
- 食肉および家禽加工品に対する需要の高まり
- 冷凍・冷蔵食品の生産拡大
- パッケージ入り乳製品および冷凍製品の成長
- 市場抑制要因
- 食品用CO2の供給における地域間の不均衡
- 保管・流通インフラへの多額の投資が必要
- CO2生産の採算性に影響を与えるエネルギー価格の変動
- 食品グレードの純度および認証に関する厳しい要件
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ソース別
- アンモニア
- エタノール
- 水素
- 天然ガス処理
- その他のソース
- フォーム別
- リキッド
- ガス
- 固体/ドライアイス
- 最終用途産業別
- 飲料
- 食肉・家禽
- 乳製品・冷凍食品
- 果物・野菜
- ベーカリー・菓子
- その他の食品産業
- 国別
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ニュージーランド
- インドネシア
- マレーシア
- ベトナム
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Linde plc
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- TAIYO NIPPON SANSO CORPORATION
- Messer SE & Co. KGaA
- Sicgil India Limited
- Ellenbarrie Industrial Gases Limited
- IFB Agro Industries Limited
- WKS Industrial Gas Pte Ltd.
- Southern Gas Limited
- Yingde Gases Group Company Limited
- Hangzhou Hangyang Co., Ltd.
- Sichuan Tianyi Science and Technology Co., Ltd.
- Shandong Shouguang Juneng Golden Corn Co., Ltd.
- Jiangsu Huachang Chemical Co., Ltd.
- Guangdong Huate Gas Co., Ltd.
- Zhejiang Juhua Co., Ltd.
- India Glycols Limited
- PT Samator Indo Gas Tbk
- Air Water, Inc.