


チタン鉱石:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Titanium Ore - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154806
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
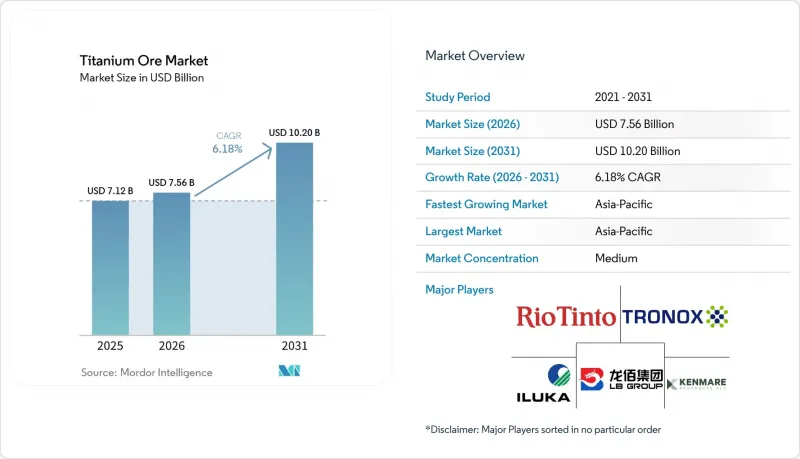
Mordor Intelligenceによると、チタン鉱石の市場規模は2025年に71億2,000万米ドルと評価され、2026年の75億6,000万米ドルから2031年までに102億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.18%となる見込みです。
世界のチタン鉱石市場の動向と洞察
顔料用二酸化チタンが市場の主要な需要を支えています
2025年、米国のチタン鉱石濃縮物の輸入量の95%以上が、国内の二酸化チタン顔料メーカーによって消費されました。顔料の生産量はチタン鉱石市場の主要な牽引役であり、顔料の購入者が年間鉱山出荷量の中心的な役割を果たし続けています。2025年の世界の二酸化チタン顔料需要は700万トンでしたが、中国の生産量は6.98%減の417万8,000トンとなった一方、インドおよび東南アジアでは都市化やインフラ整備の進展により消費が引き続き増加しました。塗料・コーティングは二酸化チタンの主要な用途であるため、建設活動は鉱山原料の購入に引き続き影響を及ぼしています。2025年12月、インドが中国産二酸化チタンに対するアンチダンピング措置を撤廃したことで、供給源へのアクセスは広がりましたが、国内のイルメナイト加工業者には圧力がかかり、モザンビークやオーストラリアの低コスト鉱山業者に有利に働きました。この需要基盤の持続性は、中国の硫酸法生産能力が、マイナスマージンにもかかわらず合理化されるか、それとも維持されるかにかかっています。
航空宇宙・防衛分野における高品位原料への需要が、鉱石の品質構成を再編しています
航空宇宙・防衛分野の調達活動は、通常の顔料サイクルとは独立して、高品位原料への需要を牽引しています。ボーイングとエアバスは合わせて16,000機の受注残を抱えており、ボーイング737 MAXの生産ラインは月産47機に向けて順調に進展しています。こうした生産要件は、今後5年間にわたり、チタン合金および認定済みスポンジチタンの需要を下支えするでしょう。塩化法によるスポンジチタンの製造には、二酸化チタン含有率が85%を超える原料が必要ですが、通常のイルメナイトでは、精製処理を行わなければ安定して供給することができません。日本のスポンジチタン輸出量は、2025年1月から8月にかけて過去最速のペースで増加し、2023年の年間記録の70%に達した一方で、チタン鉱石の輸入量は過去最低を記録しました。この傾向は、ルチル、合成ルチル、および厳格な品質管理を維持できる生産者に有利に働いています。
環境許可と鉱山復旧義務が生産能力の拡大を遅らせる
環境許可は、チタン鉱石市場における新規鉱物砂生産能力を直接的に制約しています。米国における環境影響評価(EIS)の手続きには平均4.5年を要し、訴訟によってさらに遅延が生じる可能性があります。チタン鉱石のサブカテゴリーに対する米国の排出規制は、鉱脈採掘および砂鉱床の浚渫採掘を対象としており、これにより生産開始前の資本要件が増大しています。ケンメア・リソーシズ社(Kenmare Resources plc)は、モザンビークにおける実施協定の更新について、鉱区権の有効期限が2024年12月に満了した後も、2026年8月時点で未解決のままであり、提案されている税制改正がさらなる不確実性をもたらしていると述べています。マダガスカル、南アフリカ、インドにおいても、同様の許認可や税制上の圧力が見られます。これらの義務は、グリーンフィールド投資を遅らせ、高品位原料への需要に対する供給の対応を制限しています。
セグメント分析
2025年、イルメナイトはチタン鉱石市場の80.23%を占めていました。この地位は、地質学的豊富さ、49万メトリックトンを超える世界埋蔵量、および硫酸法による二酸化チタン生産における確立された用途を反映しています。加工業者は、合成ルチルやスラグに変換可能な「アップグレードグレード」のイルメナイトと、直接使用される「硫酸塩グレード」の原料とを区別しています。この区別により、高品質なイルメナイトには価格プレミアムが付いています。ロイコセンは60%から90%の二酸化チタンを含んでおり、天然ルチルの入手が困難な地域において、より限定的な原料供給源となっています。
ルチルは2031年までCAGR7.05%で成長すると予測されており、チタン鉱石市場において最も成長の速い種類となります。2025年の天然ルチルの生産量は45万メートルトンでしたが、一方、塩化法による二酸化チタンの世界生産能力は年間400万メートルトンを超えました。シエラレオネは2025年に生産量を8万メートルトンから11万メートルトンに増やし、ケニアやウクライナでの生産減少を一部相殺しました。オーストラリアは3万5,000メートルトンのルチル埋蔵量を保有し、年間20万メートルトンを生産していますが、これは豊富な資源基盤があっても、即時の供給増加が保証されるわけではないことを示しています。この供給制約が、合成ルチルの利益率を支え、チタン鉱石市場においてルチルが長期的に優れたパフォーマンスを発揮する要因となっています。
地域別分析
アジア太平洋地域は2025年にチタン鉱石市場の45.18%を占めており、2031年までCAGR6.78%で成長すると予測されています。中国は2025年に320万メートルトンのイルメナイトを生産し、二酸化チタン顔料の年間生産能力は600万メートルトンと推定されています。2025年の最初の9か月間で、同国はチタン鉱石濃縮物を380万グロストン輸入し、前年同期比で5%増加しました。その輸入量の47%をモザンビークが、17%をオーストラリアが、7%をノルウェーが供給しました。こうした国内生産量、顔料生産能力、および輸入量の組み合わせにより、同地域は鉱石の需要と価格動向において中心的な位置を占めています。
インドは9,200万トンという世界第3位のイルメナイトおよびルチル埋蔵量を保有していましたが、鉱石生産量では第5位にとどまりました。同国は二酸化チタン需要の75%を輸入に依存しており、国内での選鉱および採掘の余地が残されています。日本のチタン鉱石輸入量は2025年に過去最低を記録した一方、スポンジチタンの輸出量は2025年1月から8月にかけて増加しました。北米と欧州は、顔料生産および航空宇宙用原料の主要な需要拠点であり続けています。米国は2025年に100万トンの二酸化チタン顔料を生産しましたが、チタン鉱石濃縮物の純輸入依存度は86%でした。
米国は2025年に7億2,000万米ドル相当の濃縮鉱を輸入しましたが、2024年は6億5,800万米ドルでした。「重要原材料法」は、チタンを戦略的原材料として指定しており、欧州の供給源の多様化を支援しています。南アフリカは2025年に130万メートルトンのイルメナイトを生産しました。マダガスカルの「ヴァラ・マダ」プロジェクトには、重鉱物品位6.1%の確認・推定埋蔵量が9億400万トンあり、硫酸塩、スラグ、塩化物各品位を合わせて年間95万9,000トンのイルメナイトを生産しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 顔料用二酸化チタンの需要
- 航空宇宙・防衛分野における高品質原料への需要
- 塩化物法による顔料生産能力の拡大
- 高度選鉱および原料の品質向上
- 高品質な原料の安定確保に向けた合成ルチルへの代替
- 市場抑制要因
- 環境許可および鉱山復旧の義務
- 原料価格と需要の周期性
- 高品位鉱砂鉱床の枯渇
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- イルメナイト
- ルチル
- ロイコキセン
- その他のチタン鉱石
- 用途別
- 二酸化チタン顔料
- チタン金属
- コーティングおよびライニング
- 溶接棒
- その他の用途
- エンドユーザー産業別
- 航空宇宙・防衛
- ヘルスケア
- 自動車
- 化学品
- 建設
- その他の産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Base Resources
- China Vanadium Titano-Magnetite Mining Company Limited
- ILUKA RESOURCES LIMITED
- IREL(India)Limited
- Kenmare Resources plc
- Kronos Worldwide, Inc.
- LB Group
- Pangang Group Vanadium Titanium & Resources Co., Ltd.
- Rio Tinto
- Sierra Rutile
- The Chemours Company
- The Kerala Minerals & Metals Limited
- The Kerala Minerals and Metals Limited
- TiZir Limited
- Tronox Holdings Plc
- UMCC-TITANIUM
第7章 市場機会と将来の展望



