


マレーシアの塗料とコーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Malaysia Paints and Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154804
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
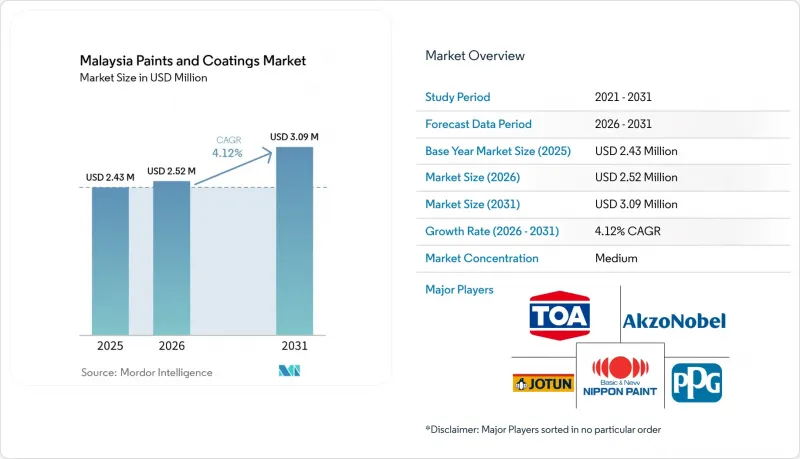
Mordor Intelligenceによると、マレーシアの塗料・コーティング市場の規模は2025年に24億3,000万米ドルと評価され、2026年の25億2,000万米ドルから2031年までに30億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.12%となる見込みです。
マレーシアの塗料・コーティング市場の動向と洞察
住宅、商業、インフラ建設のパイプライン
マレーシアの建設セクターは、2025年に1,786億リンギット(403億米ドル)の工事額を計上し、前年比12.5%の成長を記録しました。建設活動は、住宅、商業、公共プロジェクトを問わず、建築用塗料の消費における最大の直接的な源泉であり続けています。2025年度予算では、住宅省に100億リンギット(23億米ドル)が割り当てられたほか、初めての住宅購入者を支援するための住宅ローン保証制度も設けられました。新築住宅では、建設の各段階で塗料、下地塗料、防水システム、および関連する仕上げ材が必要となります。マレーシアの塗料・コーティング市場も、構造工事から内外装の仕上げへと工事が進むにつれて恩恵を受けています。この需要は幅広い基盤を持っており、着工により販売代理店、請負業者、およびプロジェクトの仕様書を通じて消費が生まれています。
建設工事の構成比は、建設総生産高と同様に重要になってきています。2025年第2四半期には、非住宅建築が56.7%増、特殊工事は22.2%増となり、いずれも住宅部門の伸びを上回りました。これらのプロジェクトでは、従来の内装用エマルジョン塗料よりも、エポキシ床用塗料、耐火システム、屋根用仕上げ材、その他の特殊製品が頻繁に使用されます。したがって、産業・商業プロジェクトの基盤が拡大すれば、価値構成はより保護性の高い用途へとシフトする可能性があります。ジョホール、セランゴール、ペナンは、建設活動と産業開発が融合した重要な地域であり続けています。マレーシアの塗料・コーティング市場は、プロジェクトの完成時およびその後のメンテナンスサイクルにおいてコーティングが必要とされるため、こうした建設パイプラインと直接結びついています。
自動車および電気自動車製造の拡大
自動車製造の拡大により、マレーシアにおける塗料の潜在市場が拡大しています。『ニュー・ストレーツ・タイムズ』紙が引用したケナンガ・調査によると、2025年の純電気自動車の登録台数は3万848台に達し、42%の成長を示しました。イノコム社は2026年8月、3億マレーシア・リンギット(7,300万米ドル)を投資し、クリム複合施設に第3塗装工場を稼働させました。この施設により、1シフトあたりの年間生産能力が5万台増加し、塗装工場の総処理能力は年間10万台の車体に達することになります。現地での自動車組立では、塗装済みの車体を輸入するのではなく、マレーシア国内で塗装を行う必要があるため、Eコートプライマー、ベースコート、クリアコートの各工程にわたって需要が生まれています。
EP Manufacturing Berhad社は、2026年6月にマラッカ州ペゴで、2億マレーシアリンギット(4,600万米ドル)を投じた自動車塗装施設の建設を開始しました。計画中のこの施設は、年間3万台の車体を処理することを目標としており、BEV、HEV、PHEV、およびICEプラットフォームに対応できるよう設計されています。新たな組立ラインの稼働に伴い、サプライヤーは水性プライマーおよびトップコートシステム、電着塗装、耐久性に優れたクリアコートの認定取得が求められています。これらの仕様により、汎用エマルジョンではなく、ポリウレタンや高固形分配合の需要が高まっています。マレーシアの塗料・コーティング市場は、自動車用塗料が性能や生産要件に基づいて選定されることから、この変化の恩恵を受けています。また、この拡大に伴い、自動車メーカーにとって信頼性の高い現地技術サービスの重要性が高まっています。
樹脂、二酸化チタン、顔料、および溶剤のコスト変動
原材料価格の変動は、塗料メーカー、特に購買力が限られている企業にとって、直接的な利益率のリスクをもたらします。このリスクの中心となるのが二酸化チタンであり、建築用塗料の現金生産コストの25%~30%、工業用配合の12%~18%を占めています。2025年上半期、中国国内産のルチル系二酸化チタンの平均価格は1トンあたり1万4,461元(2,000米ドル相当)となり、2024年同期比で6.65%下落しました。欧米のサプライヤーは、2025年第4四半期に向けて1トンあたり100~150米ドルの価格引き上げを発表しました。国内の小規模生産者は、一般的に長期供給契約を結んでいないため、こうした価格変動を吸収する余地が限られています。
貿易措置は、価格面での圧力をさらに悪化させる可能性があります。EUが中国の二酸化チタンに対して課したアンチダンピング関税は、14.4%から39.7%の範囲でした。EUやブラジルが課した関税により、中国の輸出先はマレーシアを含むアジア太平洋経済協力(APEC)市場へとシフトしました。短期的には供給量の増加が商品価格を押し下げる可能性がありますが、価格の下落は、高付加価値の配合への転換ができないメーカーへの圧力を強める恐れがあります。マレーシアの塗料・コーティング市場は、輸入原材料と請負業者主導の価格設定が同時に作用するこの緊張関係にさらされています。樹脂、顔料、溶剤、二酸化チタンのコストは、依然として生産者の利益率に影響を与える重要な要因となっています。
セグメント分析
アクリル樹脂は2025年の市場規模の44.23%を占め、マレーシアの塗料・コーティング市場において樹脂種別で最大のシェアを占めています。この地位は、外装・内装用建築塗料における幅広い用途によって支えられています。耐候性、発色保持性、そして手頃な配合コストは、住宅および商業ビルの要件に合致しています。アクリル樹脂は、経済的なローラー塗布用エマルジョンとしても、高級なエラストマー系外装システムとしても機能します。この汎用性により、販売店やプロジェクトチャネルにおいて幅広い需要基盤を築いています。
アルキド樹脂は、油性光沢塗料が依然として指定されている木材仕上げや一般的な産業用途で、現在も使用されています。エポキシ樹脂は、工業用床や船舶資産の保護コーティングにおいて重要な役割を果たしています。ポリエステル樹脂は、金属製家具、建築用アルミニウム、家電製品の仕上げにおける粉体塗装に使用されています。ポリウレタン樹脂は、2031年までCAGR4.67%で拡大すると予測されており、マレーシアの塗料・コーティング市場において最も成長の速い樹脂タイプとなる見込みです。自動車用トップコート、データセンターの鉄骨構造、再生可能エネルギー用ラックがこの成長を支えています。プロトン社は2026年5月、AHTV工場の生産能力を年間4万2,000台に拡大し、2液型クリアコート向けの現地自動車生産基盤を強化しました。ポリウレタン市場は、柔軟性や耐スクラッチ性を必要とする用途での使用によっても支えられています。改訂されたMS 134規格の要件は、低VOCポリウレタンおよびアクリル・ポリウレタン系システムへの関心をさらに後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 住宅・商業・インフラ建設の受注見通し
- 自動車および電気自動車の生産拡大
- エレクトロニクス、データセンター、電気機器クラスターの成長
- 再生可能エネルギー、船舶、エネルギー関連資産からの保護コーティング需要
- 低VOCおよび水性製品への仕様転換
- 熱帯気候における遮熱・抗菌コーティングの導入
- 市場抑制要因
- 樹脂、二酸化チタン、顔料、および溶剤のコスト変動
- VOC、有害大気汚染物質、および製品コンプライアンスコスト
- 分散した競合と請負業者主導の価格圧力
- 商業用オフィスの供給過剰とプロジェクトのタイミングに関するリスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 樹脂タイプ別
- アクリル
- アルキド
- ポリウレタン
- エポキシ
- ポリエステル
- その他の樹脂タイプ
- 技術別
- 水性
- 溶剤系
- 粉体塗装
- UV硬化型コーティング
- エンドユーザー産業別
- 建築
- 自動車
- 木
- 保護コーティング
- 一般産業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Akzo Nobel N.V.
- Axalta Coating Systems Ltd.
- Chugoku Marine Paints, Ltd.
- Federal Paints Manufacturing(M)Sdn. Bhd.
- Jotun
- Kansai Paint Co., Ltd.
- KCC Corporation
- Kossan Paint(M)Sdn. Bhd.
- KTH Paint Industries Sdn. Bhd.
- MCI Paint Sdn. Bhd.
- Nippon Paint Holdings Co., Ltd.
- Platinum Phase Sdn. Bhd.
- PPG Industries, Inc.
- Seamaster Paint(Malaysia)Sdn. Bhd.
- SK Kaken Co., Ltd.
- Smart Asia Chemical Bhd.
- Suzuka Chemical Co., Ltd.
- Syncoates(M)Sdn. Bhd.
- The Sherwin-Williams Company
- TOA Paint Public Company Limited