


苦味抑制フレーバーキャリア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bitterness Suppressor Flavor Carrier - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154792
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
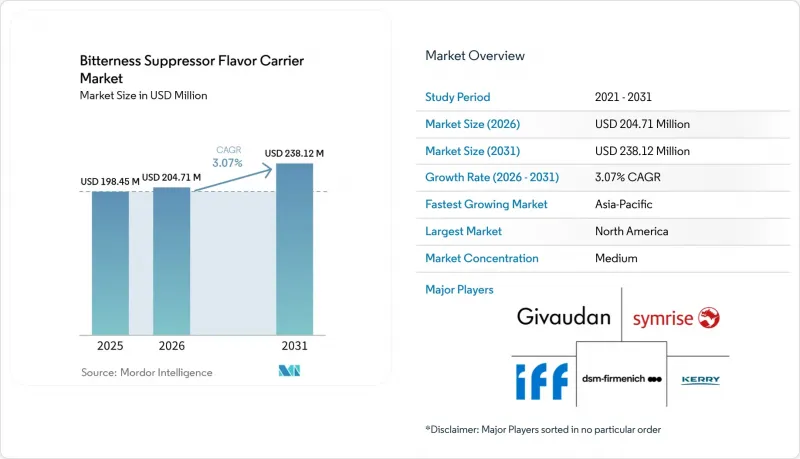
Mordor Intelligenceによると、苦味抑制用フレーバーキャリア市場の規模は、2025年の1億9,845万米ドルから2026年には2億471万米ドルへと拡大し、2026年から2031年にかけてCAGR3.07%で推移し、2031年には2億3,812万米ドルに達すると予測されています。
世界の苦味抑制用フレーバーキャリア市場の動向と洞察
機能性飲食品および栄養強化飲食品への需要の高まり
機能性食品や栄養強化飲料では、ビタミン、ミネラル、アダプトゲン、および官能特性に影響を与えるその他の生物活性成分が配合されている場合、味をマスキングし、風味を届けるシステムが必要となります。これらの成分は、特に単一の製品マトリックス内で植物性タンパク質や植物エキスと組み合わされた場合、一度に複数のオフノートを発生させる可能性があります。フレーバーキャリアは、飲料や栄養バーにおいて、さまざまなpHレベル、水分活性条件、加工温度、および保存期間を通じてその効果を維持しなければなりません。メーカーが、より広範な健康目標や表示要件を満たすために、脂肪と糖分を同時に削減する場合、配合設計の課題はさらに高まります。これらの成分は苦味を和らげる働きがあるため、それらを除去すると、製品の受容性を維持するための特殊なシステムに、より大きな感覚的な負担がのしかかることになります。こうしたバランスの取れた製品への需要は、機能性製品開発における苦味抑制用フレーバーキャリア市場を支え、サプライヤーが配合ごとに特化した技術サポートを提供するよう促しています。
好ましくない後味を持つ植物性タンパク質の使用拡大
植物由来タンパク質の使用拡大に伴い、苦味抑制剤や風味担体への需要が高まっています。これは、植物由来タンパク質が、消費者の受容性に影響を与える好ましくない苦味、豆のような後味、草のような後味、渋みなどの後味をもたらす可能性があるためです。グッド・フード・インスティテュート(Good Food Institute)の報告によると、2025年の米国における植物由来食品小売市場規模は79億米ドルに達し、同年には米国世帯の60%が植物由来食品を購入しました。このように広く普及しているにもかかわらず、味は依然として植物由来製品のさらなる消費拡大における主要な障壁の一つとなっています。メーカー各社が飲料、栄養補助食品、代替食品において大豆、エンドウ豆、米、その他の植物性タンパク質の使用を拡大するにつれ、それらに固有の異味を管理することがますます重要になっています。苦味抑制剤や風味担体は、好ましくない風味をマスキングし、官能的なバランスを改善し、全体的な嗜好性を高めるのに役立ちます。
高い開発・配合コスト
特定の配合に合わせた苦味抑制剤や風味担体システムを開発することは、社内の官能評価リソースが限られている中小規模の食品・製薬メーカーにとって、導入の障壁となり得ます。プロジェクトには、官能評価パネル、受容体結合アッセイ、各種加工条件における安定性試験、そして最終的な原料システムに関する規制関連文書が必要となる場合があります。こうした活動は、外部の技術支援を必要とする地域メーカーやジェネリック医薬品メーカーにとって、研究開発予算の大部分を消費する可能性があります。この問題は、外部の開発パートナーを必要とし、プロジェクト期間が長くなる傾向にあるアジア太平洋地域、中東・アフリカの市場において特に重要です。社内に官能評価チームを持つ大企業は、ニーズに合わせたシステムを構築できますが、中小規模の企業は、風味面での妥協や、原料コストの上昇を受け入れざるを得ない場合があります。
セグメント分析
2025年、苦味抑制用フレーバーキャリア市場において、フレーバーキャリアは58.24%のシェアを占めました。これは、飲食品の配合において、フレーバーキャリアが中核的な機能を果たしているためです。変性デンプン、ガム、脂質マトリックス、シクロデキストリン複合体は、製造工程における酸化、熱、湿気から揮発性香味成分を保護することができます。これらのシステムは、粉末ドリンクミックス、栄養強化シリアル、常温保存可能な栄養製品などにおいて、保存期間を通じて香りの品質を維持するのに役立ちます。その大きなシェアは、ほとんどの風味付き製品において、原料を安定化させ、風味の放出を管理するための何らかの方法が必要であることから、広く使用されていることを反映しています。市場内において、苦味抑制剤はより選択的な製品であり、顕著な異臭に対して、標準的な風味保護ではなく積極的な介入が必要な場合に使用されます。
苦味抑制剤は、製品再配合のニーズがより厳しくなるにつれ、2031年までCAGR4.09%で成長すると予測されており、市場全体を上回るペースとなる見込みです。糖分削減、植物性タンパク質の採用、および医薬品の嗜好性要件のそれぞれが、苦味成分の的を絞った制御の必要性を高めています。2025年の調査報告によると、医薬品有効成分の60%以上に固有の苦味があり、これが苦味受容体を遮断するソリューションの適用範囲を広げています。開発は、甘味料や酸味調節剤の添加にとどまらず、苦味化合物の結合を防ぐ受容体標的型リガンドの設計へと進んでいます。このアプローチにより、有効成分の含有量を増やし、添加物の使用量を減らすことが可能となり、苦味抑制剤・フレーバーキャリア市場において、技術的な成果が製剤要件を満たす場合、プレミアム価格設定を後押しすることになります。
地域別分析
北米は2025年に世界売上高の34.41%を占め、これは米国の機能性飲料、スポーツ栄養、栄養補助食品の各セクターが大きな規模であることに支えられています。これらのカテゴリーでは、代替甘味料、植物性タンパク質、植物抽出物が頻繁に使用されており、これらが苦味や渋味の課題を引き起こしています。また、需要の背景には、製薬業界が患者の服薬遵守や、製品開発段階における早期の嗜好性改善にますます注力していることも反映されています。機能性飲料におけるステビアやモンクフルーツの使用は、既存製品および新製品の双方において、苦味抑制システムに対する継続的な需要を生み出しています。カナダの栄養強化食品分野の動向や、メキシコの医薬品製造能力も、この地域の需要基盤をさらに拡大させています。
欧州市場は成熟していますが、クリーンラベルによる味覚調整や天然成分の開発においては依然として活発な動きが見られます。2024年3月に欧州食品安全機関(EFSA)から安全性の肯定的な見解が示されたことを受け、2025年6月、欧州委員会はナリンゲニン(FL No 16.132)を欧州連合(EU)の食品香料規制に追加しました。この追加により、EU全域において、清涼飲料、乳製品、植物由来食品の各カテゴリーにおける苦味調整の選択肢が広がりました。ドイツ、フランス、英国は、それぞれ機能性食品および医薬品の製造活動が活発であるため、主要国となっています。アジア太平洋地域は、中国、インド、日本、東南アジアにおける都市化、可処分所得の増加、加工食品の製造に支えられ、2031年までCAGR4.78%で成長すると予測されており、これにより苦味抑制剤およびフレーバーキャリア市場が拡大しています。
南米、中東・アフリカは、これらの原料市場としては規模は小さいもの、着実に発展しています。ブラジルとアルゼンチンでは、乳製品代替品や機能性飲料を通じて需要が支えられており、製品開発において官能特性の管理がますます重要になっています。中東およびアフリカでは、栄養補助食品や医薬品の輸入が特殊原料の需要を支えており、サウジアラビアとアラブ首長国連邦が流通の拠点として機能しています。現地生産は依然として限定的ですが、プライベートブランドのサプリメント粉末や栄養強化スナックが、地域の受託製造業者によって使用される、入手しやすいマスキング剤への需要を生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 機能性飲食品および栄養強化飲食品に対する需要の高まり
- 後味が好ましくない植物性タンパク質の利用拡大
- 減糖・低カロリー製品の再配合の増加
- ニュートラシューティカルズおよび栄養補助食品の拡大
- クリーンラベルおよび天然由来の風味マスキングソリューションに対する需要の高まり
- マイクロカプセル化技術および風味の制御放出技術の進歩
- 市場抑制要因
- 高い開発・製剤コスト
- 効果的な味マスキングを実現することの難しさ
- 有効成分および機能性成分との相性に関する問題
- 高度な封止技術のコストの高さ
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 苦味抑制剤
- フレーバーキャリア
- フォーム別
- リキッド
- パウダー
- その他
- 用途別
- 食品・飲料
- 医薬品
- ニュートラシューティカルズおよび栄養補助食品
- 動物用飼料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Givaudan SA
- International Flavors & Fragrances Inc.
- Symrise AG
- dsm-firmenich AG
- Kerry Group plc
- Cargill, Incorporated
- Tate & Lyle PLC
- Sensient Technologies Corporation
- Takasago International Corporation
- Dohler GmbH
- Roquette Freres
- Ingredion Incorporated
- Archer-Daniels-Midland Company
- Stepan Company
- Flavorchem Corporation
- Synergy Flavors, Inc.
- Nactis Flavours
- Bell Flavors & Fragrances, Inc.
- Blue Pacific Flavors, Inc.
- Robertet SA
第7章 市場機会と将来の展望



