


耳鼻咽喉疾患治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
ENT Disorder Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154786
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
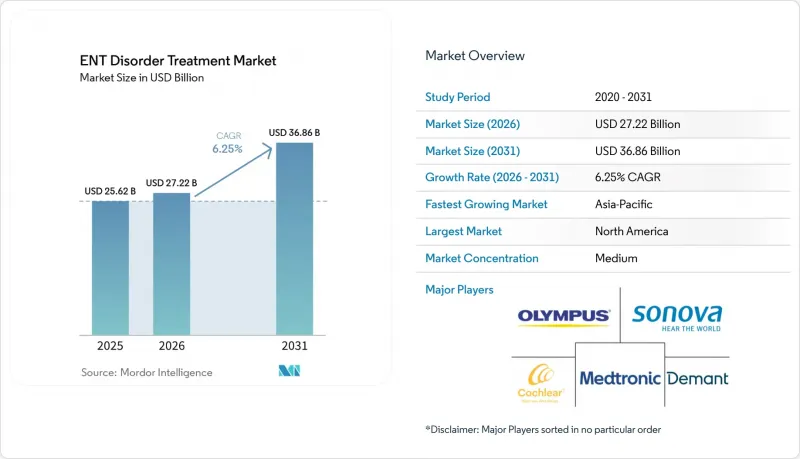
Mordor Intelligenceによると、耳鼻咽喉科疾患の治療市場の規模は、2025年の256億2,000万米ドルから2026年には272億2,000万米ドルへと拡大し、2031年までに368億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.25%で成長すると見込まれています。
世界の耳鼻咽喉科疾患治療市場の動向と洞察
加齢に伴う難聴の増加と耳鼻咽喉科疾患の負担の増大
世界中で4億3,000万人以上が、日常生活に支障をきたす難聴のリハビリテーションを必要としています。2025年の分析によると、難聴は60歳以上の成人において、障害調整生存年数(YLD)の3番目に多い原因として挙げられました。この層には、補聴器や人工内耳以上のケアが必要です。また、鼓膜形成術、平衡機能リハビリテーション、前庭系薬物療法に対する需要も生じています。認知機能の低下、うつ病、社会的孤立といった問題があるため、医療システムにとっては早期治療がより重要となっています。したがって、聴覚ケアを単なる任意の聴覚検査・機器の購入ではなく、より広範な臨床管理の一環として位置づけることで、耳鼻咽喉科疾患の治療市場は恩恵を受けることになります。
慢性副鼻腔炎、鼻炎、中耳炎の有病率の増加
2025年のシステマティックレビューによると、西側諸国の成人の推定12%が慢性副鼻腔炎に罹患していました。多くの患者は、エビデンスに基づいた持続的な治療を受けられず、依然としてプライマリケアでの抗生物質投与と選択的手術の間を行き来しています。2025年10月、テゼペルマブは、鼻ポリープを伴う慢性副鼻腔炎に対して承認された初のTSLP標的生物学的製剤となりました。デュピルマブは、2026年2月にアレルギー性真菌性鼻副鼻腔炎の治療薬として米国で承認されました。これらの承認は、耳鼻咽喉科疾患治療市場における鼻副鼻腔炎症の慢性疾患管理モデルを後押しするものです。呼吸器免疫学のプラットフォームを有する企業は、長期的な生物学的製剤による治療を必要とする患者の治療において優位性を持っています。
高度な耳鼻咽喉科用医療機器および外科手術の高コスト
人工内耳、高級補聴器、および画像誘導下副鼻腔手術は、多くの患者にとって依然として高額です。PLOSの分析によると、米国の補聴器価格は500米ドルから3,000米ドルと報告されています。手術やフィッティングを含む人工内耳の総費用は、一部の医療制度において10万米ドルに達することもあります。こうした価格の障壁は、疾病負担が高い低・中所得国において最も顕著です。また、中国の数量ベースの調達政策も、高級機器の平均販売価格を押し下げています。コクレア社は、2026年度の決算報告において、この政策を中国における高級人工内耳の販売にとっての逆風であると指摘しました。
セグメント分析
2025年、耳鼻咽喉科疾患治療市場において、医薬品が57.31%のシェアを占めました。この状況は、プライマリケアにおいて抗生物質、抗ヒスタミン薬、およびコルチコステロイドが頻繁に処方されていることを反映しています。医療機器市場は、2026年から2031年にかけてCAGR7.58%で成長すると予測されています。この急速な拡大を支えているのは、聴覚インプラント、バルーン拡張システム、ナビゲーションプラットフォーム、および高度な内視鏡です。また、医療機器は、多くの確立された薬物療法に比べて、1回の処置あたりの価値が高くなっています。
生物学的製剤は、耳鼻咽喉科疾患治療市場における医薬品の構成を変えつつあります。テゼペルマブはTSLPを阻害し、デュピルマブはIL-4およびIL-13のシグナル伝達経路を阻害します。これらの作用機序は、低分子耳鼻咽喉科治療薬ではニーズが満たされない患者さんに役立ちます。医療機器の消耗品や付属品は、施術件数に連動した継続的な収益をもたらします。補聴器およびインプラントは、医療機器カテゴリーの中で最も高い単価を維持しています。FDAの510(k)およびPMAの承認プロセスは、引き続き製品の発売時期や調査の優先順位を決定づけています。
2025年、耳の疾患は耳鼻咽喉科疾患治療市場規模の38.24%を占めました。難聴、中耳炎、および人工内耳の需要が、この主導的地位を支えました。また、このカテゴリーは、確立された聴力検査、画像診断、およびインプラント技術の恩恵も受けています。その治療経路は、長年にわたる臨床的エビデンスによって裏付けられています。聴覚ケアの規模の大きさにより、耳のカテゴリーは耳鼻咽喉科疾患治療市場において堅固な基盤を築いています。
「喉、喉頭、および関連構造」は、2031年までCAGR7.22%で成長すると予測されています。閉塞性睡眠時無呼吸症候群の診断件数の増加、舌下神経刺激療法、経口ロボット手術が需要を支えています。米国耳鼻咽喉科・頭頸部外科学会は、CPAP療法では不十分な場合に、いくつかの外科的治療法を認めています。「鼻・副鼻腔」分野も、慢性鼻副鼻腔炎やアレルギー性鼻炎のため、引き続き重要な位置を占めています。鼻ポリープの程度に基づく生物学的製剤の適応判定により、画像診断の利用が増加する可能性があります。生物学的製剤によって手術が先送りされる場合、短期的には手術件数が減少する一方で、薬剤の売上高は増加する可能性があります。
地域別分析
2025年、北米は耳鼻咽喉科疾患治療市場シェアの42.61%を占めました。先進的な償還制度、専門医の密度、および補聴器や生物学的製剤への高い支出が、その主導的な地位を支えています。米国の規制当局による審査により、2025年および2026年に副鼻腔疾患に対するテゼペルマブとデュピルマブの承認が得られました。全体的な支出は高いもの、地方における医療アクセスは依然として懸念事項となっています。2024年のJAMAの研究によると、米国の郡の75%が、聴覚医療専門家の不足地域に該当することが判明しました。
アジア太平洋地域は、2026年から2031年にかけてCAGR7.75%で拡大すると予測されています。日本の高齢化、中国の耳鼻咽喉科医療体制への投資、およびインドにおける専門医療への需要が、この成長ペースを支えています。日本では、2026年6月にコクレア社の「Nucleus Nexa」人工内耳が承認されました。同情報源によると、日本の人口の11%、75歳以上の成人の70%以上が難聴を患っているとのことです。中国では、数量ベースの調達制度がプレミアム人工内耳の売上を抑制している一方で、地域病院の拡大により手術件数が増加し、ジェネリック医薬品の使用も広がっています。
欧州では、ドイツ、英国、フランス、イタリア、スペインにおける確立された償還制度により、2025年も依然として大きなシェアを維持しました。EU MDR 2017/745のCEマーク取得要件は、同地域における医療機器へのアクセスにおいて依然として中心的な役割を果たしています。メドトロニック社は、2026年6月8日、耳鼻咽喉科手術用「Stealth AXiS」のCEマーク承認を取得しました。中東およびアフリカ地域では、GCC(湾岸協力理事会)諸国における病院医療への民間投資と、サハラ以南のアフリカにおける深刻な人材不足が併存しています。Global OHNSの報告によると、サハラ以南のアフリカにおける臨床医密度は人口10万人あたり0.18人となっています。南米では、補聴器プログラムや生物学的製剤へのアクセス拡大が後押しとなっていますが、通貨の変動や保険制度の断片化が普及を遅らせています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 加齢に伴う難聴の増加と耳鼻咽喉科疾患の負担の増大
- 慢性副鼻腔炎、鼻炎、中耳炎の有病率の増加
- 低侵襲耳鼻咽喉科手術および画像誘導手術の普及
- ヘルスケアへのアクセス拡大、保険償還、および耳鼻咽喉科(ENT)インフラの整備
- 遠隔耳鏡検査と遠隔耳鼻咽喉科診療:医療サービスが行き届いていない地域への診断の拡大
- 小児の再発性中耳炎に対するマイクロバイオームおよびプロバイオティクス療法
- 市場抑制要因
- 高度な耳鼻咽喉科用医療機器および外科手術の高コスト
- 抗菌薬耐性および抗菌薬適正使用に関する制約
- 新興市場における高度な聴覚補助機器の償還制度のばらつき
- 耳鼻咽喉科専門医、聴覚士、および補聴器フィッティング体制の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 医療用機器
- 外科用およびインターベンション用医療機器
- 補聴器およびインプラント
- 消耗品および付属品
- 医薬品
- 抗生物質
- 鎮痛薬および非ステロイド性抗炎症薬
- 抗ヒスタミン薬
- コルチコステロイド
- 抗ウイルス薬
- 充血除去薬
- バイオロジクス
- その他
- 医療用機器
- 臓器タイプ別
- 耳
- 鼻および副鼻腔
- 咽頭、喉頭および関連構造
- 疾患タイプ別
- 感染症による耳鼻咽喉科疾患
- 炎症性およびアレルギー性耳鼻咽喉科疾患
- 聴覚・平衡機能障害
- 構造的および閉塞性疾患
- 睡眠関連呼吸障害
- その他の疾患タイプ
- 患者の年齢層別
- 小児(0~12歳)
- 10代(13~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- 流通チャネル別
- 病院薬局
- 小売薬局およびドラッグストア
- オンライン薬局およびデジタルプラットフォーム
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Acousia Therapeutics GmbH
- Ambu A/S
- AstraZeneca
- Cochlear Limited
- Demant A/S
- GN Store Nord A/S
- GSK plc
- Johnson & Johnson
- KARL STORZ SE & Co. KG
- MED-EL Elektromedizinische Gerate GmbH
- Medtronic plc
- Merck & Co., Inc.
- Novartis AG
- Olympus Corporation
- Pfizer Inc.
- Sanofi
- Sonova Holding AG
- Spiral Therapeutics
- Stryker Corporation
- Teva Pharmaceutical Industries Ltd.
- WS Audiology A/S
第7章 市場機会と将来の展望



