


使い捨て酸素マスク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Disposable Oxygen Masks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154784
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
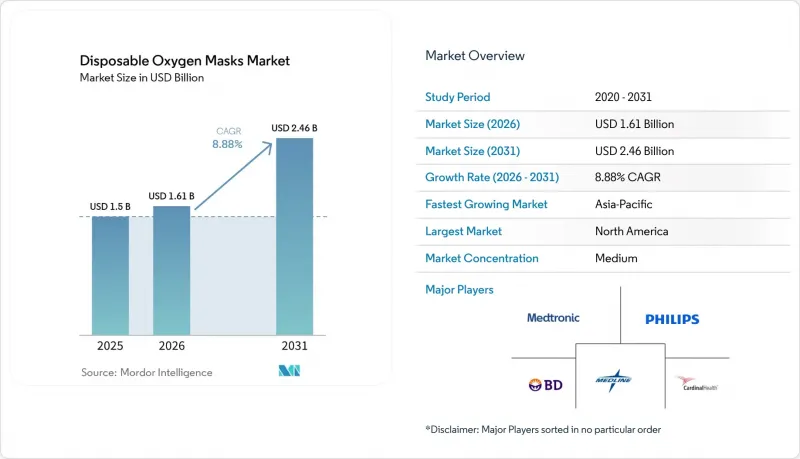
Mordor Intelligenceによると、使い捨て酸素マスクの市場規模は2025年に15億米ドルと評価され、2026年の16億1,000万米ドルから2031年までに24億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.88%となる見込みです。
世界の使い捨て酸素マスク市場の動向と洞察
呼吸器疾患の増加と急性期医療への需要の高まり
慢性呼吸器疾患により、急性期および長期ケアの現場において、酸素供給用インターフェースに対する継続的な需要が生じています。2023年、世界中で慢性呼吸器疾患による有病者数は5億6,920万人、死亡者数は420万人に達し、そのうちCOPD(慢性閉塞性肺疾患)による死亡者数は340万人でした。COPDは死因の第3位としても特定されており、これは酸素療法に対する持続的な臨床的ニーズを裏付けるものです。WHO東南アジア地域では、COPDによる死亡原因の順位が、2000年の第7位から2021年には第4位へと上昇しました。この変化により、より多くの潜在的な需要が、使い捨て呼吸器用消耗品の標準化された調達システムをまだ構築中の医療システムへとシフトしています。これには、病院や地域社会を問わず、臨床基準、予測可能な補充、地域の流通能力、および公的予算の制限のバランスをとらなければならない調達プロセスが含まれます。したがって、使い捨て酸素マスク市場は、確立された病院の需要と、低・中所得国における発展途上の呼吸器ケア能力の両方に関連しています。
在宅酸素療法の拡大
メディケアによる在宅酸素療法の適用範囲は、特定の臨床状況において、標準的な低酸素血症の閾値を超えて適用される場合があり、これにより入院施設外でのケアが支援されています。この環境では、病院による断続的な一括発注サイクルではなく、患者と供給業者が定期的な補充を管理するため、利用パターンが変化します。その結果、サービスの継続性、配送の調整、およびすぐに利用可能な交換用製品が、全国の在宅ケア利用者にとって、毎日中断なく日常的なケアを行う上で重要な要素となっています。在宅ケア市場は2031年までCAGR8.8%で拡大すると予測されており、使い捨て酸素マスク市場において最も成長の速いエンドユーザー環境となる見込みです。宅配サービスや耐久医療機器の流通チャネルを活用することで、毎日酸素療法を利用する方々の交換用製品の購入をより定期的なものにすることができます。インドや中国における公的支援のケアプログラムは、在宅呼吸ケアに対するさらなる潜在的な需要層をもたらしていますが、調達慣行は地域によって異なります。この変化により、使い捨て酸素マスク市場に参入するサプライヤーにとって、製品の手配と同様に販売チャネルの運用が重要になっています。なぜなら、配送スケジュール、処方箋の書類手続き、患者への教育、および医療用耐久機器プロバイダーとの連携が、製品がユーザーに時間通りに届くかどうかに影響を与えるからです。
鼻カニューレおよび高流量鼻カニューレシステムによる代替
急性呼吸不全の患者を対象とした監視下環境において、高流量鼻カニューレの使用が増加しています。米国の大規模な医療システムにおける使用件数は、2017年初頭の月間176件から、2024年末には月間269件へと増加しました。この治療法は、加湿された高流量酸素を必要とする集中治療室やステップダウン病棟において、従来のマスクと最も直接的に競合しています。これらの環境では、臨床目標、モニタリングリソース、および人員配置モデルが、標準的な救急、病棟、または在宅ケアの場面で通常行われるものよりも複雑な形態の呼吸介入をサポートできるからです。2025年の研究によると、機器のコスト、流量調整の要件、および治療失敗の認識遅延への懸念から、監視下のエリア以外での病棟での使用は依然として限定的であることが判明しました。標準的なマスクは、迅速なセットアップと低コストが重視される救急部門、外科ケア、一般病棟、および外来診療において、依然として実用的な価値を有しています。その制約は、使い捨て酸素マスク市場全体というよりは、重症度の高い診療現場に集中しています。これは、スタッフが慣れ親しんだインターフェースを必要とし、必要な機器やセットアップ時間、専門的なモニタリングが最小限で済む場面では、従来のマスクの方が導入しやすいからです。
セグメント分析
2026年、簡易酸素マスクは使い捨て酸素マスク市場シェアの38.5%を占め、製品タイプの中で最大のシェアを占めました。病院では、緊急時の備え、日常的な酸素補給、および複数病棟にわたるプロトコルに対応するため、これらのマスクを大量に備蓄しています。その馴染みのあるデザインと導入負担の低さが、医療機関による安定した購入を支えています。リブリーザー式マスクは、吸入ガスの再循環が臨床的に適切な用途に対応しています。ベンチュリ式マスクは、より精密な吸入酸素分画の制御が必要な場合に使用され、制御されていない酸素供給が臨床的リスクをもたらす可能性のあるCOPD(慢性閉塞性肺疾患)のケアなどが含まれます。特殊用途マスクは、より差別化された機能への需要を反映し、2031年までCAGR7.8%で成長すると予測されています。
特殊仕様の製品には、二酸化炭素モニタリングポートを備えたもの、エアロゾルと酸素の併用機能を備えたもの、麻酔後ケア用のスカベンジング機能を備えたものなどが含まれます。特殊マスク向けの使い捨て酸素マスク市場規模は、単一のインターフェースで個別のモニタリングや供給工程を置き換えられる場合に恩恵を受けます。Vyaire Medical社の「AirLife Open Et」マスクは、呼気終末二酸化炭素モニタリング機能を統合した使い捨て低流量酸素マスクとして、2024年11月にFDAの510(k)認可を取得しました。これらの設計は、薬剤リストの複雑さを軽減し、一貫した臨床セットアップを支援するため、調達担当チームから好まれる可能性があります。Intersurgical社は、2026年に発表された査読付き研究において、同社の「EcoLite」高濃度マスクが、標準化されたパラメータの下で、従来の比較対象製品よりも15~27%高い酸素濃度を供給したことを報告しました。この研究では、その結果を一方通行弁の機能、リザーバーバッグの容量、および顔面密着性の向上によるものと結論付けており、呼吸療法チームが酸素供給の一貫性、患者へのフィット感、デバイスの機能性、および統合設計の運用上の価値を比較する際、臨床的エビデンスが特殊マスクの選定にどのように影響し得るかを示しています。
2026年時点で、PVCはコスト面での優位性と実証済みの製造能力に支えられ、使い捨て酸素マスク市場の58.4%のシェアを占めていました。サプライヤーや医療分野の購買担当者は、その加工特性や性能特性に精通しているため、標準的な酸素マスクの設計において依然として広く使用されています。また、PVCは、安定した供給とコスト管理を優先する医療機関向け入札における大量生産にも対応しています。シリコーンは、2031年までCAGR8.2%で拡大すると予測されています。これは、長時間装着への耐性、新生児用、あるいは患者との接触に関する仕様により、異なる材料特性が求められる場面で使用されます。このセグメントは、すべてのマスク設計においてPVCが急速に置き換わるというよりは、段階的な材料の移行を反映しています。これは、メーカーが材料の性能を検証し、適切な生産能力を維持し、既存の購入者への供給を確保し、地域ごとの異なるコンプライアンス要件を満たさなければならないためです。
欧州委員会は、規則(EU)2023/2482に基づき、医療機器におけるDEHPの段階的廃止期限を2030年7月1日まで延長しました。この期限は、欧州で販売される製品に従来のDEHP可塑化PVCを使用している製造業者にとってのコンプライアンス対応期間を定義するものであり、規制の適用が差し迫る前に、材料の適格性評価、技術文書、製造バリデーション、サプライヤーの準備状況、および製品変更のタイミングについて検討することが求められます。メーカー各社がその期限までに代替材料の認定を進めるにつれ、シリコーン製使い捨て酸素マスクの市場規模は拡大する可能性があります。北米のサプライヤーは異なる規制環境下で事業を展開していますが、カリフォルニア州では2030年からより厳しい要件が適用されます。医療用シリコーンは、垂直統合型の限られたサプライヤーグループによってのみ生産されているため、原料の供給は重要な課題となります。ゴムやその他のエラストマーは、標準的なPVCの経済性やシリコーンの仕様が材料選定の決定要因とならない小規模な特殊用途において依然として重要な役割を果たしており、特定のフィット感、性能、または用途要件を持つ設計に対して、サプライヤーに限定的ではあるもの安定した選択肢を提供しています。
地域別分析
2025年、北米は使い捨て酸素マスク市場シェアの35.4%を占めました。この地域では、病院の収容能力、メディケアによる在宅酸素療法の給付、および患者1人あたりの使用量を支える使い捨て要件が相まっており、確立されたプロバイダーネットワーク、購買組織、および耐久医療機器の流通チャネルが、サプライヤーが病院の需要と在宅酸素療法利用者の継続的なニーズの両方に応えられる環境を作り出しています。米国の病院建設着工額は2024年に339億米ドルに達し、2026年には307億米ドルになると予測されています。新施設は開院前に薬剤リストや供給契約を策定するため、将来の呼吸器用消耗品の需要を支える要因となります。カナダでは、既存の契約サプライヤーを優先する州政府による調達を通じて需要が拡大しています。メキシコでは、IMSS病院ネットワークの拡大が需要の源泉となっており、同ネットワークにおける施設活動の増加は、日常的な急性期医療用呼吸器消耗品の地域的な需要基盤を広げ、標準的な酸素供給インターフェースの調達を後押しする可能性があります。
欧州は2番目に大きな地域市場であり、ドイツ、英国、フランスでは、国の病院供給契約や在宅酸素療法プログラムによって市場が支えられています。同地域の調達システムにより、使い捨て酸素マスク市場においては、価格、コンプライアンス、そして安定した供給が重要視されています。アジア太平洋地域は2031年までCAGR8.1%で成長すると予測されており、これは地域別で最も高い成長率です。WHO東南アジア地域における死亡原因の12%は、慢性呼吸器疾患によるものです。中国は同地域最大の市場であり、一方、インドでは医療費補助や現地の医療機器製造促進策が支援となっています。日本、韓国、オーストラリアでは、高齢化、補助金制度、規制要件によって形成された、より成熟した在宅呼吸ケアのニーズが存在します。これにより、確立された品質基準を満たし、組織化されたケアチャネルを通じて在宅患者にサービスを提供できるサプライヤーが有利になる可能性があります。
中東およびアフリカでは、需要の傾向が分かれています。サウジアラビアとアラブ首長国連邦では、規制に準拠した使い捨て呼吸器製品を必要とする病院インフラが整備されています。南アフリカやその他のサハラ以南の市場では、医療機関の受け入れ能力は低いもの、急性期医療プログラムや緊急備蓄を通じて需要を生み出すことができます。南米はブラジルとアルゼンチンに集中しており、これらの国では公的医療制度が、コスト重視の調達予算の下で、COPDや喘息に対する多大なニーズに対応しています。ブラジルの呼吸器ケアプログラムでは、依然として低コストの簡易マスクを中心とした需要が支えられています。新興市場においては、手頃な価格の製品であっても、適切な書類、一貫した品質、そして信頼できる現地供給体制のもとで病院や地域医療現場に届けられる必要があるため、使い捨て酸素マスク市場では、規制順守、コスト管理、そして十分な流通網を兼ね備えたサプライヤーが優位となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 呼吸器疾患および急性期医療の需要の増加
- 在宅酸素療法の拡大
- 使い捨てインターフェースに対する感染対策上の選好
- 病院および救急医療の収容能力の拡大
- フロー設定やデバイス切り替えの誤りを低減する相互運用可能なマスク
- 在庫が少なく、多構成に対応したマスクキットの調達需要
- 市場抑制要因
- 鼻カニューレおよび高流量鼻カニューレシステムによる代替
- 在宅医療における償還と入札価格の圧力
- 材料の転換および医療用樹脂の供給リスク
- 実使用環境におけるフィット感、密閉性、および酸素濃度の変動
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測、金額および数量
- 製品タイプ別のセグメンテーション
- 簡易酸素マスク
- リブリーザー用マスク
- ベンチュリマスク
- 特殊酸素マスク
- 素材別のセグメンテーション
- ポリ塩化ビニル
- シリコーン
- その他(ゴムおよびエラストマー)
- 用途別セグメンテーション
- 呼吸器疾患
- 救急・集中治療
- 外科治療
- エアロゾル療法
- エンドユーザー別のセグメンテーション
- 病院・クリニック
- ホームケア
- 緊急サービス
- その他の医療施設
- 流通チャネル別のセグメンテーション
- 直接販売
- 小売
- オンラインストア
- 地域別のセグメンテーション
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Medline Industries, LP
- Teleflex Incorporated
- Intersurgical Ltd.
- Flexicare(Group)Limited
- Dynarex Corporation
- VYAIRE MEDICAL, INC.
- Ambu A/S
- Drive DeVilbiss Healthcare
- Besmed Health Business Corp.
- HEYER Medical AG
- BLS Systems Limited
- Cardinal Health, Inc.
- Becton, Dickinson and Company
- ICU Medical, Inc.
- Dragerwerk AG and Co. KGaA
- Fisher and Paykel Healthcare Limited
- Polymed Medical Devices
- GaleMed Corporation
- PFM medical AG
- Airways Surgical Pvt. Ltd.
- Armstrong Medical Ltd.
- Mercury Medical
- SunMed, LLC
- Convatec Group PLC
- ZOLL Medical Corporation
- Masimo Corporation
- Koninklijke Philips N.V.
- Medtronic plc
- ResMed Inc.
第7章 市場機会と将来の展望



