


歯科圧電超音波ユニット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Piezoelectric Ultrasonic Unit - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154783
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
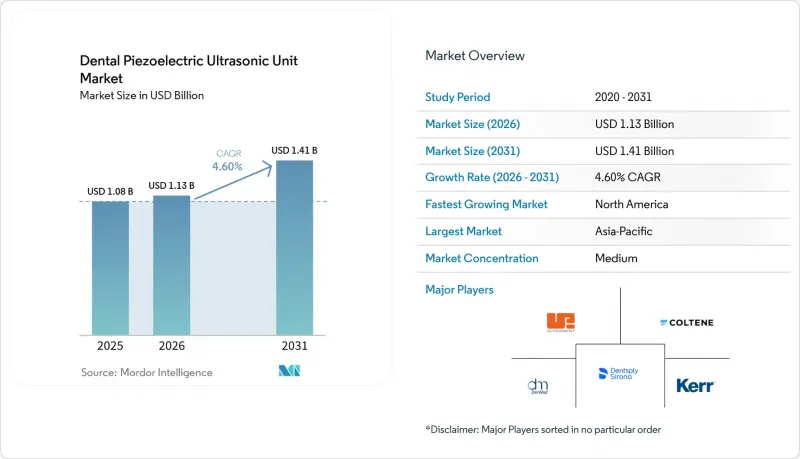
Mordor Intelligenceによると、歯科用圧電超音波ユニットの市場規模は、2025年の10億8,000万米ドルから2026年には11億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.60%で推移し、2031年までに14億1,000万米ドルに達すると予測されています。
世界の歯科用圧電式超音波装置市場の動向と洞察
歯周病治療件数の増加
2021年には、世界中で10億7,000万人が重度の歯周炎に罹患しており、歯周組織のデブリードメントは、歯科用圧電超音波装置市場において依然として中心的な位置を占めています。世界保健機関(WHO)は、「2023年から2030年までの世界口腔保健行動計画」の下で報告目標を設定しました。これらの目標は、各国の省庁に対し、予防的な口腔保健サービスの強化を促すものです。そのため、疾病負担の高い国々では、公立クリニックや大学附属病院が、より重要な機器購入者となる可能性があります。こうした機関による大規模な購入においては、高級な統合型システムよりも、中価格帯の卓上型ユニットが好まれる傾向にあります。2021年、南アジアでは3億1,000万件の重度の歯周炎症例が確認されており、インドと中国は、公的および民間の歯科機器投資において重要な市場となっています。2040年までの予測によると、疾病負担は引き続き増加すると見込まれており、これは単なる機器の買い替えサイクルにとどまらない需要を支える要因となるでしょう
インプラント治療および骨管理処置の拡大
インプラント学の進展により、歯科用圧電超音波装置市場は、日常的な予防処置の枠を超えて拡大しています。圧電式切削は、隣接する軟組織や神経血管構造への接触を最小限に抑えつつ、石灰化組織を処理できるため、外科的処置の準備段階で活用されています。これにより、サイナスリフト、リッジ増大術、およびインプラント周囲の手術での使用が促進されています。Neocis社は、2025年11月に、低侵襲インプラント手術用のFDA承認済み「Yomi S」システムを発売しました。インプラント埋入時の精度向上に伴い、それに先立つ外科的処置における精度への期待も高まっています。「口腔外科およびインプラント学」市場は、2031年までCAGR6.1%で成長すると予測されており、市場全体の成長率4.6%を上回ります。アジア太平洋地域では、高齢化、可処分所得の増加、民間クリニック数の拡大が相まって、インプラント処置の需要を支えています。
小規模診療所における高額な初期投資コスト
歯科用圧電式超音波ユニット市場において、資本コストは独立系および地方の歯科医院にとって依然として大きな障壁となっています。いくつかの新興市場では、融資やリースの選択肢が限られています。高機能な多機能システムは、利益率が低い小規模な歯科医院の購入能力を超える場合があります。DSO(歯科診療所運営組織)が事業規模を拡大しているにもかかわらず、多くの現役の歯科医院は依然として独立した形態を維持しています。コスト圧力により、需要が完全に消失するのではなく、低価格な中国製スケーラーへとシフトすることがよくあります。これにより、エントリーレベルの需要は維持されますが、高成長地域におけるプレミアムサプライヤーの獲得可能なシェアは制限されます。下取りプログラムや消耗品と連動した購入プランは、価格に敏感な購入者にとって、より利用しやすい継続的な取引関係を構築することができます。
セグメント分析
2025年、圧電式超音波スケーラーは、歯科用圧電式超音波装置市場シェアの48.6%を占めました。これらは、歯周治療体制を構築するクリニックやグループ診療所にとって、依然として主要な設備投資対象となっています。「ハンドピースおよびチップ」市場は、2031年までCAGR5.8%で成長すると予測されています。この成長率は、市場全体の予測や資本設備に期待される成長率を上回っています。制御ユニットが1台追加導入されるごとに、将来的なハンドピースやチップの交換需要が生まれます。そのため、診療所がユニット全体の交換を先送りした場合でも、消耗品の購入は継続されます。主要サプライヤーは、この交換サイクルを強化するために、幅広い独自のチップライブラリを活用しています。
歯科用圧電式超音波装置市場も、製品と治療プラットフォームの境界において変化しています。超音波機能は、エアポリッシングやレーザーモジュールと組み合わされるケースが増えています。これにより、調達担当者は、単体のスケーラーではなく、予防処置システム全体を評価できるようになります。この傾向により、一部の設備投資がより広範なプラットフォームカテゴリーへと移行する可能性があります。各臨床モードには、その用途に特化したチップが必要であるため、ハンドピースおよびチップは依然として重要な位置を占めています。歯肉下、歯肉上、歯内療法、および外科的処置には、それぞれ異なるチップ設計が必要となる場合があります。アクセサリーおよびメンテナンスツールは、依然として最も規模の小さい製品グループです。また、独自仕様の互換性要件により、汎用アクセサリーサプライヤーが参入できる余地は狭まっています。
2025年、歯科クリニックは歯科用圧電式超音波装置市場の52.4%を占めました。歯科クリニックは、依然として歯周治療を提供する主要な場となっています。グループ歯科診療所は、2031年までCAGR5.6%で拡大すると予測されています。これは、購買決定権が個々の歯科医師から、複数の診療所を擁する歯科組織へと移行していることを反映しています。DSO(歯科サービス組織)は、一元化された処方リストを用いて、各診療所間でブランドや機種を標準化しています。これにより、ネットワークが機器の標準を変更する際の交換サイクルを短縮することが可能です。また、確立されたサプライヤーが企業向けサービスサポートを提供する際にも、優位性をもたらします。
病院、外来手術センター、および学術機関は、規模の小さいエンドユーザーグループです。これらは、複雑な処置、調査、および臨床医の研修を支えているため、戦略的に重要な存在であり続けています。学術機関は、診療所やDSOにおける購入決定を左右するエビデンスを生み出すことができます。超音波装置の比較研究は、臨床プロトコルの選択に引き続き影響を与えています。メーカーは、たとえ当面の売上規模が小さくても、研究への機器提供や学術機関との提携を巡って競争を行う場合があります。こうした関係は、将来の治療実践や保険適用品目選定に影響を与える可能性があります。したがって、歯科用圧電式超音波装置業界は、日常的な臨床需要と学術的エビデンスの構築の両方に依存しています。グループ診療所の拡大は、独立した診療所の役割を排除するものではありませんが、主要な購買決定が行われる場を変化させます。
地域別分析
2025年、北米は歯科用圧電式超音波装置市場の40.8%を占めました。米国は、民間の歯科医院ネットワークが密であり、訓練を受けた臨床スタッフを擁し、DSOの統合が進んでいることから、地域需要を牽引しています。購入動向は、個々の歯科医院からグループレベルでの処方管理へと移行しつつあります。ハートランド・デンタルが2025年12月に、企業向けラボ管理システムとしてデンティラを選定した背景には、同社の臨床用品調達における協力関係がありました。カナダには、成熟した歯周病治療の基盤があります。メキシコは規模は小さいもの発展途上の市場であり、民間クリニックの拡大が地方の公的施設への投資を上回っています。2031年までの地域的な成長は、新規導入というよりは、主に機器の更新によるものと予想されます。
欧州は、歯科用圧電式超音波装置において第2位の地域市場です。ドイツ、英国、フランス、イタリア、スペインが、この地域の需要の大部分を占めています。ドイツは、民間診療所の高密度な分布と確立された償還枠組みの恩恵を受けています。この地域には、オーストリアのW&HやイタリアのMectronといった主要サプライヤーも存在します。これらの立地は、機器の流通とサービスの提供を後押ししています。規制要件は、確立された適合性文書を有するブランドに有利に働く場合があります。ISO 18397:2025では、電動スケーラーおよびそのチップに関する最新の要件が追加されました。東欧市場では、診療所のインフラ投資が増加するにつれて成長が見られます。この地域の動向は、西欧の成熟した需要と、新興の診療所ネットワークにおける発展途上の需要が組み合わさったものです。診療所はハンドピースやチップのタイムリーなサポートに依存しているため、サービス網の整備が重要です。したがって、現地に根付いた販売代理店は、ブランドの選定に影響を与える可能性があります。規制への準拠と流通能力は、地域間の競合において相互に作用します。
アジア太平洋地域は、2031年までCAGR5.3%で成長すると予測されており、歯科用圧電超音波ユニット市場において最も高い地域成長率を示しています。中国では、民間クリニックが輸入機器と国産機器の両方を購入しているため、最大の販売数量の機会が期待されます。同国では、2030年までに8万台の新しい歯科用チェアの導入が計画されています。インドもまた、歯周病に対する意識の高まり、中産階級の拡大、および公的口腔保健への投資により、市場を拡大しています。日本では、高齢化が進み、高齢者層に歯周病が蔓延しているため、メンテナンスやスケーリングの需要が支えられています。韓国とオーストラリアでは、インプラント治療の普及や、高精度機器への歯科医師による投資を通じて、プレミアム製品の需要が支えられています。中東・アフリカおよび南米は依然として規模が小さく、サービスが十分に行き届いていない地域ですが、ブラジルとメキシコが国レベルでの重要な成長エンジンとなっています。これらの地域では、機器の価格手頃さが特に重要です。サプライヤーは、価格、現地でのサービス、消耗品の入手可能性のバランスを頻繁に考慮する必要があります。プレミアムプラットフォームの導入資金調達が困難な市場では、エントリーレベルの製品によって導入台数を拡大することができます。診療所のインフラが整備されるにつれ、これらの市場ではより広範な治療システムに対する需要も生まれる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場の定義および対象範囲の基準
- 超音波スケーリングから多用途ピエゾシステムへの市場の変遷
- 市場規模の概要と2026年の見通し
- 市場促進要因
- 歯周病治療件数の増加
- インプラント治療および骨管理処置の拡大
- 低侵襲かつ患者の快適性を重視した医療への需要
- 老朽化したスケーラーおよびハンドピースの更新
- スマート周波数制御と灌漑制御の統合
- オートクレーブ対応でワークフローに即対応可能なプラットフォームへの調達動向
- 市場抑制要因
- 小規模診療所における初期投資コストの高さ
- 訓練を受けた圧電技術者の不足
- チップの摩耗、互換性、および再処理の複雑さ
- 新規参入企業にとっての規制および臨床エビデンスの負担
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
- 市場リスク分析
第5章 市場規模と成長予測
- 製品タイプ別
- 圧電式超音波スケーラー
- ハンドピースおよびチップ
- アクセサリーおよびメンテナンス用ツール
- エンドユーザー別
- 歯科医院
- 病院および外来手術センター
- 歯科グループ診療所
- 学術研究機関
- 技術別
- 圧電セラミック技術
- デジタル制御技術
- 統合型レーザー・ピエゾシステム
- ポータビリティ別
- 卓上型ユニット
- ポータブルおよびハンドヘルド型機器
- 用途別
- 歯周治療
- 歯内治療
- 口腔外科およびインプラント学
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- EMS Electro Medical Systems S.A.
- Acteon Group
- Dentsply Sirona Inc.
- mectron S.p.A.
- NSK Nakanishi Inc.
- W&H Dentalwerk Burmoos GmbH
- Ultradent Products, Inc.
- COLTENE Group
- BonART Co., Ltd.
- Woodpecker Medical Instrument Co., Ltd.
- Brasseler U.S.A. Dental, LLC
- Flight Dental Systems
- Kerr Corporation
- Den-Mat Holdings, LLC
- APOZA Enterprise Co., Ltd.
- Being Foshan Medical Equipment Co., Ltd.
- Osada Electric Co., Ltd.
- Coxo Medical Instrument Co., Ltd.
- Techdent SAS
- Aseptico, Inc.
- TPC Advanced Technology, Inc.