


目のアレルギー治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Eye Allergy Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154768
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、眼のアレルギー治療薬市場の規模は、2025年の44億9,000万米ドル、2026年の47億4,000万米ドルから、2031年までに55億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.5%となる見込みです。
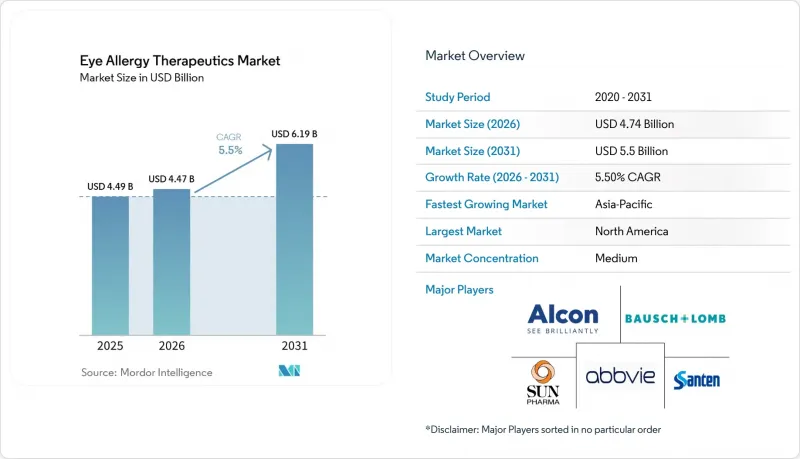
世界の眼アレルギー治療薬市場の動向と洞察
アレルギー性結膜炎の有病率の上昇
アレルギー性結膜炎は依然として一般的な疾患ですが、症状のある人の多くは正式な医療ケアを受けていません。調査によると、地域を問わず一般人口の14%から45%が罹患していると推定されていますが、症状のある患者のうち医療ケアを受けるのはわずか10%にとどまっています。米国では最大40%の有病率が報告されており、日本では人口の48.7%にアレルギー性結膜疾患が認められています。インドでは9.53%という有病率が記録されており、これは診断や治療へのアクセスが依然として不均一であることを示しています。2025年に実施された小児および思春期の症例に関する研究では、調査対象の49.3%に眼のアレルギーが認められ、小児期の感作が将来の需要において重要な要素であり続けることが示されました。したがって、眼のアレルギー治療薬市場は、有病率だけでなく、症状を適切な治療につなげるアクセス状況にも左右されます。
環境アレルゲンおよび汚染への曝露の増加
環境アレルゲンや大気汚染は、関連する曝露経路を通じて眼アレルギーの症状を悪化させる可能性があります。中国の5都市を対象とした研究では、アレルギー性結膜炎の外来受診10万9,985件を分析し、大気中の二酸化硫黄濃度が1標準偏差増加するごとに、リスクが4.5%上昇することが明らかになりました。この関連性は、粒子状物質、一酸化炭素、二酸化窒素、オゾンについて調整を行った後も持続しました。汚染への曝露は、結膜上皮バリアに影響を及ぼし、眼表面の保護が必要となることで、症状の管理を複雑にする可能性もあります。したがって、都市部での曝露とヘルスケアへの意識が共に高まる人口密集地域において、需要が最も高まると考えられます。環境政策により、時間の経過とともに一部の地域での曝露は減少するかもしれませんが、その移行期間中においても、治療に対する認識やアクセスは依然として向上する可能性があります。
副作用および防腐剤に関連する眼表面の刺激
長期にわたる点眼治療では、防腐剤や添加剤が眼を刺激することで、眼表面に関する懸念が生じる可能性があります。2024年に実施された20件の臨床試験のレビューによると、多くの抗ヒスタミン剤に関する研究では、涙液膜破裂時間や角膜損傷が体系的に評価されていませんでした。このため、長期的な集団レベルでの眼表面の安全性については不確実性が残されています。調査によると、塩化ベンザルコニウムは点眼薬の70%に含まれており、反復投与により涙膜を破壊する可能性があります。ドライアイの症状はアレルギー症状と重なることがあり、治療法の選択を困難にすることがあります。防腐剤無添加の製剤は差別化の手段となり得ますが、耐容性の問題により、一部の患者が治療を中止してしまう可能性は依然としてあります。
セグメント分析
2025年時点で、抗ヒスタミン薬は薬剤クラス別のセグメントで32.87%を占め、眼アレルギー治療薬市場において最大のシェアを占めています。2025年の季節性および通年性アレルギー性結膜炎を対象としたネットワークメタ解析において、オロパタジン0.1%が最高位にランクインしました。マスト細胞安定化剤は予防的ケアを支援する一方、二重作用薬、コルチコステロイド、および充血除去剤は、日常的な臨床管理における長期的なニーズや補助的なニーズに対応しています。カルシニューリン阻害剤は、春季角結膜炎など、より限定的な症状に対処するものであり、眼アレルギー治療薬市場では、標準的な抗ヒスタミン点眼薬以外の選択肢が求められています。
免疫療法は、2031年までCAGR7.54%で成長すると予測されており、これは薬剤クラス別で最も高い成長率です。この分類における眼アレルギー治療薬市場の規模は、舌下免疫療法の利用や、開発中のアレルゲン遮断抗体の登場により、拡大が見込まれます。レジェネロン社は2025年、猫およびシラカバアレルギーに対する負荷試験において、プラセボと比較して眼のかゆみが50%以上軽減されたことを示す第3相試験データを報告しました。これらのプログラムは、米国で2,000万人以上の猫アレルギー患者および1,000万人以上のシラカバアレルギー患者に影響を与えるアレルゲンを標的としていますが、まだ承認されていないため、眼アレルギー治療薬市場における今後の役割は、臨床および規制上の結果次第となります。
2025年、季節性アレルギー性結膜炎はアレルギー型セグメントの43.98%を占めました。予測可能な花粉シーズン、確立されたOTCブランド、および小売店での販売促進が、この主導的な地位を支えています。発症が早く、誘因が特定しやすいことも、季節性の症例を自己治療や製品開発に適したものとしています。春季性、アトピー性、巨大乳頭性、および接触性アレルギー性結膜炎は、依然として規模の小さいカテゴリーであり、専門的な治療を必要とする場合があります。
通年性アレルギー性結膜炎は、2031年までCAGR7.05%で成長すると予測されています。ハウスダストダニや動物のフケへの年間を通じた曝露が、継続的な治療ニーズを支えており、これは特定の季節に集中する購買サイクルとは異なります。2024年4月、FDAは、結膜炎を伴うか否かを問わず、ハウスダストダニに起因するアレルギー性鼻炎を有する5歳から17歳の小児を対象とした、オダクトラの適応拡大について審査を行いました。また、化粧品成分に対する感作が若年層のユーザーに影響を及ぼしていることから、接触性アレルギー性結膜炎も注目を集めており、これにより眼アレルギー治療薬市場で対象となる疾患の範囲が広がっています。
2025年時点で、点眼薬は剤形セグメントの61.78%を占めました。その主導的な地位は、作用発現が速いこと、局所投与であること、全身への曝露が少ないこと、患者に定着した親しみやすさ、そして処方薬およびOTC(一般用医薬品)の両分野にわたる幅広い適用範囲を反映しています。注射剤は依然として市場規模が小さいもの、DEXTENZA(デクステンザ)涙小管内挿入剤は、自己投与を必要とせずに、30日間にわたる漸減投与型の防腐剤無添加コルチコステロイド療法を実現します。ゲルや軟膏は重症または慢性症例において依然として重要な役割を果たしていますが、眼アレルギー治療薬市場における日常的な治療の中心は点眼薬が占めています。
経口錠剤およびカプセル剤は、2031年までCAGR7.15%で拡大すると予測されています。この剤形は、アレルギー性鼻炎と眼症状が併発する場合に適しています。ARIA-EAACIのガイドラインでは、鼻炎が併存する場合の選択肢として第2世代経口抗ヒスタミン薬が認められていますが、その際、眼表面への配慮が必要であることも指摘されています。舌下免疫療法用錠剤には免疫調節作用が加わっており、小児におけるオダクトラの使用が、この治療経路を後押しする可能性があります。
地域別分析
2025年時点で、北米は地域別セグメントの42.43%を占め、眼アレルギー治療薬市場において最大の貢献地域となっています。米国は、疾患の認知度、OTC(一般用医薬品)としての入手可能性、およびブランド品の価格設定体制が十分に確立されているため、主要な収益源となっています。米国人口の最大40%がアレルギー性結膜炎に罹患しています。複数のパタデイ(Pataday)世代とその後継となるジェネリック医薬品により、アクセスは拡大した一方で、ブランド品の利益率には圧力がかかっています。FDAによる処方薬からOTCへの切り替えプロセスは、価格設定や消費者の入手可能性に引き続き影響を及ぼしています。
欧州は、各国で異なる償還制度が存在する重要な第2の地域であり続けています。ドイツ、英国、フランス、イタリア、スペインでは、処方薬とOTC製品に関する処方集の条件や転換パターンが異なります。処方医が眼表面の安全性をより重視する地域では、防腐剤無添加製剤がより強固な地位を築く可能性があり、これが眼アレルギー治療薬市場における製品選択に影響を与える可能性があります。2024年から2025年にかけてのARIA-EAACIの最新ガイドラインは、局所療法および全身療法に関する臨床的枠組みを提供しています。
アジア太平洋地域は、2031年までCAGR6.76%で拡大すると予測されており、これは眼アレルギー治療薬市場において最も高い地域別成長率となります。都市部の大気汚染、健康意識の高まり、および眼の健康に対する政府の関心が、同地域の成長見通しを支えています。日本では、アレルギー性結膜炎の有病率が48.7%と報告されており、OTC(一般用医薬品)点眼薬の市場が成熟しています。2026年にロート製薬がOTC用エピナスチンを発売したことで、日本市場に新たな一般用医薬品の選択肢が加わりました。三田製薬は2025年12月に中国で「ヴェルカジア」を発売しましたが、中東・アフリカおよび南米地域は、アクセスが限られているため、依然として市場への貢献度は低いままです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アレルギー性結膜炎の有病率の上昇
- 環境アレルゲンや汚染物質への曝露の増加
- 市販薬およびセルフケアへのアクセス拡大
- 1日1回投与製剤および二重作用製剤の採用
- 花粉シーズンの長期化と激化
- 服薬遵守率の向上と投与負担の軽減を図る眼周囲投与
- 市場抑制要因
- 有害作用および防腐剤に関連する眼表面の刺激
- 新興市場における診断・治療へのアクセスが限られていること
- 独占権喪失後のジェネリック医薬品の価格下落
- ドライアイや感染性結膜炎と混同されがちなアレルギー症状
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 薬剤クラス別
- 抗ヒスタミン薬
- マスト細胞安定化剤
- 二重作用薬
- コルチコステロイド
- 充血除去薬
- 免疫療法
- その他の薬剤分類
- アレルギーの種類別
- 季節性アレルギー性結膜炎
- 通年性アレルギー性結膜炎
- 春季角結膜炎
- アトピー性角結膜炎
- 巨大乳頭性結膜炎
- コンタクトレンズによるアレルギー性結膜炎
- 剤形別
- 点眼薬
- 注射剤
- 経口錠剤/カプセル
- ゲルおよび軟膏
- 投与経路別
- 眼用外用剤
- 眼周囲投与
- 経口投与
- 鼻腔投与
- 注射剤
- 流通チャネル別
- 病院薬局
- 小売薬局およびドラッグストア
- オンライン薬局およびEコマース
- その他の流通チャネル
- エンドユーザー別
- 病院
- 眼科クリニック
- アレルギー専門クリニック
- 在宅ケア環境
- その他のエンドユーザー
- 患者層別
- 小児患者
- 成人患者
- 処方状況別
- 処方薬
- 市販薬
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alembic Pharmaceuticals Limited
- Alcon Inc.
- AbbVie Inc.
- Bausch+Lomb Corporation
- Cipla Limited
- Eton Pharmaceuticals, Inc.
- Glenmark Pharmaceuticals Limited
- Harrow, Inc.
- Hikma Pharmaceuticals PLC
- Lupin Limited
- Mitsubishi Tanabe Pharma Corporation
- Novartis AG
- Ocular Therapeutix, Inc.
- Pfizer Inc.
- Regeneron Pharmaceuticals, Inc.
- Sanofi
- Santen Pharmaceutical Co., Ltd.
- Sun Pharmaceutical Industries Limited
- Teva Pharmaceutical Industries Limited
第7章 市場機会と将来の展望



