


固体水素貯蔵材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Solid State Hydrogen Storage Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154765
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
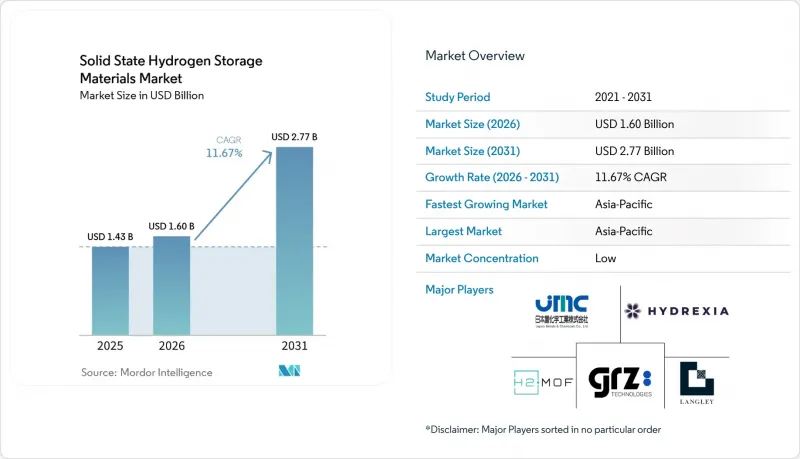
Mordor Intelligenceによると、固体水素貯蔵材料の市場規模は2025年に14億3,000万米ドルと評価され、2026年の16億米ドルから2031年までに27億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.67%となる見込みです。
世界の固体水素貯蔵材料市場の動向と洞察
水素インフラへの投資
低排出型水素プロジェクトへの設備投資額は、2025年に70億米ドル近くに達しました。2026年の投資額のうち、電解が70%近くを占め、炭素回収型水素への投資額を初めて上回りました。2026年の投資の85%以上は、産業および製油所における既存の水素需要を対象としており、これは据置型金属水素化物ユニットの短期的な需要を支えるとともに、すでに水素が工業用原料として使用されている現場において、明確な初期顧客基盤を形成しています。米国エネルギー省の調査によると、金属水素化物システムは、170バールの圧縮ガス貯蔵に比べて最大65%少ない土地で済むことが判明しており、これは配送拠点やスペースに制約のある工業用地での導入を促進する可能性があります。固体水素貯蔵材料市場は、貯蔵設備の直接調達や、水素インフラの設置面積を縮小したいという事業者のニーズから恩恵を受けることができます。
燃料電池車および大型車両の導入
商用トラックは、固体水素貯蔵材料市場において、軽自動車以外の対象となる需要基盤を拡大しています。スイスでは2025年までに1,600台の燃料電池トラックが稼働すると報告されており、H2Accelerate TRUCKSプログラムでは、欧州連合(EU)加盟6カ国に125台の大型燃料電池トラックが導入されました。同プログラムにおける次世代ステーションは、1日あたり1,000 kgを超える水素供給能力を目標としています。圧縮ガスタンクには、1台あたり200~300 kgの炭素繊維補強材が必要であり、これにより積載量が減少する可能性があります。バナジウム・チタン合金は、ほぼ常温・常圧の条件下で2重量パーセント(wt%)を超える可逆水素貯蔵容量を達成しており、車載用貯蔵材としての適性を裏付けています。日本と韓国は依然として重要な燃料電池電気自動車市場である一方、欧州の貨物輸送事業者は、より高スループットなシステムに対する要件を策定しつつあります。
高い材料費およびシステム統合コスト
高い材料費およびシステム統合コストは、固体水素貯蔵材料市場の商業化における障壁であり続けています。AB5合金に含まれる希土類元素、特にランタンについては、中国が膨大な加工能力を有しているため、供給集中のリスクに直面しています。米国エネルギー省は、広範な商業的競争力を確保するための金属水素化物の生産コストの閾値を10米ドル/kgと特定しました。中小規模の設備では、熱交換器、圧力調整装置、安全エンクロージャー、および熱管理アセンブリのコストが原材料費を上回る場合があり、これが分散型導入を制限し、購入決定を現地のシステム要件に左右されやすくしています。2025年5月、韓国材料科学研究所は、製造コストとエネルギー使用量の削減を目的としたマグネシウム・ニッケル・スズ合金を開発しました。新しい合金の組成は、通常、商業的なコストパリティに達するまでに3~5年のプロセススケールアップ期間を要します。
セグメント分析
2025年時点で、金属水素化物は固体水素貯蔵材料市場の38.53%を占めており、2031年までCAGR12.76%で拡大すると予測されています。この地位は、高い体積エネルギー密度と、自動車、据置型電源、および船舶用途における燃料電池システムとの互換性を反映したものです。2025年7月、FDK社は、既存のAB5型材料よりも質量比容量が20%高い、高容量のAB2型水素吸収合金を開発しました。FDK社は2025年7月から選定された顧客へのサンプル供給を開始し、2025年10月から量産出荷を計画しています。容量が高まることで、貯蔵ユニットあたりに必要な合金の質量が削減され、重量に敏感な自動車や航空宇宙分野での導入において重要な要素となります。
複合水素化物は、393 K以下で可逆的な水素放出が可能であり、燃料電池の廃熱を利用した運転を可能にします。化学水素化物は、軍事や航空宇宙用途など、再生が可能な特殊なシステムで活用されています。吸着用途では炭素系材料が注目を集めており、グラフェン複合材料や活性炭システムは、制御された条件下で7~10重量パーセント(wt%)の貯蔵容量を達成しています。H2MOF社は、無人航空機(UAV)の水素貯蔵に網目状材料を適用しています。固体水素貯蔵材料市場は、温度範囲、放電速度、および総所有コスト(TCO)に基づいた材料選定へと移行しつつあります。
地域別分析
アジア太平洋地域は、2025年に固体水素貯蔵材料市場シェアの32.81%を占め、2031年までCAGR13.34%で拡大すると予測されています。中国では、政府主導のプログラムにより、下流の貯蔵技術の商用化が支援されています。日本は、FDK、三徳株式会社、三井金属などの企業を通じて、合金の製造やシステムの調査に貢献しています。2025年5月、韓国材料科学研究所(KIMS)は、高圧容器や極低温設備を必要とせずに水素を安全に貯蔵・輸送することを目的としたマグネシウム・ニッケル・スズ合金を開発し、この地域における材料開発の役割を強化しました。
インドはまだ初期段階にありますが、水素インフラが成熟するにつれて下流の貯蔵需要を生み出す可能性があり、同国の「国家グリーン水素ミッション」では、2030年までに年間500万メートルトンのグリーン水素生産を目標としています。欧州の役割は、パイプラインインフラと循環型材料の調達に重点が置かれています。2025年1月に開始されたREMEDHYSプロジェクトでは、欧州でリサイクルされた金属を用いた固体貯蔵技術の開発と、2 MWのプロトン交換膜型電解槽を用いた材料の検証が行われています。北米では政策面での不確実性が高まっていますが、カリフォルニア州は2026年8月、9,520万米ドルの「クリーン・トランスポーテーション・プログラム」の一環として、水素充填インフラに1,500万米ドルを割り当てました。
南米、中東・アフリカの市場は規模は小さいもの、分散型およびオフグリッド用途に注力するサプライヤーにとっては重要な市場です。LAVO社は、データセンターや通信タワーの脱炭素化を目的として、サウジアラビアと南アフリカで事業を展開しています。サウジアラビアのグリーン水素輸出計画は、輸送インフラが整備されるにつれて、将来的に貯蔵に対する需要を生み出す可能性があります。ブラジルとアルゼンチンでは、水素貯蔵を含む再生可能エネルギー統合計画が策定されていますが、2028年までは商業的な調達規模は小規模にとどまると予想されます。中東の高い気温は、吸収材料にとって熱管理上の課題となるため、一部の地域での用途においては、吸着システムや熱的に安定化された複合水素化物がより適しています。したがって、固体水素貯蔵材料市場の地理的特徴は、アジアにおける大量生産と、その他の地域におけるより専門的なビジネスチャンスが組み合わさったものとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 水素インフラへの投資
- 燃料電池車および大型モビリティの導入
- 長期再生可能エネルギー貯蔵の需要
- 政府による水素関連の優遇措置と脱炭素化の義務付け
- 金属水素化物システムにおける廃熱の統合
- 市場抑制要因
- 高い材料費およびシステム統合コスト
- 吸着および脱着の緩慢な反応速度
- 熱管理および放熱の複雑性
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- 金属水素化物
- 複合水素化物
- 化学水素化物
- 炭素系材料
- その他の素材タイプ
- ストレージメカニズム別
- 吸収
- 吸着
- その他のストレージメカニズム
- 用途別
- 自動車
- 据置型発電
- ポータブル電源
- 航空宇宙
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Ergenics Corp.
- GRZ Technologies
- H2GO Power Limited
- H2MOF
- Hydrexia
- Hystorsys
- Japan Metals & Chemicals Co., Ltd.
- Langley Holdings plc
- LAVO
- Mincatec Energy
- Mitsui Kinzoku Co., Ltd.
- NIPPON DENKO CO., LTD.
- Plasma Kinetics
- Safe Hydrogen LLC
- SANTOKU CORPORATION
第7章 市場機会と将来の展望



