


パワーコンバージョンシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Power Conversion System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154764
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
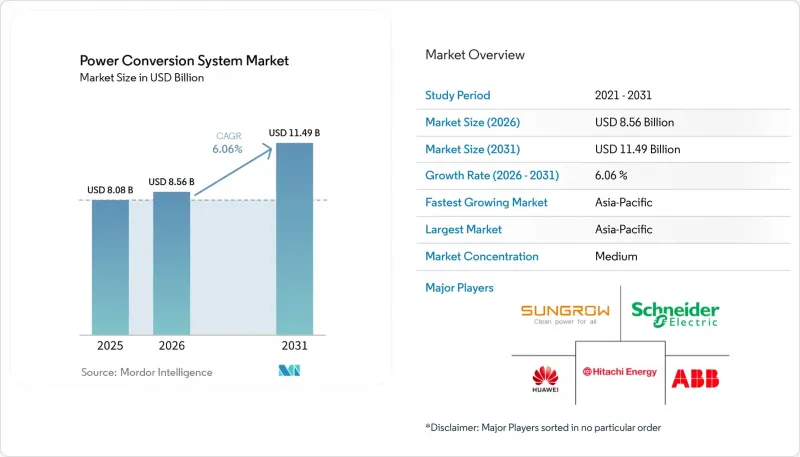
Mordor Intelligenceによると、電力変換システム市場の規模は、2025年に80億8,000万米ドル、2026年に85億6,000万米ドルとなり、2031年までに114億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.06%で成長すると見込まれています。
世界の電力変換システム市場の動向と洞察
急増するユーティリティ規模の太陽光発電設備の建設
ユーティリティ規模の太陽光発電は、電力変換システム市場における新たな需要の主要な源泉であり続けています。SEIAは、2026年から2031年にかけて米国で211 GWdcのユーティリティ規模の太陽光発電が新規導入されると予測しており、一方、2026年第1四半期には、電力料金の圧力にもかかわらず5.9 GWdcが導入されました。すべての太陽光発電プロジェクトではDC-AC変換が必要であり、併設される蓄電システムにより、同一の設置場所にAC-DCおよびDC-DC機器が追加されます。これにより、「太陽光発電+蓄電」が一般的になるにつれ、系統容量単位あたりのコンバータ搭載量が増加します。2 kV DCの太陽光発電システムへの移行が見込まれることから、新しいインバータプラットフォームが必要となるほか、既存機器の置き換え需要も生じ得ます。IEEE 1547-2018やIEC 61727を含む系統連系規格は、大規模発電プロジェクト全体で一貫した性能を実証できるサプライヤーを優遇しています。
分散型データセンターにおける電力密度の急増
AIに特化したデータセンターの台頭により、電力変換システム市場において、電力変換機器に求められる性能が向上しています。『Energies』誌に掲載された調査によると、AIのトレーニングおよび推論用ラックの電力消費量は1 MWに迫る可能性があるのに対し、従来のラックは10 kW程度にとどまっています。800 VDC配電への移行により、同じ導体サイズで85%多くの電力を伝送でき、大規模施設では銅の需要を45%削減できます。テキサス・インスツルメンツとNVIDIAは、2026年3月に800 VDCアーキテクチャを発表しました。これには、ピーク効率97.6%、電力密度2,000 W/in³を超える窒化ガリウム製DC-DCバスコンバータが採用されています。こうした設計は、高いスイッチング周波数で高効率なDC-DCコンバータを製造できるサプライヤーに有利に働きます。2025年にはデータセンターの電力需要が17%増加し、ハイパースケール施設やコロケーション施設にサービスを提供する電源機器サプライヤーにとって、確固たる需要基盤が形成されました。
変圧器およびケーブルのサプライチェーンの逼迫
変圧器やケーブルの供給不足は、電力変換システム市場においてプロジェクトのスケジュールを遅延させる可能性があります。これは、コンバータがより広範な電気システムと統合されなければならないためです。国際エネルギー機関(IEA)の報告によると、ケーブルの調達リードタイムは2021年以降2~3年に延びており、一方、大型電力変圧器の価格は2019年以降、実質で75%上昇しました。こうした制約は、再生可能エネルギープロジェクト、データセンター、EV充電ネットワーク、および送電網の更新工事に同時に影響を及ぼしています。そのため、プロジェクト開発者は、まずコンバータを購入するのではなく、変圧器の入手状況に合わせてコンバータの注文を調整する可能性があります。電力系統規則の厳格化や、パワーエレクトロニクス分野の技術者の不足により、コストが増加し、プロジェクトの設計サイクルが長期化しています。幅広い変圧器電圧に対応できるモジュール式機器は、サプライヤーがこうした遅延の影響を軽減するのに役立ちます。
セグメント分析
2025年、AC-DCコンバータは売上高の48.3%を占め、電力変換システム市場において最大のコンバータカテゴリーとなりました。この地位は、バッテリーや直流負荷向けに、送電網から供給される交流電力を変換し続ける必要性が依然として存在していることを反映しています。ユーティリティ規模の蓄電プロジェクトや再生可能エネルギープロジェクトでは、送電網や再生可能エネルギー発電からバッテリーを充電する際に、AC-DC機器が使用されます。DC-ACインバータは、太陽光発電の系統連系や、バッテリーからの送電網への放電をサポートします。AC-ACコンバータは、産業用可変周波数ドライブや一部の洋上風力発電用途に利用されています。
DC-DCコンバータは、2031年までCAGR6.9%で成長すると予測されており、このセグメントの中で最も高い成長率となります。この成長は、800 VDCのデータセンター設計や、高出力のEV急速充電器における多段変換に関連しています。どちらの用途も、高いスイッチング周波数での高効率な変換と、コンパクトな物理的寸法が求められます。テキサス・インスツルメンツ社の800 V~6 V窒化ガリウムバスコンバータは、2026年3月に2,000 W/in³を超える出力密度で97.6%のピーク効率を達成しました。このような性能要件の高まりにより、炭化ケイ素および窒化ガリウムを用いた設計の価値が高まっています。
BESSは2025年の電力変換システム市場規模の44.8%を占めており、2031年までCAGR8.2%で拡大すると予測されています。これにより、BESSは電力変換システム市場で最大のシェアを占め、アプリケーションの中で最も急速な成長を遂げています。蓄電システムでは、充電、放電、系統支援、および保護機能を制御するためのコンバータが必要です。系統形成、ブラックスタート、および慣性エミュレーションの役割を果たすには、設置された1メガワットあたり、より高度な制御能力が求められます。Sungrow社のSC210HX電力変換システムは、2026年7月、系統形成性能が評価され、ドイツのVDE FNNプロトタイプ認証を取得しました。
再生可能エネルギーシステムとEV充電インフラは、太陽光発電の普及や充電規制に支えられ、次なる主要な用途分野となっています。送電設備の更新サイクルは通常長いもの、電力会社や発電所も依然として重要な位置を占めています。データセンターや通信分野の貢献度は現時点では小さいもの、AIラック1台あたりの電力需要の増加に伴い、各施設で必要とされる電力変換機器の量は増加しています。2026年7月、Sungrow社はAIデータセンター向けの「EnerNeo 3 MW」ソリッドステート変圧器を発表しました。これは、10~13.8 kVの交流を800 Vの直流に直接変換するものです。そのため、電力変換システム市場では、中電圧受電と専用の直流配電を組み合わせたシステムに対する需要が高まっています。
地域別分析
アジア太平洋地域は2025年に売上高の58.1%を占め、2031年までCAGR6.5%で成長すると予測されています。これにより、同地域は売上高で首位を維持し、地域別で最も高い成長率を記録しています。中国では、大規模な電力変換装置の製造に加え、大規模な蓄電池の導入や送電網の近代化が進められています。インドでは、再生可能エネルギーの導入拡大やマイクログリッドの電化プログラムを通じて需要が拡大しています。韓国、日本、ベトナム、インドネシアでは、製造、送電網の拡張、および分散型電力の需要を通じて需要が拡大しています。
北米と欧州は、電力変換システム市場において、次に大きな売上高を占める地域です。北米では、連邦通信委員会(FCC)が2026年7月、海外製の電力インバーターを「対象リスト(Covered List)」に追加し、国内製造計画を後押ししました。発表済みの投資がすべて完了すれば、2027年末までに米国の太陽光発電用インバーターおよびPCSの年間製造能力は100 GWacを超える見込みです。欧州には、大規模な電力変換装置の製造拠点があり、充電、製品の持続可能性、外部電源供給に関して厳しい規制が設けられています。これらの要件により、設計プロセスの初期段階から規制や系統規則の仕様を満たす機器が優遇されます。
南米、中東・アフリカでは、ユーティリティ規模の再生可能エネルギープロジェクト、蓄電システム、送電網の近代化を通じて市場が拡大しています。サウジアラビアでも大規模な受注が相次いでおり、その一例として、2026年2月にSineng社がPIF 6プロジェクト向けに3 GWの太陽光発電用インバーターを供給する契約を締結しました。サハラ以南のアフリカでは、モジュール式の太陽光発電・蓄電一体型マイクログリッドが、中央送電網の延伸が困難な遠隔地の電化を支えることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 大規模太陽光発電設備の建設が急増しています
- 分散型データセンターにおける電力密度の急上昇
- ワイドバンドギャップ半導体のコストの転換点
- 世界のマイクログリッドおよびミニグリッドの変遷
- EV急速充電インフラの義務化
- エコデザインおよび循環型経済に関する規制
- 市場抑制要因
- 変圧器・ケーブルのサプライチェーンの逼迫
- コンバータのファームウェアにおけるサイバーセキュリティリスク
- 資本集約的なグリッドコードへの準拠
- パワーエレクトロニクス分野における熟練労働者の不足
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- コンバータの種類別
- AC-DCコンバータ
- DC-DCコンバータ
- DC-AC(インバータ)
- AC-ACコンバータ
- 用途別
- バッテリーエネルギー貯蔵システム(BESS)
- 再生可能エネルギーシステム
- 電気自動車および充電インフラ
- 電力会社および発電所
- データセンターおよび通信
- その他の用途
- コンポーネント別
- パワー半導体
- コントローラおよびIC
- コンデンサおよびインダクタ
- トランスフォーマー
- その他
- エンドユーザー別
- ユーティリティ
- 産業
- 商業
- 住宅
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- AcBel Polytech Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- GE Vernova, Inc.
- Hitachi Energy Ltd.
- Huawei Technologies Co., Ltd.
- LS Energy Solutions LLC
- Power Electronics S.A.
- Schneider Electric SE
- Siemens Energy AG
- SMA Solar Technology AG
- Sungrow Power Supply Co., Ltd.
- XP Power Ltd.
第7章 市場機会と将来の展望



