


原子力発電機とモーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Nuclear Generators and Motors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154761
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
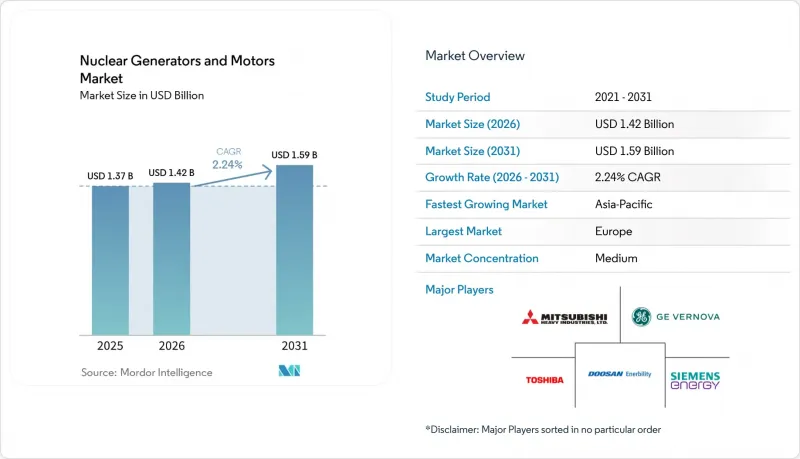
Mordor Intelligenceによると、原子力発電機およびモーター市場の規模は、2025年の13億7,000万米ドル、2026年の14億2,000万米ドルから、2031年までに15億9,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は2.24%となる見込みです。
世界の原子力発電用発電機およびモーター市場の動向と洞察
原子力新規建設および原子炉寿命延長プログラム
原子力発電所の建設は、過去30年間で最高水準に達しています。2025年には10基の原子炉建設が着工され、そのうち9基が中国、1基がロシアで、これにより世界の建設予定容量に12.2 GWが追加されました。OECD原子力機関(NEA)の報告によると、世界中で70 GWeが建設中であり、その容量の80%近くを非OECD諸国が占めています。大型原子炉1基ごとに、タービン・発電機セットと、安全上極めて重要な誘導電動機が複数台必要となります。この建設基盤が、原子力用発電機および電動機市場全体における新規設備受注を支えています。また、フランスの第4次定期安全性見直しプログラムでは、2040年までに1,300 MW級原子炉のタービンアイランドのアップグレードが求められています。
建設活動の規模は、必ずしも原子炉の稼働開始地域と一致するわけではありません。中国や韓国の開発業者が多くの新規プロジェクトを主導していますが、認可済みの設計により、欧州や北米の機器メーカーにも供給の機会が依然として生まれています。大型タービン・発電機契約は、試運転開始のかなり前に発注されるため、サプライヤーは生産能力や技術リソースの計画を立てやすくなります。運転期間延長工事は、新規サイトの認可にそれほど依存しない、発電所固有の受注という別の流れを生み出します。これらのプログラムでは、多くの場合、回転機器、補助システム、および認定作業が同時に対象となります。電力会社が安全性の向上と運転許可期間の延長を組み合わせる場合、原子力用発電機およびモーター市場は恩恵を受けます。
老朽化したタービン・発電機およびクラス1Eモーターの更新
欧米の原子力発電所の多くは1970年から1990年にかけて建設されたため、主要な回転機器は当初の設計寿命に近づいているか、あるいはそれを超えています。ASNRは2025年7月、フランスの1,300 MW級原子炉20基について、40年を超える運転を承認しました。ジュモン・エレクトリック社は、2025年9月、EDFのゴルフェック発電所において、1,300 MWの交流発電機ローターの交換を完了しました。この作業は、設備群の保守プログラムが、いかにして高付加価値の改修および交換受注へと結びつくかを示しています。IEEE 334-2024規格では、クラス1E機器に対し、設置後の耐用年数にわたる性能を実証することが求められています。この規格は、再認定、文書化された交換、および新規モーター供給に対する需要を支えています。
安全上極めて重要なモーター用途において、従来の文書には大きな商業的価値があります。設計ファイルを保持しているサプライヤーは、完全な認定プログラムを開始することなく、同等品による交換を提供することができます。原子力規制当局は、安全機器を設置する前に正式な証拠を要求するため、電力会社は認定されていない代替品の使用を避けなければなりません。このため、アフターマーケットにおける競合は、一般的な産業用モーターの販売に比べて狭くなっています。交換費用は計画停電期間中に予定することができ、これにより事業者は設備作業をより広範な近代化プログラムと整合させる時間を得ることができます。したがって、原子力発電機およびモーター市場は、新規原子炉への投資に加え、定期的な交換サイクルによって支えられています。
原子力グレードの鍛造、絶縁、試験におけるボトルネック
原子力グレードの部品の供給は、専門的な鍛造、機械加工、溶接、試験、および検査能力に依存しています。「原子力拡大イニシアチブ(Nuclear Scaling Initiative)」は、機械加工、溶接、仕上げ、および非破壊検査を重要なサプライチェーンの制約要因として特定しました。これらは、認定された施設と熟練した労働力を必要とするためです。クラス1Eの用途では、特定の認定記録を必要とする絶縁システムも使用されます。米国エネルギー省は2026年6月、10基のAP1000原子炉向けの長期リードタイムを要する調達を支援するため、175億米ドルの条件付き融資を発表しました。このプログラムは、資金提供だけでは直ちに認定された製造能力を創出できないことを認識しています。長期リードタイムを要する品目は、プロジェクトが資金援助を受けた後であっても、発電機やモーターの調達を遅らせる可能性があります。
原子力品質規則により、発注後の材料の代替は困難です。認定された材料、工程、または部品の変更には、正式な審査や追加の文書化が必要となる場合があります。そのため、電力会社は建設スケジュールが確定次第、早期に製造枠を確保します。この慣行により、確立された品質システムと利用可能な生産能力を持つサプライヤーの優位性が高まります。また、小規模なサプライヤーが原子力特有の試験や検査能力を追加する必要が生じた場合、プレッシャーにさらされることになります。大型設備は、厳格に管理された複数の供給段階に依存しているため、原子力用発電機およびモーター市場は、こうした制約の影響を受け続けています。
セグメント分析
2025年時点で、発電機は原子力発電機・モーター市場シェアの93.8%を占めており、2031年までCAGR2.4%で成長すると予想されています。このセグメントが主導的な地位にある理由は、すべての商用原子炉にタービン・発電機セットが必要であり、その価値が発電所のモーター関連設備の価値を大幅に上回ること、また、事業者が運転期間を通じて専門的なサービスを必要とするためです。1,000 MW級原子炉の交換用セットには、重量2,000トンを超え、長さが65メートルに達するアセンブリが含まれる場合があり、関連するプロジェクト作業には、設置計画、試験、および長期的なサービスサポートが含まれます。新規建設契約、固定子バーの巻き直し、回転子の改修、およびデジタル励磁システムへのアップグレードが発電機の売上を支えており、これらの各活動は稼働中の発電所の保守スケジュールや安全要件と密接に関連しています。定格出力125 MWから345 MWのSMR用発電機セットには、従来型の大規模原子炉用設備とは異なる設計アプローチが必要であり、オクロ社の「オーロラ」プロジェクト向けにシーメンス・エナジーが選定したSGen-100Aユニットは、この新たな要件を如実に示しています。
2025年の売上高のうち、残りの6.2%はかご形誘導電動機が占めていました。その価値ベースは小さいもの、これらの電動機は発電所の安全システムに不可欠であるため、依然として重要な位置を占めています。これらは主冷却ポンプ、給水システム、および緊急炉心冷却装置を駆動するため、交換の決定にあたっては、提案されたユニットが該当する原子力条件下で確実に機能するという証拠が必要となります。IEEE 334-2024規格により、設置後の耐用年数にわたる継続的な性能を実証する記録の重要性が高まっており、これにより技術文書が購入決定の中核をなす要素となっています。ハルビン・エレクトリック社は、中国における「華龍一号」、「国和一号」、およびCAP1400の各主要冷却水ポンプ用モーター設計について認定を受けており、一方、ジュモン・エレクトリック社は、フランスおよび韓国の原子力発電所群において、原子炉冷却水ポンプ用モーターの主要サプライヤーとしての地位を維持しています。その結果、複数のサプライヤーが同様の技術仕様を満たしている場合でも、各国の認定制度により国境を越えた競合が制限されています。
地域別分析
2025年、欧州は原子力発電機およびモーター市場シェアの42.1%を占め、同地域は売上高で最大の地位を占めました。フランスには大規模な稼働中の発電所群があり、継続的な運転期間延長作業が行われていることから、タービンの改修、発電機の整備、およびモーターの交換が長期にわたり行われています。ASNR(フランス原子力安全規制庁)の2025年7月の決定は、運転開始から40年を超えた1,300 MWクラスのフランス国内20基の原子炉を対象とし、タービンアイランドおよび安全設備への作業を必要とする第4回定期安全審査を開始しました。これらの審査により、調達業務は個々の発電所の停止期間に分散されることになり、単一の集中した受注サイクルではなく、安定したアフターマーケットを支えています。ハンガリーでは2026年2月にパクシュII号機の建設が開始され、一方、ロールス・ロイスSMR社は2026年4月にチェコプロジェクトの初期工事契約を締結し、同地域のサービス基盤に従来のタービンアイランド関連の新たなビジネスチャンスが加わりました。
アジア太平洋地域は、2031年までCAGR3.5%で成長すると予測されており、原子力用発電機およびモーター市場において最も成長の速い地域となる見込みです。中国は世界で最も集中した原子炉建設プログラムを展開しており、同国の国産原子炉設計により、発電機、原子炉冷却材ポンプ用モーター、および関連する回転機器に対する需要が支えられています。米国エネルギー情報局(EIA)の報告によると、中国の原子力発電容量は2016年以降ほぼ倍増しており、同国の長期的な建設拡大の規模がうかがえます。国内企業は、現地の認定ルートや中国の原子炉設計との確立された連携の恩恵を受けており、ハルビン電気は2025年に「国和1号」実証プロジェクト向けの主冷却水ポンプ用モーターの納入を完了しました。インドのカイガ5号・6号炉計画は調達需要の幅を広げており、一方、日本の原子炉再稼働や原子力事業の回復は、機器やサービスに対する別の需要基盤を提供しています。
北米、南米、中東・アフリカが、残りの世界の収益基盤を占めています。米国エネルギー省による175億米ドルの条件付き融資コミットメントは、AP1000プロジェクトの早期かつ長期的な計画策定を支援しており、カナダにおけるBWRX-300の建設開始により、設計および調達業務が活発化しています。中東およびアフリカ地域において、エジプトのダバア・プロジェクトは短期的に最も重要な機会ですが、一方、ブラジルのアングラ3号機およびアルゼンチンのCAREMプロジェクトは、予測期間中は地域的な活動が比較的限定的となる見込みです。国際的な安全要件や二国間協力協定によって、どのサプライヤーがこれらのプロジェクト市場に参入できるかが決定され、他の地域で見られるような資格取得の障壁がさらに高まる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新規原子力発電所の建設および原子炉の運転期間延長計画
- 系統の信頼性と低炭素ベースロードの要件
- SMRおよび先進型原子炉の導入計画
- 老朽化したタービン・発電機およびクラス1Eモーターの更新
- 原子力発電によるデータセンターおよび産業用負荷の戦略
- 標準化された工場製造の原子力設備
- 市場抑制要因
- 高い資本集約度と長いプロジェクトリードタイム
- 原子力関連のライセンシング、認定、および調達における複雑さ
- 原子力用鍛造品、絶縁材、および試験におけるボトルネック
- 老朽化したモーターおよび発電機の認定記録の有効期限切れ
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 機器別
- かご形誘導電動機
- 発電機
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ansaldo Energia S.p.A.
- Bharat Heavy Electricals Limited
- BWX Technologies, Inc.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- ELIN Motoren GmbH
- Framatome
- GE Vernova Inc.
- Harbin Electric Company Limited
- Hitachi GE Vernova Nuclear Energy, Ltd.
- Jeumont Electric SAS
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- NIDEC CORPORATION
- Public Joint-Stock Company "Power Machines"
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- The Babcock & Wilcox Company
- Toshiba Corporation
- Westinghouse Electric Company LLC