


バック研削ホイール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Back Grinding Wheels - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154760
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、バックグラインディングホイール市場の規模は2025年に15億4,000万米ドルと評価され、2026年の16億3,000万米ドルから2031年までに21億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.14%となる見込みです。
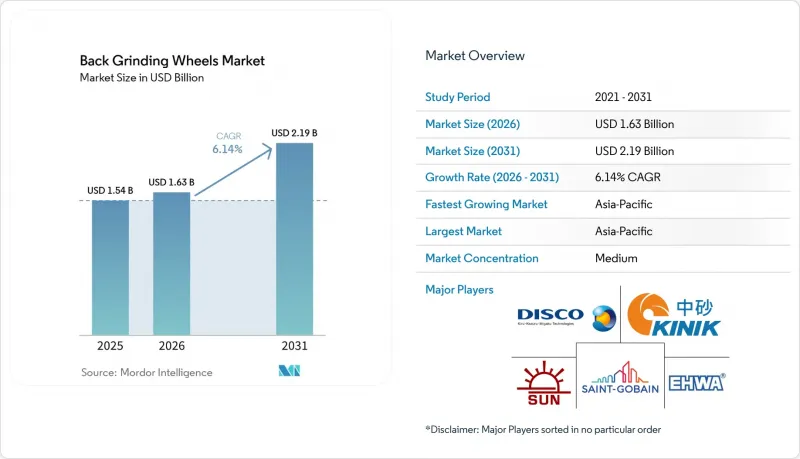
世界のバック研削ホイール市場の動向と洞察
先進パッケージングおよび超薄型ダイの採用
3Dチップスタッキングやヘテロジニアス集積技術の普及は、バックグラインディングホイール市場の需要を支えています。これらの技術では、従来のバルクシリコンプロセスよりも精密な薄肉化が求められるためです。HBM4ダイスタックでは、組み立て前に個々のダイを30~50μmまで薄肉化する必要があり、300mmウェーハ全体における総厚みばらつきの制御が、重要なプロセス要件となっています。DISCO社の報告によると、加工ポイントの調整が総厚みばらつきに影響を及ぼしており、中間研磨工程を省略しても化学機械平坦化(CMP)品質の表面を実現できる、より微細な粒度のビトリファイドボンド製剤への仕様変更が進んでいます。超薄型ダイの製造では、粗研削と微研削の両工程が用いられるため、従来の薄化目標と比較して、ウェーハ1枚あたりのホイール消費量が増加します。したがって、サプライヤーは、材料除去能力に加え、再現性のある表面品質を実証する必要があります。パッケージングエンジニアは、他のプロセスパラメータとともにホイールの性能を評価する必要があるため、この変化はバックグラインドホイール市場にとって追い風となっています。
300 mmウェーハ加工への移行
従来の製造ラインから300mmプロセスへの移行も、バックグラインドホイール市場を後押ししています。ウェーハが大きくなると、研削の接触面積が増加し、各プロセスサイクルにおける各ホイールへの材料需要が高まります。SEMIは、2026年の世界の300mmフロントエンド装置への投資額を1,420億米ドルと予測しており、これは前年比25%の増加となります。また、2029年まで300mmの導入済み生産能力が年率7%で増加していると報告しています。2025年12月、ディスコは全自動300mmグラインダー「DFG8561」を発売しました。この製品は、5インチおよび6インチのプラットフォームから移行する自動車用マイクロコントローラ(MCU)およびアナログICの顧客に対し、従来機種の1.6倍のスループットを提供します。200mmプロセスで承認された仕様は300mmラインに直接適用できないため、プラットフォームの移行にはその都度新たな認定が必要となります。これにより、製造工場がプロセスプラットフォームをアップグレードし、承認済みのプロセスレシピを再設定する際、ホイールサプライヤーにとって個別のビジネスチャンスが生まれます。
半導体設備投資の周期性
バックグラインディングホイール市場は、半導体製造装置のサイクルに連動しています。これは、ファブの利用率が低下すると、ホイールの交換頻度が低下するためです。これにより、薄型ダイや複合基板に対する長期的な需要が依然として堅調である場合でも、需要の縮小が生じることがあります。ディスコは2026年度の決算において、AI駆動のロジックおよび高帯域幅メモリ(HBM)の需要が高まっている一方で、EV需要の低迷によりパワー半導体の出荷が弱含んだという「二極化した環境」を報告しました。サプライヤーは、メモリ、ロジック、パワー、ディスプレイの各生産分野にわたって、在庫管理と顧客リスクの分散を図らなければなりません。製造メーカーが稼働率の回復に迅速に対応する必要がある場合、ダイヤモンド、CBN、ボンディング材の供給制約が、計画立案をさらに複雑にする可能性があります。バックグラインディングホイール市場は構造的に支えられていますが、短期的な需要は不均一になる可能性があります。
セグメント分析
2025年、ダイヤモンド砥石はバック研削砥石市場で42.56%のシェアを占めました。この地位は、ダイヤモンド研磨材の硬度、予測可能な摩耗特性、およびファブ工程レシピですでに使用されている砥石ドレッシング手法との互換性を反映しています。これらの工具は、顧客が一貫した材料除去と実証済みのプロセス挙動を重視する、確立されたシリコン用途に適しています。CBN砥石は、熱に敏感な基板に対して低い研削力を必要とする用途で使用されています。樹脂結合砥石は、除去率よりも表面仕上げが重視される微細研削工程において、依然として広く使用されています。
金属結合砥石は、2031年までCAGR7.32%で成長すると予測されており、これは砥石の種類別カテゴリーの中で最も高い成長率です。SiCやGaNの生産に伴い、その使用は増加傾向にあります。これらの用途では、樹脂結合砥石では熱管理や工具寿命の面で限界が生じる可能性があるためです。アサヒダイヤモンド工業は、同社の多孔質「M-Cloud」シリーズが、SiCやGaNの微細砥粒研削を可能にすると同時に、同等の砥粒サイズにおけるビトリファイド結合砥石よりも優れた耐摩耗性を発揮すると述べています。「その他」カテゴリーに分類されるビトリファイド結合砥石や電気めっき製品は、市場シェアよりもカスタマイズされた仕様が重視される高精度加工や試作工程に対応しています。複合半導体の全プロセス工程を単一の砥石設計でカバーすることはできないため、裏面研削砥石市場では複数の結合剤タイプが必要とされています。
地域別分析
アジア太平洋地域は、2025年にバックグラインディングホイール市場シェアの43.79%を占め、2031年までCAGR7.76%で成長すると予測されています。台湾、韓国、日本、中国には、ウェーハ工場、半導体組立・テスト受託(OSAT)施設、および消耗品の頻繁な交換を必要とするLEDメーカーが立地しています。台湾の鋳造およびパッケージング拠点では、総厚みばらつきを厳密に管理する必要があるため、先進的なパッケージングノードにおける交換頻度が高まっています。韓国のメモリおよびパッケージング事業も、需要の主要な中心地となっています。日本は、ディスコや東京ダイヤモンドツールズなどのサプライヤーを通じて、依然としてホイール技術の重要な供給源となっています。
中国では、成熟した半導体ノードにおける生産能力が拡大しており、加工装置や消耗品に対する地域的な需要を支えています。また、合成ダイヤモンドのサプライチェーンにおける中国の地位は、中国国外のホイールメーカーの調達条件にも影響を及ぼしています。北米と欧州では、特殊基板、パワー半導体、および生産能力のオンショアリングによって、それぞれ異なる需要パターンが見られます。欧州委員会の「重要原材料法」では、合成ダイヤモンドおよび多結晶ダイヤモンドコンパクトが戦略的原材料として指定されており、これにより地域の供給レジリエンスが強化される可能性があります。
南米、中東・アフリカは、特殊なバックグラインディングホイールの需要において、依然として初期段階の市場にとどまっています。ブラジルは、電子機器の組立および部品製造を通じて、地域の活動を支えています。サウジアラビアの「ビジョン2030」プログラムは、下流の半導体投資への関心を高めています。これらの地域における需要は、主にアジア太平洋地域や北米で製造された部品を加工する組立・試験活動に関連しています。2031年までは、特殊砥石の直接消費量は依然として控えめな水準にとどまるため、バックグラインディングホイール市場は、確立された製造・パッケージング拠点を中心に展開し続ける見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 先進パッケージングおよび超薄型ダイの採用
- 300 mmウェーハ加工への移行
- SiCおよびGaNウェハーの薄化要件
- AI、HBM、および高性能コンピューティング機器の需要
- 自動研削および予知型プロセス制御
- 市場抑制要因
- 半導体設備投資の景気循環性
- 新しいホイール仕様の認定にかかる高額な費用
- ダイヤモンド、CBN、およびボンド材の供給制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ダイヤモンド砥石
- CBN砥石
- 樹脂結合砥石
- 金属結合砥石
- その他
- 用途別
- 半導体ウェーハ研削
- LEDおよびオプトエレクトロニクス
- 電子部品の研削
- 自動車用電子機器
- その他
- エンドユーザー産業別
- エレクトロニクス・半導体
- 自動車
- 航空宇宙・防衛
- 家庭用電子機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- A.L.M.T. Corp.
- Asahi Diamond Industrial Co.,Ltd.
- DIPROTEX S.A.S.
- DISCO CORPORATION
- EHWA DIAMOND
- Henan E-Grind Abrasives Co., Ltd.
- KINIK COMPANY
- KURE GRINDING WHEEL
- Meister Abrasives AG
- More SuperHard Products Co., Ltd
- Saint-Gobain
- Shinhan Diamond Ind. Co., Ltd.
- TOKYO DIAMOND TOOLS MFG.CO.,LTD.
- TOKYO SEIMITSU CO., LTD
- Tyrolit AG
第7章 市場機会と将来の展望



