


放熱材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Heat Dissipation Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154755
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
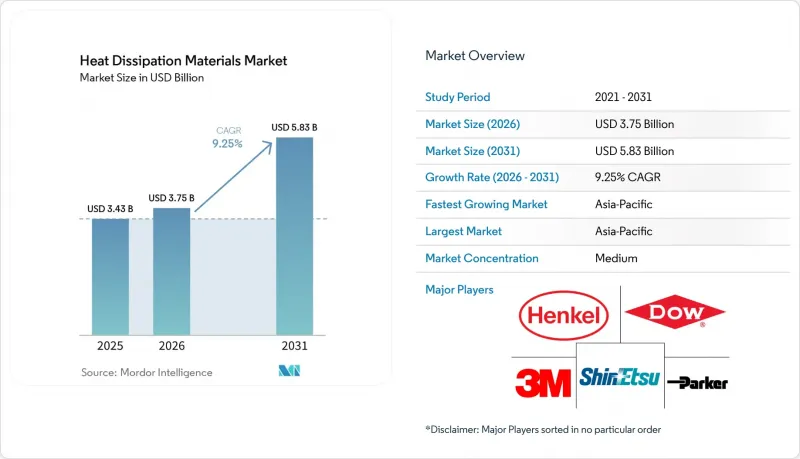
Mordor Intelligenceによると、放熱材料の市場規模は2025年に34億3,000万米ドルと評価され、2026年の37億5,000万米ドルから2031年までに58億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.25%となる見込みです。
世界の放熱材料市場の動向と洞察
AIおよび高性能コンピューティングの電力密度
人工知能(AI)のワークロードの増加により、熱界面材料の選定は、サーバー開発におけるシステムレベルの設計要件となっています。NVIDIAのBlackwellグラフィックスプロセッシングユニット(GPU)モジュールは、グラフィックス総消費電力が575 Wを超え、パッケージ設計において持続的な放熱が最重要課題となっています。将来のキロワット級のアクセラレータは液体冷却を前提に設計されており、ダイ、リッド、コールドプレート、および冷却ループ間の信頼性の高いインターフェースに対するニーズが高まっています。はんだ系熱界面材料は、50µm未満のボンディングラインにおいて0.02 K・cm²/Wから0.08 K・cm²/Wの総熱抵抗を達成した一方、ガリウム系液体金属は0.05 K・cm²/W未満のインターフェース抵抗を達成しました。大型のグラフィックス・プロセッシング・ユニット(GPU)パッケージでは、100µmから300µmの反りが生じる場合があり、これが材料の公称厚さを上回る可能性があるため、ボンディングラインの一貫した管理が不可欠となります。金属および液体金属の配合が、性能の低い複数のポリマー系界面材に取って代わることで、放熱材料市場におけるラック当たりの価値は向上します。
電気自動車用バッテリーおよびパワーエレクトロニクスの電動化
電気自動車プラットフォームの電動化は、放熱材料に対する需要の様相を、単なる単位数量の増加以上のものへと変化させています。セル・トゥ・パックおよびセル・トゥ・シャーシの設計では、ギャップフィラーや相変化材料を、交換可能なサービス部品として使用するのではなく、セルの間に直接配置します。バッテリーシステムが認定を通過し、生産段階に入ると、材料の選択は構造設計上の決定事項となります。アアルト大学の調査によると、1 mmから3 mmの相変化材料バリアを設けることで、リチウムイオン電池モジュールにおけるセル間での熱暴走の伝播を抑制できることが判明しました。ヘンケルAG&Co. KGaAは、2026年5月、こうした構造向けに、シリコーンフリーのギャップフィラー「Bergquist TGF 2030APS」および熱伝導性接着剤「Loctite TLB 9270APS」を発売しました。インバーター、車載充電器、直流ー直流変換器においても、スイッチング周波数や急速充電に伴う熱負荷の増加に伴い、導電性ポッティング材料が必要となります。認定済みのギャップフィラーがバッテリープラットフォームの生産寿命を通じて組み込まれ続けることで、放熱材料市場の需要はより予測可能になります。
フィラーおよび特殊金属のコスト変動
特殊フィラーおよび金属の価格変動は、放熱材料メーカーにとって依然として差し迫った収益性の制約となっています。窒化ホウ素フィラーは電気絶縁性と高い導電性を備えていますが、その合成が複雑なため、標準的なアルミナ代替品に比べて大幅に高価です。このコスト構造により、中級仕様の製品の利益率が低下し、汎用配合における窒化ホウ素の配合量が制限されています。中国のガリウム輸出規制により、2025年には中国国内のガリウム価格が1キログラムあたり420米ドルまで押し上げられ、金属配合製品は政策に起因する供給混乱のリスクにさらされています。インジウムや銀のコストも、はんだ用熱界面材料の価格と性能のバランスに影響を与えます。特に、サプライヤーが熱サイクル試験を通じて被覆性と反り性能を維持しなければならない場合には、その影響が顕著です。重複する輸出規制により、調達、ヘッジ、契約交渉、在庫戦略が複雑化しています。持続的なコスト圧力は、中小規模の特殊配合メーカーの研究開発能力を制限し、粗利益率の回復力を弱める可能性があります。
セグメント分析
2025年、熱界面材料は需要の36.67%を占めており、これは複数の電子機器用途において、シリコンデバイスとヒートシンク間の接点として使用されていることを反映しています。このセグメントは、民生用電子機器、データセンター、および自動車用パワーエレクトロニクスに対応しており、それぞれのアセンブリにおいて、接触面での熱伝達の制御が必要とされていました。ヘンケルAG&Co. KGaAは、2025年10月に800Gおよび1.6T光トランシーバー向けに「Loctite TCF 14001」を商品化しました。この製品は、熱伝導率14.5 W/(m・K)を備え、シリコーン系揮発性ガスの放出量は100 ppm未満となっています。サーバーラックや民生用機器においてもヒートシンクへの需要は維持されましたが、一部のハイパースケールデータセンターでは、液体コールドプレートの導入により、ラックあたりのヒートシンク需要が減少しています。熱伝導テープは、機械的な固定が適さない民生用電子機器の組立に活用され、一方、シリコーンフリーで光学的にクリーンなテープは、アクティブ光ケーブル用途において、より専門的な使用事例を開拓しました。
相変化材料は、2031年までCAGR9.89%で拡大すると予測されています。その成長は、バッテリーアセンブリ内に熱材料を組み込み、恒久的な温度上昇を招くことなく過渡的な熱を管理することを必要とする電気自動車のアーキテクチャと密接に関連しています。アアルト大学の報告によると、パラフィン膨張黒鉛複合相変化材料は、熱性能の向上とスケーラブルなバッテリーモジュールの使用とのバランスをとることができ、1 mmから3 mmのバリア層が熱暴走の伝播を抑制できるとのことです。その他の材料としては、構造的な接着と熱制御が同時に求められるパワーモジュール、インバーター、モータードライブ向けの熱伝導性接着剤、ポッティングコンパウンド、封止材などが挙げられます。放熱材料業界では、構造的、光学的、誘電的、および熱的性能を1つの配合に統合する傾向が強まっており、これにより認定済み設計の切り替えコストが高まっています。
地域別分析
アジア太平洋地域は2025年に市場需要の42.18%を占め、電子機器製造、半導体組立、電気自動車生産に支えられ、2031年までCAGR9.93%で拡大すると予測されています。中国では、バッテリーセル製造と、スマートフォンやノートパソコンのサプライチェーンにおける放熱材料の消費が相まっており、国内の電気自動車メーカーは、急速充電時の熱バッファリングのために高密度の放熱層を用いた「セル・トゥ・パック(Cell-to-Pack)」設計を採用しました。日本と韓国は、デバイススタックの複数の箇所で高仕様の熱管理材料を必要とする、高度な半導体パッケージング、ディスプレイパネル製造、および自動車用電子機器を供給しました。インドの「生産連動型インセンティブ(PLI)」制度は、同国で台頭しつつある半導体および電子機器製造エコシステムを支援し、国際的な配合メーカーが現地でのエンジニアリングおよび流通能力を構築するよう促しました。ベトナム、タイ、マレーシアでは、OEMメーカーがサプライチェーンを多角化させたことに伴い、電子機器の組立が拡大し、放熱材料市場の地域的な基盤が広がりました。
北米では、米国の人工知能(AI)データセンターや高仕様の自動車用途を中心とした、異なる需要動向が見られました。「CHIPS法」に支えられた半導体製造への投資により、国内の先進パッケージング生産能力が拡大しており、施設が量産規模に達するにつれて、現地の熱管理材料の消費量も増加すると予想されます。また、政府や防衛関連の調達プログラムも、重要な電子機器サプライチェーンで使用される国内認定材料への需要を支えました。欧州では、他の地域の要件とは異なる持続可能性や化学物質規制への準拠を優先する方針のもと、シリコーンフリー、ハロゲン低減、およびリサイクル可能性が証明された放熱材料が好まれました。ドイツの自動車用電子機器産業、北欧諸国のデータセンターの密集度、そして英国やフランスにおける防衛・航空宇宙用途が、高温安定性に優れた配合材料への需要を支えました。
南米、中東・アフリカは、比較的小規模な需要地域でした。ブラジルでは、自動車組立や電気自動車の普及プログラムを通じて需要が支えられ、一部の現地調達要件が国内流通ネットワークの構築を促進しました。サウジアラビアの「ビジョン2030」に関連するデータセンターおよびデジタルインフラへの投資は、企業の熱管理関連調達の需要を支えており、同国を地域の需要拠点として位置づけています。南アフリカは、確立された自動車製造拠点を通じて貢献しており、一方、世界のエレクトロニクスブランドによる複数地域からの調達により、主要な生産拠点以外にも関連する機会が生まれています。こうした状況により、放熱材料市場の需要は、主要な製造拠点であるアジア太平洋地域を超えて拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIおよびハイパフォーマンスコンピューティングの電力密度
- 電気自動車用バッテリーおよびパワーエレクトロニクスによる電動化
- 先進的な半導体パッケージングとチプレットアーキテクチャ
- 5G、6G、および光モジュールの導入
- 高周波電子機器における熱・EMIの共同設計
- 市場抑制要因
- フィラーおよび特殊金属のコスト変動
- 認定サイクルと狭いプロセスウィンドウ
- ボンディングラインの微細化に伴う信頼性のトレードオフ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- 熱界面材料
- ヒートシンク
- サーマルテープ
- 相変化材料
- その他の素材タイプ
- 用途別
- 家庭用電子機器
- 自動車
- 電気通信
- ヘルスケア
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Boyd
- Dow
- DuPont
- Electrolube
- Fujipoly America, Inc.
- Henkel AG & Co. KGaA
- Honeywell International Inc.
- Indium Corporation
- Momentive
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
- Wakefield Thermal, Inc.
第7章 市場機会と将来の展望



