


マリン発電機ファスナー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Marine Generators Fastener - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154738
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
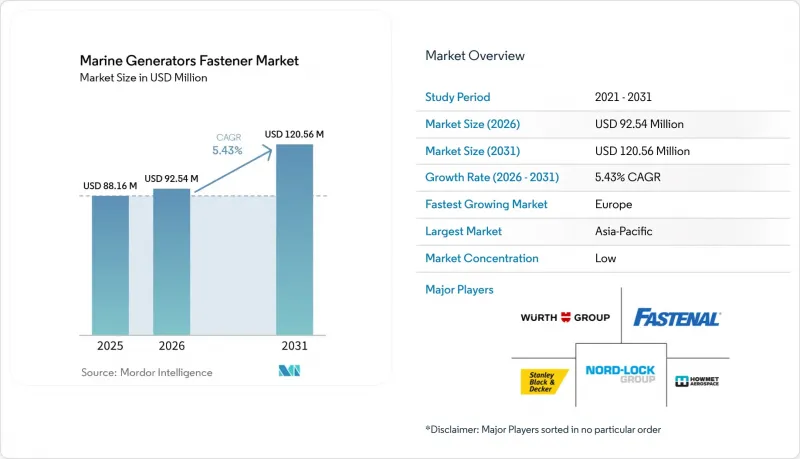
Mordor Intelligenceによると、船舶用発電機向けファスナー市場の規模は、2025年の8,816万米ドルから2026年には9,254万米ドルへと拡大し、2026年から2031年にかけてCAGR5.43%で推移し、2031年までに1億2,056万米ドルに達すると予測されています。
世界の船舶用発電機用ファスナー市場の動向と洞察
船隊の更新および新造船計画
船舶用発電機ファスナー市場は、現在の船隊更新サイクルから堅調な需要基盤を得ています。BIMCOの報告によると、2026年第1四半期の世界の造船受注残高は1億9,100万補償総トンに達し、これは現存船隊の17%に相当し、2011年以来の最高比率となっています。2020年代の新造船受注量は2010年代の平均を47%上回りましたが、原油タンカー船隊の21%、製品タンカー船隊の17%は就航から20年以上経過していました。新造船1隻ごとに、発電機の取付脚、排気フランジ、電気エンクロージャーなどにファスナーが必要となります。現在、造船所の仕様書は、船種全体で選定されるグレードやコーティングシステムに影響を与えています。受注残高対船隊比率は、LNG運搬船で40%、コンテナ船で37%に達しました。これら2つの船種は、複雑な補助動力装置を備えています。
洋上風力発電および浮体式エネルギー事業の拡大
船舶用発電機ファスナー市場は、洋上風力発電プロジェクトに従事する船舶によって支えられています。ABSは、世界の洋上風力発電容量が2025年の270 MWから2035年までに5 GWに増加し、2040年までに14 GWを超えると予測しています。アンカーハンドリング船や多目的支援船は、係留テンショナーや海底設備用にディーゼルまたはハイブリッド発電機アレイを使用しています。これらの船舶は、傾斜や振動のある条件下で運航されるため、締結システムにはさらなる負荷がかかります。SINTEFのWindRiseプロジェクトでは、洋上風力発電用ジャケット下部構造の自動製造・設置手法を開発しており、この取り組みは2026年まで継続される予定です。Nord-Lock Groupは、2025年5月に商業運転を開始した韓国の96 MWの洋上風力発電所に、Boltight油圧張力調整技術を導入しました。
ニッケル、チタン、および特殊合金の価格変動
船舶用発電機ファスナー市場は、ニッケル、チタン、その他の特殊合金のコスト変動の影響を受け続けています。提供された資料によると、ニッケル価格は2022年の1トンあたり2万5,638米ドルから、2024年には1万6,818米ドルへと下落しました。この価格変動は、二相ステンレス鋼、ニッケル合金、またはチタン系製品について複数年契約の見積もりを提示するサプライヤーに影響を及ぼす可能性があります。メーカーにとっては、特殊な船舶用部品の契約期間に合わせて商品ヘッジを調整することが困難になる可能性があります。指数連動型契約を採用することで、そのリスクの一部を船舶運航者に転嫁することができます。しかし、調達部門が短期的なコスト管理に重点を置く場合、より高品位の合金製ファスナーへの切り替えが遅れる可能性があります。
セグメント分析
2025年、船舶用発電機ファスナー市場規模の42.5%をステンレス鋼が占め、耐食性、強度、実用的な加工性のバランスが取れていることから、最大の材料カテゴリーとなっています。その耐食性と溶接性は、発電機マウント、排気フランジ、ターボチャージャーハウジング、および振動、熱、機関室の湿気にさらされるその他の箇所での使用を支えています。316Lおよび316Tiグレードは、船級協会の承認リストにおいて依然として広く認められており、これによりサプライヤーは、船舶ごとに材料体系を変更することなく、標準化された造船所の仕様に対応することが可能となっています。アルミニウムは、船舶の重量が主要な考慮事項となる場合、特に必要な荷重および温度条件がその使用を許容する場面で使用されます。青銅および黄銅は、銅合金製の継手との適合性および船舶機器における確立された役割から、海水にさらされる船体貫通部の付近において依然として重要な役割を果たしています。
ハイブリッド船舶には、電気的および腐食に関する懸念の両方に対処できる部品が必要とされるため、エンジニアリングプラスチックおよび複合材料は2031年までCAGR6.1%で成長すると予測されており、これは材料の中で最も速い成長率です。これらは、発電機の筐体を金属製の船体構造から電気的に絶縁し、脆弱な接合部における迷走電流の経路を制限することができます。この用途は、構造接合部での迷走電圧に敏感であり、導電性のある船体構造からの分離が必要なバッテリーシステムの近くにおいて重要です。ある科学的なレビューでは、圧電式、光ファイバー・ブラッググレーティング、またはひずみゲージ方式を採用したセンサー付きファスナーについて、45件の調査および商業利用例が確認されました。ニッケルおよびチタン合金は、排気および排出ガス制御の用途に適した素材であり続けていますが、コーティングを施した炭素鋼は、乾ドックでの点検間隔によって腐食リスクを管理できる場合、コスト重視の取り付け作業に適しています。
地域別分析
2025年、アジア太平洋地域は船舶用発電機ファスナー市場シェアの43.5%を占め、世界の船舶建造の主要拠点としての地位を反映しています。2026年第1四半期、中国造船所は補償総トン数ベースで世界の新造船受注の70%を獲得し、韓国造船所は20%を獲得しました。この集中により、同地域は建造需要および同地域の造船所で建造された船舶からのその後の保守需要の中心となっています。韓国は、LNGデュアルフューエル船および水素対応船の建造に積極的に取り組んでおり、いずれもより複雑な動力システム構成を採用しています。日本、ベトナム、インドネシア、インドは、修理作業、国内の新造船、および地域のエネルギープロジェクトで運用されるオフショア支援船を通じて需要を牽引しています。
欧州は2031年までCAGR6.6%で成長すると予測されており、これは船舶用発電機ファスナー市場において地域別で最も高い成長率となります。「FuelEU Maritime」イニシアチブは、ドイツ、ノルウェー、オランダの修理造船所における発電機のリパワリングを促進しており、これらの国々では、確立されたドライドック能力が主要な機器の交換に対応可能です。欧州委員会は、海洋再生可能エネルギーを海事政策における優先投資分野として位置づけています。洋上風力発電の活動により、長期にわたる洋上運用期間中に信頼性の高い高仕様の接合部を必要とする建設船の導入台数が増加しています。こうした状況は、改修工事や新規の洋上船舶用機器からの需要を支えるとともに、認証済み部品を迅速に提供できるサプライヤーに有利に働きます。
北米は、高仕様ではあるもの数量が限られた地域であり、米国海軍、沿岸警備隊、およびオフショア支援船のプログラムによって支えられています。これらのプログラムでは、厳しい材料および性能に関する文書が求められる場合があります。南米では、ブラジルの洋上支援船建造やチリの港湾改修が進んでおり、船舶のメンテナンスや現地での部品供給に対する需要が高まっています。中東およびアフリカでは、港湾の拡張、洋上石油支援船、スエズ運河周辺での船隊メンテナンス活動が活発化しており、修理にすぐ対応できる在庫に対する継続的な需要が生まれています。これらの地域における船舶用発電機ファスナー市場では、ドックサイドでのベンダー管理在庫プログラムが有利に働く可能性があります。これにより、発電機のメンテナンス期間が限られている中で、部品が入手できないことによるサービス遅延を事業者が回避できるようになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 船隊の更新および新造船計画
- 洋上風力および浮体式発電の拡大
- IMOの腐食防止規制への準拠
- 船舶用発電機の改修およびリパワリングのサイクル
- 発電機の予知保全のためのセンサー付き締結装置
- ドックサイド・ベンダー管理型ファスナーキット
- 市場抑制要因
- ニッケル、チタン、および特殊合金の価格変動
- 新規材料およびコーティングの認証遅延
- 偽造および誤認された重要な締結部品
- 多材料発電機アセンブリに起因するガルバニック腐食による故障
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 素材別
- ステンレス鋼
- アルミニウム
- 青銅および真鍮
- ニッケル合金
- チタン合金
- エンジニアリングプラスチックおよび複合材料
- 船舶用コーティングを施した炭素鋼
- その他の素材
- 用途別
- 発電機用エンジン
- 船舶用タービンおよびターボチャージャー
- 排気および排出ガス制御システム
- 電気・バッテリー・発電機システム
- その他の船舶用発電機の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- LISI Group
- Stanley Black & Decker, Inc.
- Fastenal Company
- Wurth Group
- Nord-Lock Group
- Howmet Aerospace, Inc.
- Bollhoff Group
- Bossard Holding AG
- Bulten AB
- Dokka Fasteners AS
- Hydrobolt Group
- LoneStar Fasteners
- MW Components
- PennEngineering
- Sundram Fasteners Limited
- TR Fastenings Limited
- Birmingham Fastener
- Marine Fasteners, Inc.
- Sea-Dog Corporation
- Fasco Fasteners
第7章 市場機会と将来の展望



