


熱絶縁材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Thermal Insulation Material - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154737
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
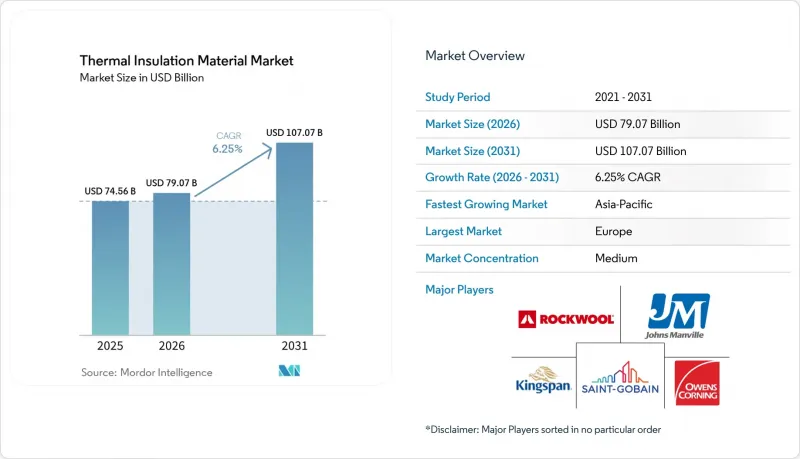
Mordor Intelligenceによると、断熱材市場の規模は2025年に745億6,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR6.25%で拡大し、2026年の790億7,000万米ドルから2031年には1,070億7,000万米ドルに達すると見込まれています。
世界の断熱材市場の動向と洞察
建築物のエネルギー性能基準の厳格化
建築基準法が断熱材市場の需要を牽引しています。改正された「建築物のエネルギー性能に関する指令(EU)2024/1275」が2024年に発効し、加盟国は2026年5月までにこれを国内法に組み込む必要があります。同指令は、各国当局に対し、エネルギー性能の最低基準を策定することを義務付けており、これに準拠するためにはより高仕様の断熱材が必要となります。欧州委員会委任規則(EU)2026/52は、EN 15978:2011を用いて建築物のライフサイクルにおける地球温暖化係数(GWP)を算出するためのEU枠組みを導入しています。この枠組みにより、調達基準は単体のU値から、検証済みの環境性能へと移行します。第三者機関による環境製品宣言(EPD)を取得しているサプライヤーは、製品選定におけるライフサイクルデータの要件を満たすことができます。
エネルギー効率の高い建物の改修およびリノベーションに対するインセンティブ
改修プログラムは、新築サイクルを超えた断熱材市場への需要を支えています。ドイツ連邦経済・輸出管理庁(BAFA)は、「高効率建築物向け連邦助成金-個別措置(BEG EM)」プログラムを通じて、建築外皮の断熱を支援しています。「性能が最も低い建物」に対するボーナスは、個別改修ロードマップを利用する対象世帯に対し、2027年第1四半期に開始される見込みです。このプログラムでは、単一の改修措置ではなく、認定された住宅全体の改修計画に対して支援が行われます。東京都の2026年度賃貸住宅向け断熱・再生可能エネルギープログラムは、218億円(約1億3,000万米ドル)の予算を計上しており、2026年5月から2027年2月まで申請を受け付けています。ドイツのエネルギー改修率は2025年に0.67%まで低下し、断熱複合材システムの売上高は2024年に15%減の3,050万m²となりました。こうした動向は、プログラムの中断が請負業者の計画や在庫投資に影響を及ぼし得ることを示しています。政策の実施においては、一貫したインセンティブが依然として重要です。
ポリマー、鉱物繊維、およびエネルギー投入コストの変動
投入コストの変動は、断熱材市場にとって依然として利益率のリスクとなっています。ミネラルウールの製造には、1,200°Cを超える温度で玄武岩やスラグを溶融させる必要があり、生産者は電力や天然ガス価格の変動の影響を受けます。エネルギーコストは、ミネラルウールの製造コストの20~35%を占めています。2026年6月の米国鉱物ウール生産者物価指数は275.3となり、2026年2月とほぼ横ばいでした。これは、エネルギー市況全般が引き続きコストに影響を与えているためです。発泡材の供給業者も、メチレンジフェニルジイソシアネート(MDI)および関連する原料の供給状況に依存しています。垂直統合を行っているメーカーや、エネルギー価格に連動した長期契約を結んでいるメーカーは、小規模な地域メーカーに比べて、コスト変動に対処する能力が高くなっています。
セグメント分析
ガラス繊維は、そのコスト競争力と、北米および欧州の住宅建設分野における確立された製造・流通基盤に支えられ、2025年の断熱材市場で36.67%のシェアを占めました。ロックウールは、2031年までの年間平均成長率(CAGR)6.79%で、最も急速な成長を記録すると予想されています。この製品は、単一の製品層で耐火性能と遮音性能を提供し、EN 13501-1に基づくユーロクラスA1の不燃性要件を満たすことができます。これらの特性は、A2以上の耐火等級がますます求められるようになっている欧州の集合住宅や商業用高層ビルプロジェクトにおいて重要です。
ポリウレタン、ポリイソ、EPSを含む発泡製品は、地下部分や屋根デッキへの用途において依然として重要な位置を占めています。複合システムにおける使用済み時の制約や、原料価格の変動リスクが、これらの製品の将来展望に影響を及ぼしています。『IOP Conference Series:Earth and Environmental Science』に掲載された調査によると、外断熱複合システム(ETICS)から発生するEPS廃棄物の年間量は、2050年までに4倍に増加すると予測されています。木質繊維は依然として小規模な材料カテゴリーですが、生物由来炭素の算定を優先するDACH(ドイツ・オーストリア・スイス)および北欧諸国のプロジェクトにおいて注目を集めています。『Resources』誌に掲載された調査によると、2019年のドイツにおける断熱材需要のうち、ポリマー系発泡体が48%、ミネラルウールが43%、バイオベース材料が9%を占めました。木質繊維は、バイオベース材料のシェアの58%を占めていました。木材繊維は、材料の由来やライフサイクルに関する文書化がプロジェクト要件に含まれる案件で活用されています。ただし、ガラス繊維、ロックウール、発泡材のサプライチェーンがすでに確立されているため、その使用は依然として限定的です。特定のプロジェクトにおいては、循環型経済に基づく製品政策の重要性が高まる可能性があります。
ROCKWOOL社は2026年、ワシントン州ワルーラに1億7,500万米ドルを投じた工場の着工を行いました。これは同社にとって北米で5番目の施設となります。この工場は、エネルギー規制の要件が厳格化される中、太平洋沿岸におけるストーンウールの供給需要に対応するものです。また、Knauf Insulation社も、英国ショットンに、水中アーク炉による電気溶解技術を採用した新しいロックミネラルウール工場の建設を計画しています。これらの投資は、断熱性、遮音性、耐火性、および環境性能を備えた製品への生産能力の集中を目的としています。ライフサイクル報告が材料選定の指針となるプロジェクトでは、製造時の排出量が低いことを証明できるサプライヤーが検討対象となる可能性があります。
地域別分析
2025年、欧州は断熱材市場において36.56%のシェアを占めました。ドイツ、フランス、英国、および北欧諸国が、この地域の需要を牽引しました。改正された「建築物のエネルギー性能に関する指令(EPBD)」では、2030年までに新築建築物の排出量をゼロにすることを義務付け、大規模改修に対するエネルギー性能要件も定めています。欧州の膨大な建築ストックは、断熱材への需要を引き続き支えています。北欧諸国の建築基準では、新築の外壁に対して低いU値が求められており、高性能製品への需要が高まっています。このような規制環境は、仕様書に基づく需要や、技術的・環境的な文書が整備された製品の使用を後押ししています。
ドイツでは、政策の継続性が施工活動に与える影響が見られます。2024年の複合断熱システムの売上は15%減の3,050万m²となりました。2025年のエネルギー改修率は0.67%に低下しましたが、これは根本的な需要の低迷というよりは、補助金計画をめぐる不確実性が主な要因です。プログラム条件の変更により、請負業者の研修や在庫への投資が減少しています。これにより、長期目標から完成プロジェクトへの転換が制限され、専門的な施工技術を要する製品の導入が遅れる可能性があります。
アジア太平洋地域は、2031年までCAGR7.03%で成長すると予測されており、これは各地域の中で最も高い成長率です。中国、インド、およびASEAN諸国は、建設活動の活発化とエネルギー性能要件の厳格化を通じて、成長を牽引しています。日本の「未来エコ住宅2026」プログラムでは、断熱性能クラスに基づき、構造用断熱材の改修に対し1m³あたり1万3,000円から6万2,000円が支給されます。こうしたプログラムは、新築および改修プロジェクトにおける高スペックな建材への需要を支えています。
北米は、地域別で2番目に大きな貢献度を示しています。米国では、一戸建て住宅の着工件数が鈍化しているもの、住宅の改修、商業施設の新築、データセンター、および電化関連施設が需要を支えています。南米、中東・アフリカのシェアは比較的小さいです。サウジアラビアの「ビジョン2030」インフラ計画では、公共建築物の入札に熱性能基準が盛り込まれています。ブラジルの「ミンハ・カサ・ミンハ・ヴィダ」計画は、低価格住宅におけるガラス繊維や発泡ポリスチレン(EPS)の需要を支えています。活発な建設計画が進められているにもかかわらず、施工業者の確保が困難であることやサプライチェーンの容量不足により、プロジェクトの完了が遅れる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建築物のエネルギー性能基準の厳格化
- 省エネ型建物の改修およびリノベーションに対するインセンティブ
- アジア太平洋地域における省エネ建築の拡大
- 電気自動車の普及とバッテリーの熱管理
- 産業の脱炭素化とプロセス・エネルギーの最適化
- 市場抑制要因
- ポリマー、鉱物繊維、およびエネルギー投入コストの変動
- 高い設置費用と熟練設置業者の不足
- 複合断熱システムの使用済み処理およびリサイクルに関する制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- ガラス繊維
- ストーンウール
- 発泡体
- 木質繊維
- その他の素材
- 温度範囲別
- 0~100°C
- 100~500°C
- 500°C以上
- エンドユーザー産業別
- 建設
- 自動車
- HVAC
- 産業
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ARMACELL
- Asahi Kasei Corporation
- BASF
- Covestro AG
- Dow
- GAF Materials LLC
- Huntsman International LLC
- Johns Manville
- Kingspan
- Knauf Insulation
- Owens Corning
- Recticel NV/SA
- ROCKWOOL A/S
- Saint-Gobain
- Sika AG
第7章 市場機会と将来の展望



