


マシンアイデンティティ管理プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Machine Identity Management Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 172 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154733
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
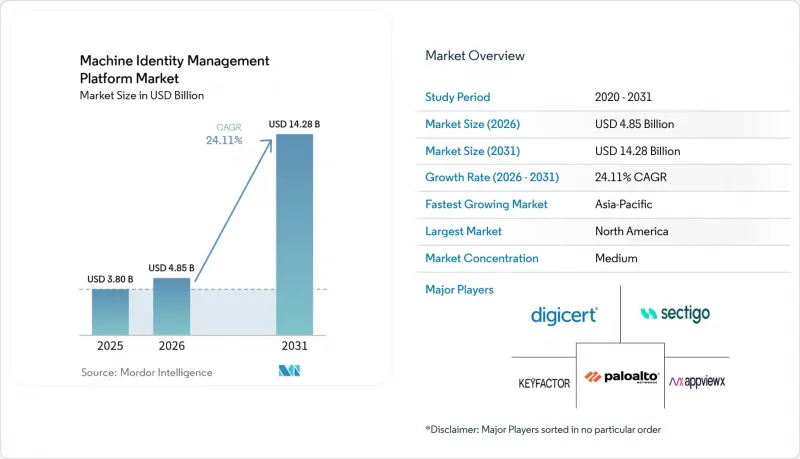
Mordor Intelligenceによると、マシンアイデンティティ管理プラットフォームの市場規模は、2025年の38億米ドル、2026年の48億5,000万米ドルから、2031年までに142億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は24.11%となる見込みです。
世界のマシンアイデンティティ管理プラットフォーム市場の動向と洞察
クラウドネイティブのワークロードとAPIの拡大が認証情報の需要を牽引
クラウドネイティブな設計では、従来のデータセンターシステムに比べてはるかに速いペースでマシンIDが生成されます。各マイクロサービス、コンテナ、サーバーレス関数、およびAPIエンドポイントには、認証された通信を行うために固有の暗号化IDが必要です。マルチクラウド環境では、各環境で異なるツールやポリシーが使用される可能性があるため、この要件はさらに高まります。IBMは2026年、IDおよびアクセス管理ポートフォリオ内の専門分野としてマシンID管理を導入し、自動化された検出、発行、更新、および失効に重点を置いています。また、開発チームが独自にAPIキーやOAuthトークンを作成する場合、APIの無秩序な増加により、これらがセキュリティチームの監視範囲外に残ってしまう可能性があります。したがって、マシンID管理市場は、認証情報の量が増加していること、およびその結果生じる可視性のギャップを埋める必要性の両方から恩恵を受けています。
ゼロトラストの導入がマシン間認証を再定義する
ゼロトラストでは、接続がどこから開始されたかに関わらず、すべての接続に対して検証が求められます。この原則は、企業ネットワーク内の活動の多くを支えているマシン間トラフィックに直接適用されます。クラウドネイティブコンピューティング財団(CNCF)が管理するSPIFFEおよびSPIRE標準は、短命な暗号化SVIDと、コンテナおよび仮想マシンに対する継続的なアテステーションを通じて、ワークロードのアイデンティティをサポートしています。Corsha社は2025年、重要な運用システム間のゼロトラスト接続に関して、米国国防物流局(DLA)から5,000万米ドルの単独調達IDIQ契約を獲得しました。この動きは、従来はネットワークのセグメンテーションに大きく依存していた防衛、公益事業、製造業の分野においても、マシン認証が重要になりつつあることを示しており、マシンID管理市場を従来のエンタープライズPKIプロジェクトの枠を超えて拡大させています。
断片化したレガシーPKIとシークレット管理ツールがプラットフォーム導入を遅らせている
パロアルト・ネットワークスが引用した2026年のポネモン研究所の調査によると、3分の1以上の組織が、レガシーPKIのコストとリスクを、マシンの認証情報を保護する上での主要な障壁として挙げています。大規模な組織では、Microsoft Active Directory Certificate Services、HashiCorp Vault、クラウドシークレットストア、および異なるベンダー製のハードウェアセキュリティモジュール(HSM)を併用していることがよくあります。自動化されたポリシーの適用を一貫して機能させるには、これらのツールを共通のガバナンス層に接続する必要があります。Ponemon-Sullivanの調査によると、53%の組織が依然として、PKIの健全性を評価するために手動またはその場しのぎの手法を使用していることが判明しました。NISTは2024年8月にFIPS 203、FIPS 204、およびFIPS 205を最終確定し、PKI運用の近代化にすでに必要とされていた作業に、ポスト量子への移行が追加されました。マシンID管理市場の普及は緩やかなペースにとどまっています。これは、組織が安定した日常的な証明書運用を維持しつつ、レガシーインフラの再設計を行わなければならないためです。
セグメント分析
2025年時点で、ソリューションはマシンID管理市場の57.31%のシェアを占めていました。このカテゴリーには、証明書ライフサイクル管理プラットフォーム、シークレット管理ボールト、PKI-as-a-Service(PKI-as-a-Service)サービス、およびマシンIDガバナンスプログラムの中核となる技術層を提供するワークロードID管理ツールが含まれます。サービス分野は、2026年から2031年にかけてCAGR24.51%で拡大すると予測されています。プラットフォームの導入においては、組織が一貫した成果を達成できるようになるまでに、実装、統合、および運用管理のサポートが必要となる場合が多くあります。この傾向は、多くの企業セキュリティチームにおいてPKI人材が不足している実情を反映しています。
プロフェッショナル・サービスの需要は、ポスト量子暗号への移行に必要な作業も反映しています。『Computers』誌の2025年の調査によると、中堅企業では8~12年、大企業では12~15年以上かかるものと推定されています。この期間の長さは、暗号技術の専門知識を持つベンダーにとって、継続的なコンサルティングやアドバイザリー業務の機会となるでしょう。マネージドサービスは、社内にPKI担当者がいない組織に提供されており、同じ2026年のPonemon-Sullivanの調査によると、63%の組織が基本的なPKI運用を外部委託していることが判明しました。マネージド証明書ライフサイクル管理とポスト量子暗号への対応評価を組み合わせたベンダーは、運用面と計画面の双方のニーズに対応することができます。
2025年、アプリケーションおよびサービスのIDは、マシンID管理市場の28.53%を占めました。このシェアは、認証済みAPI通信のためにサービスアカウント、クライアント証明書、OAuthトークンを使用するアプリケーションやマイクロサービスの基盤が確立されていることを反映しています。AIエージェントIDは、2026年から2031年にかけてCAGR25.51%で拡大すると予測されています。この成長は、静的なサービスアカウントの認証情報ではなく、継続的なID証明の必要性を反映しています。IETFのエージェントIDフレームワーク草案では、ID、認可、証明、証拠、および信頼に関する各レイヤーが概説されています。
ワークロードおよびコンテナのアイデンティティは、SSHキーや暗号鍵と併せて、DevSecOpsパイプラインにおいて依然として不可欠です。証明書の有効期間が短縮されるにつれ、これらの自動化の可能性は高まっています。シークレット、パスワード、アクセストークン、APIキー、OAuthトークンといったアイデンティティもまた、大規模な導入基盤を形成しており、そこでは「シャドウ認証情報」の存在がガバナンス上の課題を生み出しています。単一のエージェント型ワークフローにおいて、APIキーの使用、相互TLSを介したサービスの呼び出し、シークレットへのアクセスが1つのトランザクション内で行われる場合があり、これによりアイデンティティのカテゴリ間で依存関係が生じます。したがって、マシンアイデンティティ管理業界には、個別に動作するツールではなく、アイデンティティの種類を横断してライフサイクルを管理するプラットフォームが求められています。
地域別分析
2025年、北米はマシンID管理市場規模の43.77%を占めました。この地域は、クラウド規模のテクノロジー購入者の集中、確立されたゼロトラストプログラム、そしてCyberArk、Keyfactor、AppViewX、DigiCertといった主要ベンダーの存在という恩恵を受けています。米国連邦政府の管理予算局(OMB)覚書M-22-09に基づくゼロトラスト方針は、民間機関や連邦政府の請負業者に対して要件を拡大し続けています。これにより、最大手の民間企業を超えた需要が創出され、マシンID管理市場が政府のサプライヤーや政府機関にも拡大する一助となっています。カナダとメキシコは、金融サービスや国境を越えたテクノロジー事業を通じて市場規模を拡大しており、一方、マイクロソフトは2026年8月、15のコントロールグループと91のタスクを含む「ゼロトラスト・ワークショップ」にDevSecOpsの柱を追加し、AI向けゼロトラスト戦略を拡充しました。
2025年、欧州は地域別シェアで第2位を占めました。ドイツ、英国、フランスが主要な需要基盤を形成しており、2025年1月には、金融機関およびそのICTサービスプロバイダーを対象としたDORAが施行されました。ドイツのBSIおよびフランスのANSSIは、ポスト量子暗号への移行に関するガイダンスを発表しており、2025年11月のTrusted Computing Groupの調査によると、ドイツのセキュリティ専門家の70%が、2026年までに少なくとも1つのPQCアルゴリズムが実運用段階に入ることを予想していました。英国はサイバーレジリエンスに関するガイダンスにおいて、証明書ライフサイクルの自動化を推進しています。一方、南米は依然として新興地域であり、ブラジルでは金融サービスのデジタル化やブラジル中央銀行(Banco Central do Brasil)の要件が後押しとなっています。
アジア太平洋地域は、2026年から2031年にかけてCAGR25.09%で拡大すると予測されており、地域のIDシステムが近代化されるにつれ、マシンID管理市場の重要性が高まっています。2026年、パロアルト・ネットワークスは、同地域の企業環境において、マシンIDの数が人間の従業員数を111対1の割合で上回ったと報告しました。インドでは、フィンテックの拡大、デジタル決済インフラ、そして大規模な開発者基盤に牽引された需要が見られ、APIを多用する業務により膨大な認証情報在庫が生み出されています。日本と韓国は、マシン認証においてゼロトラストの原則を重視したサイバーセキュリティプログラムを推進しています。一方、2026年にオーストラリア、シンガポール、日本を対象に実施されたオクタ(Okta)の調査によると、回答者の10%未満しか、自社のIDシステムが非人間IDを管理する上で十分に整備されているとは考えていないことが判明しました。中国では、クラウドインフラと国家主導のAI開発を通じてマシンIDの量が拡大しており、データのローカライゼーションがベンダーへのアクセスを左右しています。一方、中東およびアフリカでは、金融セクターの規制や政府のデジタルプログラムに支えられつつも、導入は依然として初期段階にとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- クラウドネイティブのワークロードおよびAPIの拡大
- M2Mアクセスにおけるゼロトラストの導入
- 証明書の有効期間の短縮と自動更新の要件
- AIエージェントと自律型ワークフローの普及
- ソフトウェア・サプライチェーンにおけるマシン・アイデンティティ・ガバナンス
- ポスト量子暗号への対応準備および暗号アジリティ・プログラム
- 市場抑制要因
- 断片化した従来のPKIおよび秘密情報管理ツール
- PKIおよびマシンIDの専門家の不足
- プラットフォームエンジニアリングチームとセキュリティチーム間の責任の所在の不明確さ
- 一時的およびシャドウマシンIDによる誤検知
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- IDタイプ別
- アプリケーションおよびサービスID
- APIキーおよびOAuthトークンID
- ワークロードおよびコンテナの識別子
- マシン証明書
- シークレット、パスワード、アクセストークン
- SSHキーおよび暗号鍵
- AIエージェントのID
- その他のIDタイプ
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- 製造・産業
- 小売・Eコマース
- エネルギー・ユーティリティ
- 運輸・物流
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Palo Alto Networks
- Keyfactor, Inc.
- AppViewX, Inc.
- DigiCert, Inc.
- Sectigo Limited
- Entrust Corporation
- GlobalSign, Inc.
- SSH Communications Security Corporation
- Akeyless Security Ltd.
- Aembit, Inc.
- Astrix Security, Inc.
- Clutch Security, Inc.
- GitGuardian SAS
- P0 Security, Inc.
- Oasis Security Ltd.
- Token Security Ltd.
- SPIRL, Inc.
- Smallstep Labs, Inc.
- Teleport, Inc.
- Corsha, Inc.
- Delinea, Inc.
- BeyondTrust Corporation
- Fortanix, Inc.
- One Identity LLC
第7章 市場機会と将来の展望



