


非人間アイデンティティ(NHI)のセキュリティとガバナンス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Non-Human Identity (NHI) Security and Governance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154732
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
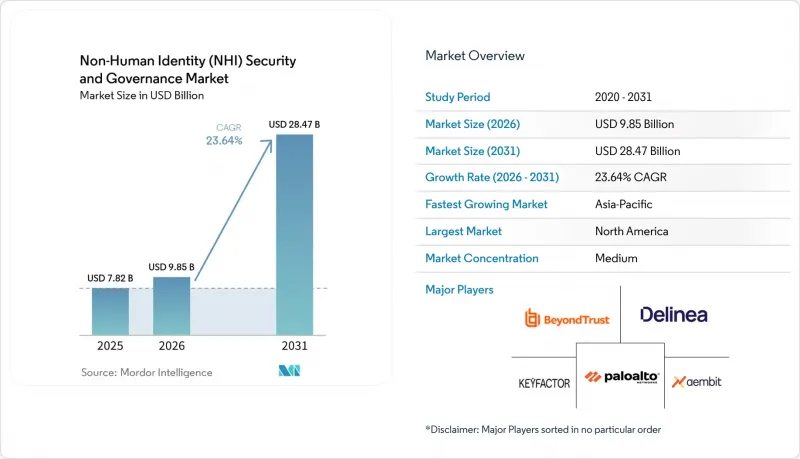
Mordor Intelligenceによると、非人間アイデンティティ(NHI)のセキュリティおよびガバナンス市場の規模は、2025年の78億2,000万米ドル、2026年の98億5,000万米ドルから、2031年までに284億7,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は23.64%となる見込みです。
世界の非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場の動向と洞察
クラウドネイティブワークロードとAPIの拡大
APIはクラウドネイティブ環境において主要な攻撃対象となっており、各エンドポイントに関連付けられた認証情報を適切に管理する必要性が高まっています。アカマイの報告によると、2025年には組織1社あたり1日あたり258件のAPI攻撃が発生しており、これは前年比113%の増加となります。また、調査対象となった組織の87%が、APIに関連するセキュリティインシデントを報告しています。APIエンドポイントが1つ増えるごとに、関連するサービスアカウント、トークン、またはキーが追加され、それらのインベントリ管理やポリシー制御が必要となります。組織が認証済みのAPIアクティビティを、単なるネットワークイベントではなく、マシンアイデンティティイベントとして扱うようになれば、非人間アイデンティティ(NHI)のセキュリティおよびガバナンス市場は恩恵を受けることになります。Salt Securityの調査によると、回答者の47%が前年比でAPIが51%~100%拡大したと報告しており、また47%が自律システムに公開されたAPIに関するセキュリティ上の懸念から、本番環境へのリリースを延期したと回答しています。APIゲートウェイでの制御により、各リクエストをIDポリシーに照らし合わせて評価することで、侵害された認証情報の影響範囲を制限することができます。
AIエージェントと自律型ワークフローの導入
AIエージェントは、静的なサービスアカウントに関連するリスクとは異なるアイデンティティリスクを生み出します。これらのエージェントは、実行時に認証情報を消費し、サブエージェントを作成し、外部APIを呼び出し、複数のシステムにまたがってアクションを実行することができます。OWASPは、アイデンティティおよび特権の悪用を、エージェント型アプリケーションにおける重大なリスクとして特定しています。NISTの国立サイバーセキュリティ・センター・オブ・エクセレンスは、2026年2月に、ソフトウェアエージェントおよびエージェント型AIアプリケーションのアイデンティティと認可の実践に関するコンセプトペーパーを発表しました。そのため、非人間アイデンティティ(NHI)のセキュリティおよびガバナンス市場では、ツール使用の時点でエージェントのアイデンティティ、要求された権限範囲、および承認を検証する制御策へと移行しつつあります。クラウド・セキュリティ・アライアンス(CSA)の報告によると、16%を超える組織がAI関連のアイデンティティの作成状況を追跡しておらず、監視体制に不備が生じています。
エンジニアリングチームとセキュリティチーム間の責任の分散
マシンIDガバナンスは、エンジニアリングチームとセキュリティチームの間で責任分担が明確でないために、しばしば遅延が生じます。エンジニアリングチームは、正式なセキュリティ管理プロセスなしに、CI/CDパイプライン、Kubernetesクラスター、SaaS統合、およびAIワークフロー内で認証情報を作成することがあります。クラウドセキュリティアライアンスの調査によると、NHIを悪用した攻撃を防止できる能力に「非常に自信がある」と回答した組織は15%にとどまり、サービスアカウントを完全に可視化できている組織は5.7%でした。人間のアイデンティティ管理プロセスは、デプロイ時に作成され、インフラストラクチャ・インスタンスがリサイクルされる際に削除されるサービスアカウントには、明確に当てはまりません。検出ツールはリスクを特定できますが、必要な変更を行う権限を持つチームが存在しない場合、是正措置は遅れてしまいます。この問題は、多数のエンジニアリングチームを抱え、デリバリー手法が多様化している大企業において、より深刻です。
セグメント分析
2025年には、アプリケーションおよびサービスIDが売上高の26.58%を占めました。このカテゴリーが最大の売上シェアを占めたのは、マネージドサービスプロバイダーが広範な企業環境全体にガバナンス制御を展開しているためです。こうした展開には、オンプレミスのサービスアカウント、SaaSのOAuthグラント、クラウドワークロードトークンなどが含まれます。AIエージェントIDは、2031年までCAGR25.05%で拡大すると予測されています。NHIのセキュリティおよびガバナンス市場におけるAIエージェントIDへの需要は、実行時に認証情報を使用するエージェントを管理する必要性によって支えられています。OWASPは、エージェント型システムの主要なリスクとして、ツールの誤用やID権限の悪用を挙げています。このリスクプロファイルにより、エージェントが接続されたツールを使用する前にそのエージェントを評価できるアクセス制御への需要が高まっています。また、これにより、注目が定期的なレビューから継続的な承認へと移行しています。
ワークロードおよびコンテナID、アプリケーション間およびAPI ID、ならびにマシンおよびデバイスIDが、このカテゴリー全体で実質的な需要を生み出しています。マイクロサービスや接続されたデバイス群の導入により、これらのIDの量と多様性が増加しています。証明書によってアプリケーションとデバイス間の信頼できる通信が確立される場面では、暗号アイデンティティの重要性は依然として高いままです。また、従来の自動化プログラムが新しいガバナンスプラットフォームと連携するにつれ、ボットおよびRPAアイデンティティも重要性を増しています。CA/Browser Forumが計画している証明書の有効期間短縮により、暗号アイデンティティ管理の運用負担が増大しています。更新間隔が短縮されるにつれ、自動化の価値はさらに高まります。ISO/IEC 27001およびNIST SP 800-57は、暗号アイデンティティのライフサイクル管理の実践を支援する技術的ガイダンスを提供しています。
2025年には、ソリューションが収益の61.24%を占めました。この状況は、ディスカバリーエンジン、アクセスガバナンス、シークレット保管、および証明書ライフサイクル管理機能に対する需要を反映しています。初期の購入者は、社内に設定作業が可能なセキュリティチームを擁しているため、プラットフォームを優先することがよくあります。サービスは、2031年までCAGR24.05%で拡大すると予測されています。非人間アイデンティティ(NHI)のセキュリティおよびガバナンス市場におけるサービスへの需要は、所有権モデル、インベントリ管理、是正措置の手順について支援を必要とする顧客によって牽引されています。プログラムが成熟するにつれ、取締役会やセキュリティ責任者は、単なるツールの導入実績だけでなく、文書化されたガバナンスの成果を求めるようになります。マネージドサービスや導入支援は、社内の能力不足を補う役割を果たします。
ソリューションとサービスは、代替関係というよりは、商業的に相互補完的な関係にあります。顧客はプラットフォームを購入しても、責任ある所有者を確立し、実用的な運用プロセスを構築するための支援を依然として必要とします。また、アドバイザリー支援は、統制措置をコンプライアンス要件に整合させる上でも役立ちます。SailPoint社は2026年3月、体系化された4週間の導入フレームワークを備えた「Machine Identity Security QuickStart」をリリースしました。このようなフレームワークにより、初期の発見から実用的な是正措置までの時間を短縮できます。導入プロセスにアドバイザリー手法を組み込んだベンダーは、導入の障壁を低減することができます。このアプローチは、顧客が多様な認証情報タイプにわたりプラットフォームを適用する上でも役立ちます。
地域別分析
2025年、北米は世界全体の収益の41.37%を占めました。同地域の非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は、クラウドネイティブ技術の早期導入、専門ベンダーの高濃度、および規制産業における活発な活動という恩恵を受けています。金融サービス、医療、防衛の各業界には、アイデンティティ制御への継続的な投資を支えるコンプライアンス要件が存在します。米国政府は、2026年にNSAとCISAが共同でSBOMの最新版最低要件を策定することにより、ソフトウェアサプライチェーンの慣行を強化しました。これらの慣行により、IDに紐づくソフトウェアサプライチェーンの証明に対する需要が高まる可能性があります。カナダとメキシコも、クラウドの導入や製造の自動化を通じて市場に貢献しています。
欧州は、NHIのセキュリティおよびガバナンス市場において戦略的に重要な部分を占めています。DORAは、2025年1月より、金融機関および重要ICTプロバイダー向けの共通の運用レジリエンスフレームワークを確立しました。ドイツのNIS2実施法により、2025年12月には推定29,000の組織がBSIの監督下に入りました。フランスは、本報告期間中もNIS2の国内法化プロセスを継続しました。EU AI法は、2026年および2027年にかけて、高リスクAIシステムに対する義務を追加しています。これらの措置により、規制対象となる欧州全域の導入環境において、監査可能なマシンIDガバナンスの重要性が高まっています。
アジア太平洋地域は、2031年までCAGR24.21%で拡大すると予測されています。中国は、クラウドインフラの拡大と国内のサイバーセキュリティ対策の優先度の高さに支えられ、2025年に地域別売上高シェアで首位を占めました。インドは、フィンテックの拡大、ITサービス事業の活発化、およびアウトソーシングされたソフトウェア開発に起因する大量のAPI認証情報により、同地域で最も急成長している国となっています。日本、韓国、オーストラリアは、クラウドの導入や自動化プログラムを通じて需要を支えています。南米はより初期の段階にありますが、ブラジルは金融サービスのデジタル化やクラウドネイティブ開発を通じて、地域内の導入を牽引しています。中東のデジタルトランスフォーメーションプログラムは、BFSI(銀行・金融・保険)および通信分野に機会を生み出しており、一方、南アフリカとナイジェリアでは、モバイル金融サービスやテクノロジーセクターの発展に関連した初期の需要が見られます。クラウド管理型サービスやパートナー経由のサービスを提供するベンダーは、現地のセキュリティエンジニアリング能力が限られている市場に対応することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- クラウドネイティブのワークロードとAPIの拡大
- AIエージェントおよび自律型ワークフローの導入
- ゼロトラストと規制の執行
- シークレットレス・アクセスと一時的な認証情報のローテーション
- アイデンティティグラフによるNHIの攻撃対象領域の定量化
- アイデンティティに紐づいたソフトウェア・サプライチェーンの認証
- 市場抑制要因
- エンジニアリングチームとセキュリティチーム間の所有権の分散
- ネイティブ・ハイパースケーラーの独自機能により、追加支出が抑制されます
- 一時的なアイデンティティの特定と帰属のギャップ
- Secret Zeroとレガシープロトコルへの依存
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- IDタイプ別
- アプリケーションおよびサービス識別子
- アプリケーション間(A2A)およびAPIアイデンティティ
- ワークロードおよびコンテナの識別子
- 機械およびデバイスの識別子
- 暗号化ID
- AIエージェントのID
- ボットおよびロボティック・プロセス・オートメーション(RPA)のID
- 提供別
- ソリューション
- サービス
- 展開別
- クラウドネイティブ
- ハイブリッド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- 用途別
- アクセス管理
- アイデンティティ・ガバナンスおよび管理
- 秘密の管理とローテーション
- 証明書ライフサイクル管理
- コンプライアンス管理
- その他の用途
- エンドユーザー別
- BFSI
- ヘルスケア・ライフサイエンス
- IT・通信
- 政府・公共部門
- 小売・Eコマース
- 工業製造
- エネルギー・ユーティリティ
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aembit, Inc.
- Akeyless Security Ltd.
- AppViewX, Inc.
- Astrix Security Ltd.
- BeyondTrust Corporation
- Britive, Inc.
- Clutch Security Ltd.
- Palo Alto Networks
- Delinea, Inc.
- Entro Security Ltd.
- GitGuardian SAS
- Keyfactor, Inc.
- Oasis Security Ltd.
- P0 Security, Inc.
- Permiso Security, Inc.
- Saviynt, Inc.
- Silverfort Ltd.
- Teleport, Inc.
- Token Security Ltd.
- Apono, Inc.