


地下水処理薬品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Groundwater Treatment Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154519
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
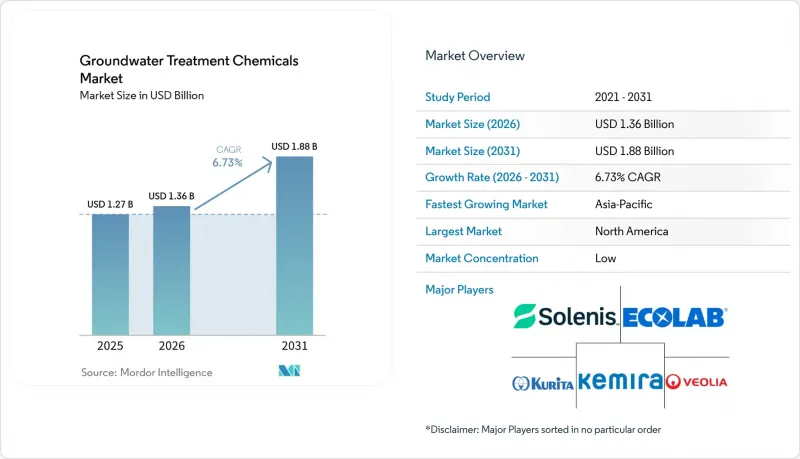
Mordor Intelligenceによると、地下水処理用化学薬品市場の規模は2025年に12億7,000万米ドルと評価され、2026年の13億6,000万米ドルから2031年までに18億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.73%となる見込みです。
世界の地下水処理用化学薬品市場の動向と洞察
PFAS規制への対応と地下水モニタリングの拡大
米国環境保護庁(EPA)の2024年「国家一次飲料水規制」により、米国の水道事業者に対して明確な調達スケジュールが定められました。1万人以上に給水する公共水道システムは、2027年4月までに最初の四半期モニタリングを完了し、2029年4月までにMCL(最大許容濃度)要件を完全に満たす必要があります。基準を満たしていない各取水口では、処理媒体の性能を維持するための前処理用化学薬品に加え、粒状活性炭(GAC)、陰イオン交換樹脂、または逆浸透膜が必要となる場合があります。ヴェオリア社は2025年半ば時点で、米国国内で34か所のPFAS処理システムを運営しており、デラウェア州に3,500万米ドルのGAC施設を開設しました。この施設は1日あたり3,000万ガロンを処理でき、10万人以上の住民に水を供給可能です。同社はまた、今後数年間で米国内の100か所以上の水生産拠点に処理範囲を拡大することを約束しています。新しいGACシステムでは、使用済み活性炭の定期的な交換が必要となるため、地下水処理用化学薬品市場における吸着剤サプライヤーの需要基盤が拡大しています。
ブラウンフィールドの再開発とサイト閉鎖の圧力
ブラウンフィールドの汚染は、不動産の譲渡を遅らせたり、環境保険コストを増加させたり、デューデリジェンスの際に責任問題を引き起こしたりする可能性があります。「これ以上の浄化措置を必要としない」閉鎖スケジュールに直面している敷地所有者は、計画されたプロジェクト期間内に測定可能な汚染物質の削減を実現できる、現場処理(in-situ)アプローチを採用しています。2026年3月、REGENESIS社とAECOM社は、IBISインライン混合・注入システムを用いて、米国陸軍州兵の施設に「PlumeStop」コロイド状活性炭による地中PFASバリアを設置しました。この設置は、継続的な維持管理の義務や二次的なPFAS廃棄物の発生を伴わずに、PFASプルームを封じ込めるように設計されています。受動型システムは、地表処理インフラや継続的なエネルギーコストを回避できるため、より予測可能な浄化予算の策定が可能となります。これにより、地下水処理用化学薬品市場における需要の一部が、継続的な大量購入から、限定的な特殊化学薬品の注入へとシフトしつつあります。
地下の不均一性と酸化剤の需要
汚染プルーム全体で地質が異なるため、帯水層の不均一性は依然として酸化剤の性能に対する根強い制約となっています。水理学的伝導率、有機物、および鉱物含有量は、投与量の要件と、注入された試薬が到達する範囲の両方に影響を及ぼす可能性があります。必要な酸化剤の投与量は、実験室での推定値よりも3倍から10倍高くなる場合があります。2024年の研究によると、同じ化学物質負荷条件下でも、均質帯水層と不均質帯水層では、パーフルオロアルキル物質およびポリフルオロアルキル物質の質量流束の低減度に大きな違いが見られました。このような不確実性があるため、調達前には詳細なサンプリングとモニタリングが必要となり、これにより販売サイクルが長期化する可能性があります。現場の特性評価やパイロット試験をサービスに組み込んでいるサプライヤーは、購買プロセスの摩擦を軽減できますが、地下水処理用化学薬品市場において、追加のサービスコストを負担することになる可能性があります。
セグメント分析
凝集剤および凝集助剤は、2025年の地下水処理用化学薬品市場規模の35.34%を占めました。これは、これらの薬剤が、都市給水や産業用再利用に用いられる地下水から、浮遊物質、濁度、および粒子に結合した汚染物質を除去するためです。SNFグループは、水溶性ポリマーの世界有数のメーカーの一つです。ケミラ(Kemira Oyj)が2026年4月に発表した投資家向けプレゼンテーションによると、同社の水処理用ポリマー市場におけるシェアは15%となっています。これらの企業は、配合性能、供給の安定性、および認証済み製品ラインを通じて、地域メーカーと競合しています。ゼロ液体排出システムの導入により、閉ループ型の地下水リサイクル事業において鉱物濃度が上昇しているため、スケール防止剤および腐食防止剤の市場は、2031年までCAGR7.34%で拡大すると予測されています。
酸化剤および消毒剤は市場の大部分を占めており、化学的分解が必要な場面では過硫酸塩や過酸化水素系が使用されています。吸着剤やイオン交換用化学薬品には、現在の売上高への貢献度を上回る規模の投資が集まっています。2026年6月、米国環境保護庁(EPA)は、CERCLAの枠組みの下で、コロイド状活性炭(CAC)を現場でのPFAS隔離技術として評価しました。ケミラ社(Kemira Oyj)は、2024年に英国の企業を買収して活性炭の再活性化事業に参入し、現在、スウェーデンのヘルシンボリにプラントを建設中で、2027年下半期に操業開始が見込まれています。また、ケミラ社は2026年2月、スペインのタラゴナにある施設に対し、2,340万米ドルの投資を行うと発表しました。pH調整剤や軟水剤は処理条件の最適化に寄与しており、一方、バイオ刺激剤や電子供与剤は、塩素系溶剤汚染サイトにおける強化バイオレメディエーションでの利用が拡大しています。こうした製品開発は、規制遵守のための処理とサイト修復の両面において、地下水処理用化学薬品業界を強化しています。
地域別分析
北米は、確立されたスーパーファンド法の施行と、多数のレガシー工業用サイトの存在に支えられ、2025年の地下水処理用化学薬品市場規模の33.67%を占めました。米国は引き続き主要なサブリージョンとしての貢献度を維持しており、その需要はCERCLA(包括的環境対応・賠償・責任法)に基づく同意判決、米国陸軍工兵隊(USACE)の浄化契約、およびPFASの最大許容濃度(MCL)要件に起因しています。2026年、テトラテック社(Tetra Tech, Inc.)は、オハイオ州デイトンに専用のPFAS処理施設を設計する事業に選定され、建設費は3億5,000万米ドルと見込まれています。カナダでは鉱業およびオイルサンドの水管理が需要を牽引し、欧州ではドイツ、フランス、英国を中心に需要が見込まれています。これらの地域では、ブラウンフィールドの密度が高く、地下水基準の整備が進んでいることから、活発な浄化活動が行われています。
アジア太平洋地域は、2031年までCAGR7.58%で拡大すると予測されています。中国の需要は、塩素系有機物およびリンの排出に関する規制の強化、リチウム電池施設に対する「液体排出ゼロ」の義務化、ならびにデータセンターの冷却水に関する要件によって支えられています。インドの「ジャル・ジーヴァン・ミッション」や水質改善プログラムにより、凝集剤、吸着剤、pH調整剤の公的機関による調達が増加しています。栗田工業株式会社は、2026年3月期に2,089億7,000万円(約13億9,000万米ドル)の売上高を報告しました。日本と韓国では、半導体および電子機器製造分野からの需要が支えとなっており、これらの分野における地下水処理には、精密な化学薬品の制御が求められています。
南米は、以前からの基盤を土台に発展しており、ブラジルとアルゼンチンが主要なサブリージョンの需要拠点となっています。ブラジルのパルプ・製紙、鉱業、石油化学産業の活動により、地下水処理のニーズが生まれている一方、環境規制の強化により、汚染土壌の浄化義務が正式に定められています。2025年、ソルベイとヴェオリアは、ブラジルのソルベイ・サント・アンドレ工場において、10年間にわたる工業用水再利用の提携を完了し、94%の水のリサイクルを達成するとともに、年間でオリンピックサイズのプール133個分に相当する淡水を節約しました。中東およびアフリカの地下水処理用化学薬品市場では、需要の傾向が二極化しています。一方では、湾岸諸国におけるスケール防止剤や腐食防止剤の需要があり、他方では、南アフリカの鉱業分野における重金属除去や尾鉱水処理の需要があります。両地域とも規制の執行が緩いため、北米や欧州で見られるような緊急性を伴う需要は依然として限定的です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- PFAS規制への対応と地下水モニタリングの拡大
- ブラウンフィールドの再開発と操業停止の圧力
- 産業由来の汚染と責任の帰属
- 掘削や長期的なポンプ・アンド・トリートメントよりも、現場処理が好まれる
- 混合汚染物質プルームに対するサイト固有の化学的アプローチ
- 廃棄物の少ない受動的吸着および反応性バリア技術の採用
- 市場抑制要因
- 地中における不均一性と酸化剤の需要
- PFASの分解および濃縮物の処分コスト
- 試薬の安全性、取り扱い、および注入の複雑さ
- 新興化学技術に対する規制当局の受容度のばらつき
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 化学物質タイプ別
- 凝固剤・凝集剤
- 酸化剤および消毒剤
- Ph調整剤・軟水剤
- スケールおよび腐食防止剤
- 吸着剤およびイオン交換剤
- その他の化学物質の種類
- 用途別
- 地下水浄化
- 飲料水処理
- 産業用地下水処理
- 農業および灌漑用水処理
- その他の用途(鉱業、埋立地浸出水、および特殊用途)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Carus Group Inc.
- DuPont
- Ecolab Inc.
- Evonik Industries AG
- Kemira Oyj
- Kurita Water Industries Ltd.
- Regenesis
- SNF Group
- Solenis
- Solvay
- Veolia
- Xylem