


エンドプロテーゼ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Endoprosthesis - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154514
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
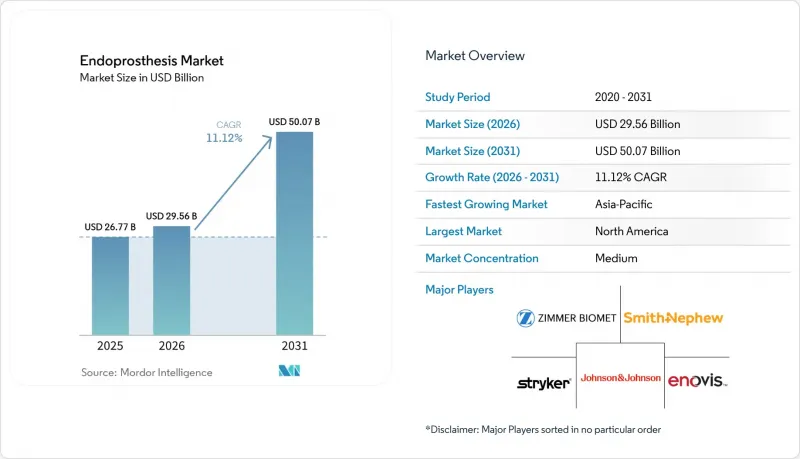
Mordor Intelligenceによると、内臓用人工臓器市場は、2025年の267億7,000万米ドルから2026年には295億6,000万米ドルへと拡大し、2031年までに500億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.12%で成長すると見込まれています。
世界の内固定具市場の動向と洞察
高齢化と変形性関節症の負担増
人工関節市場は、高齢化と変形性関節症の負担増によって支えられています。2025年の研究では、2050年にかけて変形性関節症の有病率と障害が継続的に増加すると予測されており、特に女性や55歳以上の人々においてその負担が重くなるとされています。股関節および膝関節置換術は、移動能力や障害に与える影響にもかかわらず、医療計画において依然として十分な配慮がなされていません。日本、韓国、中国、インドでは、規模が大きく高齢化した人口が整形外科医療サービスを利用できるようになるにつれ、需要はより持続的なものになると見込まれます。
肥満、スポーツ傷害、外傷後関節疾患の有病率の増加
外傷性関節疾患は、人工関節市場に、より若く、身体的に負荷の高い患者層をもたらしています。交通事故による負傷は、世界中で毎年119万人の死者を出しており、生存者は整形外科的外傷を負い、後に再建手術が必要になる可能性があります。このリスクは、負傷の負担が高く、外傷治療の体制が依然として不均一なインド、東南アジア、ラテンアメリカにおいて重要です。スポーツへの参加増加に伴い、30代および40代の患者における靭帯や軟骨の損傷も増加しています。2025年に行われた工学研究によると、伸張性大腿骨ステムの設計により、モデル化された人工股関節置換術の環境において、ストレスシールド現象が52.3%低減することが判明しました。こうした患者層は、セメントレス固定、骨温存型設計、および長寿命を目的とした材料に対する需要を高める可能性があります。
インプラント、手術室、リハビリテーションの高コスト
高コストは、特に公的保険の適用範囲が限られている地域において、人工関節市場の発展を阻む要因となっています。人工関節全置換術には、インプラント、手術室使用料、麻酔、画像診断、リハビリテーションの費用が含まれます。世界保健機関(WHO)は、関節形成術を、障害の治療において重要な役割を果たしているにもかかわらず、世界の保健計画において依然として十分に組み込まれていない「必須の手術」であると述べています。オーダーメイド、再置換、および腫瘍再建用のインプラントは単価が高く、診断関連支払制度の下では全額がカバーされない場合があります。サハラ以南のアフリカや東南アジアの農村部では、自己負担費用が臨床的に適切な治療の妨げとなる場合があります。メーカーには、治療水準を低下させることなくアクセスを拡大するための、低コスト製品ライン、政府との提携、および支払い手法が求められています。
セグメント分析
2025年、膝関節人工関節は人工関節市場シェアの38.26%を占めました。このカテゴリーには、全置換、部分置換、再置換、および腫瘍再建のオプションが含まれており、幅広い臨床用途を支えています。2019年には、世界中で3億6,500万人が膝関節症に罹患しており、このカテゴリーにとって大きな手術基盤となっています。需要は、時間の経過とともに進行することが多く、非手術的治療がもはや効果を示さなくなった際に置換術が必要となる病態と密接に関連しています。また、このカテゴリーは、外科医に対する広範な研修や、十分に整備されたケアパスからも恩恵を受けています。その規模の大きさから、病院、整形外科クリニック、および外来手術センターにおける購入決定の中心的な役割を果たしています。
股関節人工関節は、2031年までCAGR12.15%で成長すると予測されています。この成長は、骨の状態の悪化や患者の平均余命の延長に対応する、セメントレス固定法やベアリング表面の技術開発と関連しています。また、ロボットプラットフォームが上肢の手術へと拡大するにつれ、肩関節置換術も注目を集めています。ストライカー社は2026年3月、「Mako Shoulder」を本格的に市販開始しました。これは、計画用ソフトウェア、ロボット技術、および互換性のあるリバース型肩関節インプラントを組み合わせたものです。小関節は依然として販売数量の少ないカテゴリーですが、その複雑さゆえに、より高い単価や、より専門的な臨床要件が求められる場合があります。
2025年時点で、全置換術は人工関節市場全体の40.16%を占めました。臨床実践、外科医の研修、および保険償還制度が十分に確立されているため、進行した股関節および膝関節の変形性関節症に対する一般的な選択肢であり続けています。この手術には幅広いインプラントのラインナップがあり、経験豊富な外科医による豊富な実績があります。再置換術は手術件数は少ないもの、より複雑なインプラントと高度な手術技術が求められます。こうした症例は、今後も大学病院や専門病院に集中する傾向にあると考えられます。
部分置換術は、2031年までCAGR12.64%で拡大すると予測されています。この成長は、将来的に再置換術の選択肢が必要となる可能性のある特定の患者に対する、骨温存アプローチへの信頼が高まっていることを反映しています。このようなデータは、外科医や調達チームにとって、各デバイス間の再置換リスクを比較するためのより明確な根拠となります。表面置換術は、レジストリの調査結果から、金属対金属ベアリングに伴う組織の有害反応に関する懸念が指摘されているため、依然として適用範囲が限定的です。救済手術や腫瘍再建の症例では、標準的なインプラントが患者の解剖学的構造に適合しない場合、カスタム造形技術の利用が増加しています。
地域別分析
2025年、北米は人工関節市場シェアの47.34%を占めました。この地域は、高い手術件数、プレミアムインプラントの広範な採用、およびロボットシステムの早期導入に支えられています。2024年には、米国における初回の全膝関節置換術のうち、外来手術が54%に達しており、これは診療場所の選択が購入要件をいかに大きく変えているかを示しています。地域別では、米国が依然として最大の市場規模を占めていますが、カナダでは、より厳格な価格条件が設けられた州政府の医療制度を通じて、予測可能な需要が確保されています。メキシコでは、大都市の民間病院ネットワークを通じて整形外科の受入能力を拡大しています。こうした違いにより、メーカーは、地域全体の価格設定や保険償還の現実を踏まえながら、ハイエンド技術の提供とのバランスを図る必要があります。
欧州は、ドイツ、英国、フランス、イタリア、スペインが成熟した整形外科医療システムを有しているため、人工関節の主要市場となっています。各国の関節登録制度は、インプラントの選定と生存率に関するエビデンスを結びつけることで、調達に大きな影響を与えています。欧州医療機器規則(MDR)の要件により、クラスIIIの整形外科用インプラントにおける市販後の臨床追跡調査の重要性が高まっています。また、英国ではブレグジット後の独自の要件も設けられており、サプライヤーにとって規制対応の負担が増加しています。こうした制度は、長期にわたる追跡期間を通じて一貫したエビデンスを提供できるメーカーを評価するものです。
アジア太平洋地域は、2031年までCAGR14.21%で成長すると予測されており、これは地域別セグメントの中で最も高い成長率です。中国、日本、インド、韓国、オーストラリアは、公共調達からプレミアムなレジストリ主導の選定に至るまで、それぞれ異なる需要条件をもたらしています。中国の中央集権的な調達政策により、人工膝関節の平均価格は82%低下し、販売数量の面から国内の関節サプライヤーが強化されました。一方、日本、韓国、オーストラリアでは、高齢化が進み、確立された臨床基準が高度なインプラントの採用を後押ししているため、異なるビジネスチャンスが生まれています。中東・アフリカ、南米は依然として小規模な市場ですが、民間病院の拡大、政府による医療投資、交通事故による負傷リスクの高さ、そして競合の飽和度が低いことから、価格設定を慎重に行えば参入の余地があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と変形性関節症の負担の増加
- 肥満、スポーツ障害、外傷後関節疾患の有病率の増加
- ロボット支援および低侵襲関節置換術の拡大
- 外来手術センターの拡大と、当日関節置換術の普及
- レジストリに基づくエビデンスとサバイバーシップの透明性により、インプラント選定に対する確信が高まっています
- モジュール式、患者個別対応、および積層造形によるインプラントが、治療対象範囲を拡大しています
- 市場抑制要因
- インプラント、手術室、およびリハビリテーションにかかる費用の高さ
- インプラントの失敗、感染、摩耗、および再手術のリスク
- 償還圧力、病院の調達統合、および価格圧縮
- ロボット群のロックイン、資本活用リスク、および外科医の学習曲線
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 膝関節人工関節
- 人工股関節
- 肩関節人工関節
- 足関節用人工関節
- 肘関節用人工関節
- その他の製品タイプ
- 手技別
- 全置換
- 部分置換
- 修正・置換
- リサーフェシング
- 組織温存術および腫瘍再建術
- 適応症別
- 変形性関節症
- 関節リウマチおよび炎症性関節炎
- 外傷性関節炎および骨折
- 外傷後骨量減少
- 先天性奇形
- その他適応症
- エンドユーザー別
- 病院および外科センター
- 外来手術センター
- 整形外科クリニック
- 専門・リハビリテーションクリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Acumed LLC
- Aesculap AG
- Arthrex, Inc.
- B. Braun Melsungen AG
- Conformis, Inc.
- Corin Group
- DJO, LLC
- Enovis Corporation
- Enovis'DJO Surgical
- Exactech, Inc.
- Globus Medical, Inc.
- Johnson & Johnson Services, Inc.
- LimaCorporate S.p.A.
- Medacta International SA
- MicroPort Scientific Corporation
- Orthofix Medical Inc.
- Shoulder Innovations, Inc.
- Smith+Nephew plc
- Stryker Corporation
- Zimmer Biomet Holdings, Inc.
第7章 市場機会と将来の展望



