


ネットワークデジタルツインプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Network Digital Twin Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154509
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ネットワーク・デジタルツイン・プラットフォームの市場規模は2025年に12億米ドルと評価され、2026年の14億米ドルから2031年までに34億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは18.5%となる見込みです。
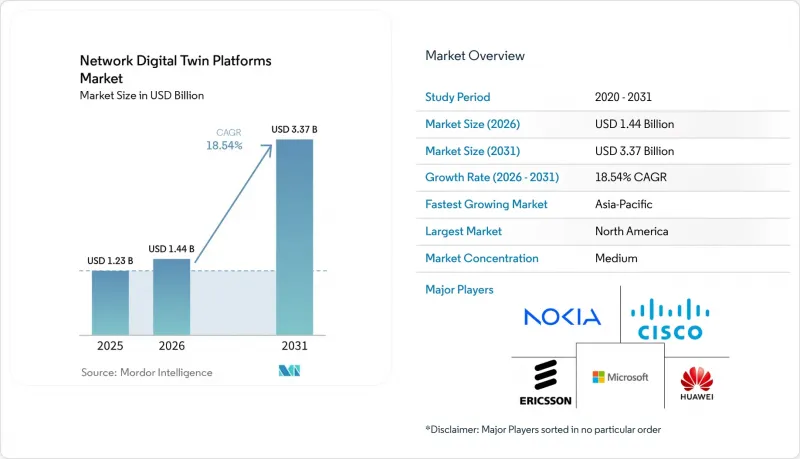
世界のネットワーク・デジタルツイン・プラットフォーム市場の動向と洞察
5GおよびOpen RANによるネットワークの複雑化
ディスアグリゲートされた5GおよびOpen RANアーキテクチャにより、無線アクセス管理は、単一ベンダーによるエンジニアリング分野から、従来のラボでは大規模に再現できないマルチベンダー間のソフトウェア調整タスクへと変化しました。O-RANアライアンスは、高忠実度のデジタルツインを、稼働中の運用を中断することなくxAppsおよびrAppsのトレーニングと検証を行う環境として位置付けています。その一方で、物理的な測定値、ノードモデル、およびモデルにずれが生じた際に再同期をトリガーできるO1テレメトリの同期化が必要とされています。ノキアは2026年2月、NVIDIAの「Aerial Omniverseデジタルツイン」プラットフォーム上で「RANデジタルツイン」をリリースしました。これは、電波伝搬シミュレーションを活用し、過酷なモビリティシナリオにおけるビームフォーミング、アンテナ配置、およびハンドオーバー性能を評価するものです。また、O-RANアライアンスは、ノースイースタン大学における調査プラットフォームも支援しており、このプラットフォームではxAppsおよびrAppsのデータ収集、トレーニング、テストが自動化されています。通信事業者がネットワーク変更に資本を投じる前に、サイト固有の証拠を必要とする場合、ネットワーク・デジタルツイン・プラットフォーム市場は恩恵を受けます。
閉ループ自動化とエージェント型AIの検証
ルールベースの自動化から自律型ソフトウェアエージェントへの移行に伴い、提案された変更が本番システムに反映される前に、それをテストするための安全な環境の必要性が高まっています。ETSIは、デジタルツインを自己修復・自己最適化ネットワークの実験を行うための仮想サンドボックスとして定義しており、その取り組みでは、クローズドループ自動化をサポートするためのツイン出力を可能にするインターフェースに焦点を当てています。NVIDIAは、是正措置の優先順位付けを行う際、同社の自律型通信関連の取り組みにおいて、運用支援システム、ビジネス支援システム、テレメトリ、およびデジタルツインを組み合わせて活用していると述べています。このモデルでは、信頼性の高いデータコネクタと、明確に管理されたオントロジー管理がより重要視されます。なぜなら、同期が不十分なレプリカでは、自動化された活動を安全に誘導できないからです。また、サプライヤーには、計画プロジェクトにおける限定的な役割ではなく、キャリブレーション、モデル保守、および統合において継続的な役割が与えられます。通信事業者がデジタルツインを単なる設計ツールではなく、運用レイヤーとして扱うようになれば、ネットワーク・デジタルツイン・プラットフォーム市場は成長の機会を得ることができます。
高忠実度RFおよびGPUインフラのコスト
高忠実度の無線周波数シミュレーションには、専用の演算リソース、校正済みの実世界データ、および持続的な処理能力が必要ですが、IT予算が限られているティア2およびティア3の通信事業者にとっては、これらを確保することが困難な場合があります。VIAVI社によれば、都市規模のRANシミュレーションには、GPUによる高速化と、AIアプリケーションの検証用に構築されたO-RAN準拠のソフトウェアが必要となります。クラウドホスト型のコンピューティングは初期投資を削減できますが、ネットワークテレメトリが規制対象であったり、機密性の高い運用情報として扱われたりする場合には、データ主権に関する懸念が生じる可能性があります。ETSIもまた、ネットワーク運用で使用されるAIシステムに対するサイバーセキュリティ要件を策定しています。通信事業者は、コンピューティング能力を単独で評価するのではなく、精度、セキュリティ対策、および運用コストのバランスを取る必要があります。この制約により、価格に敏感なネットワーク・デジタルツイン・プラットフォーム市場の分野では、導入のペースが鈍化する可能性があります。
セグメント分析
ソフトウェアは、2025年にネットワーク・デジタルツイン・プラットフォーム市場の63.2%を占めると予測されており、2031年までCAGR20.12%で成長すると見込まれています。これは、ハードウェア中心の購入から、サブスクリプション型およびクラウド提供型ソリューションへの移行を反映したものです。このカテゴリーには、プラットフォームコア、シミュレーションおよびエミュレーションエンジン、分析モジュール、データおよびトポロジー管理レイヤー、ならびにオーケストレーションおよびアシュアランスツールが含まれます。プラットフォームレイヤーは、ベンダーの領域を横断してテレメトリデータを集約し、AI推論をホストし、サードパーティの自動化ツール向けのアプリケーションインターフェースを提供します。このレイヤーの制御は、オペレーターが使用するデータ、モデル、運用アプリケーションを接続するため、より広範なテクノロジースタック全体における切り替えの経済性に影響を与える可能性があります。したがって、ソフトウェアはプラットフォーム環境内の中核的な制御ポイントであり続けます。
サービスには、アドバイザリー、システム統合、導入、移行、およびマネージドサポートが含まれ、ソフトウェアの調達と運用展開の間のギャップを埋めます。デジタルツインに関する専門知識が限られている通信事業者は、モデルの精度を高め、データスキーマを変換し、運用支援システムを新しいプラットフォームに接続するために、外部のサポートを必要とすることがよくあります。マルチベンダーのネットワーク環境では、異なる機器やパフォーマンスのデータ構造を整合させるためにカスタマイズされたミドルウェアが必要となる場合があるため、システム統合が特に重要となります。TM Forumの「Open Digital Architecture」は、こうした統合サービスへの需要を高めることができる共通のフレームワークを提供しています。また、マネージドサービスを活用することで、キャリブレーション、モデルの再学習、同期の監視、サービスレベルの説明責任などを、単発の実装プロジェクトではなく、継続的な契約へと転換することが可能です。このアプローチにより、事業者は初期導入後も専門的なリソースを継続的に利用できるようになります。
クラウドベースの導入は、処理要件に応じて拡張可能な弾力的なコンピューティングリソースを通信事業者が好むことから、2025年にはネットワーク・デジタルツイン・プラットフォームの収益の56.77%を占めると予測されています。詳細なRANシミュレーションやエネルギー最適化には膨大なコンピューティング能力が必要ですが、これらの要件は1日を通して一定であるわけではありません。クラウド導入により、通信事業者は、同等の専用オンプレミス・コンピューティング環境を維持することなく、ワークロードを拡張することが可能になります。また、分散した運用環境全体において、分析、データ管理、およびアプリケーションの更新をより迅速に展開することも可能になります。これらの利点は、特に、ローカルインフラを置き換えることなく、シミュレーション容量の拡大、分析機能の更新、および分散したネットワークサイト全体へのプラットフォームの拡張を目指す通信事業者において、クラウドベースの提供が現在主導的な地位を占めていることを裏付けています。
ハイブリッド展開は、クラウドベースのAIおよびシミュレーション機能と、遅延に敏感なデータや規制対象データのローカル処理を組み合わせるため、2031年までCAGR19.87%で成長すると予測されています。Tech MahindraとMicrosoftは、2026年6月に提携し、複雑なマルチベンダーの通信環境向けに、Azureサービス、Azureデジタルツイン、およびAIフレームワークを統合する予定です。機密扱いの構成、データローカリゼーション要件、または輸出管理義務を管理する通信事業者にとって、オンプレミスシステムは引き続き重要な役割を果たすでしょう。AI処理の説明可能性と透明性に関するETSIのガイダンスにより、通信事業者は機密性の高いトレーニングデータをローカルに保持しつつ、他のワークロードにはクラウドの容量を活用するよう促される可能性があります。したがって、ハイブリッド展開は、データ管理要件に対応しつつ、スケーラブルなコンピューティングリソースへのアクセスを維持することができ、これは、現地の規制、商業契約、または内部セキュリティポリシーによってネットワークテレメトリの移動が制限される場合に重要です。
地域別分析
2025年には、北米がネットワーク・デジタルツイン・プラットフォーム市場の27.87%を占めると予想されています。この地域には、ティア1通信事業者、クラウドプロバイダー、および独立した5G展開が集まっており、リアルタイムシミュレーションや運用テストに対する持続的な需要を支えています。米国が主要な貢献国であり、金融サービス企業、政府機関、大企業において導入が進んでいます。カナダでは、これらのプラットフォームを地方部の接続性計画に活用しており、仮想モデルによって現地調査の必要性を軽減しています。メキシコでは、5G周波数帯およびマルチバンド無線計画に同様の機能を適用しています。
欧州は、ネットワーク・デジタルツイン・プラットフォーム市場において2番目に大きな地域クラスターを占めています。ドイツ、英国、フランスは、確立された通信事業者の基盤と、ネットワークのエネルギー効率に焦点を当てた政策を通じて、市場活動を支えています。ETSIは、意図駆動型のRANエネルギー最適化のためにツイン・フィードバック・ループを活用した、ドイツテレコムとファーウェイによる概念実証(PoC)を記録しました。また、ETSIによるゼロタッチ・サービス管理に関する取り組みは、ツインと実稼働環境(ライブ)とのインターフェースに対する統合の期待値も確立しています。イタリアや欧州の小国では、導入は依然として初期段階にあり、光ファイバーアクセスの近代化や伝送計画が主な使用事例となっています。ブラジルとアルゼンチンでは、それほど複雑ではないシミュレーション環境を必要とするエントリーレベルの5G容量計画ソリューションの試験運用が行われており、南米全域でのより広範な導入に向けた基盤が築かれています。
アジア太平洋地域は、2031年までCAGR20.11%で成長すると予測されており、これはネットワーク・デジタルツイン・プラットフォーム市場において地域別で最も高い成長率となります。中国の都市規模のプログラム、韓国の先進的な5G展開、そして日本の体系的な6G研究が、この地域の勢いを牽引しています。KDDIが2026年6月に開始を予定している共同プロジェクトでは、電波伝搬シミュレーション、ユーザー機器のエミュレーション、およびGPUコンピューティングを組み合わせる予定であり、2028年3月にプロトタイプの完成を予定しています。KDDIインドは、地方のブロードバンド計画に向けたデジタルツインの導入を推進しており、一方、サウジアラビアとアラブ首長国連邦では、スマートシティ構想や5Gの拡大を支援するためにこれらのプラットフォームを活用しています。アフリカは依然として地域市場の中で最も規模が小さいですが、インフラコストの制約により、導入は主に計画用途に限定されています。しかし、クラウドコンピューティングの利用がより広範になることで、予測期間の後半には導入が拡大する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5GおよびOpen RANネットワークの複雑性
- 閉ループ自動化とエージェント型AIの検証
- ネットワークのエネルギー最適化と炭素排出削減の義務化
- クラウドネイティブ、エッジ、マルチクラウドインフラの成長
- AIネイティブ6Gおよび高忠実度RANに関する調査
- デジタルツインを活用した光ファイバーおよび固定アクセス網の近代化
- 市場抑制要因
- 高精度RFおよびGPUインフラのコスト
- 複数ベンダーによるデータ、スキーマ、オントロジーの断片化
- ツイン・トゥ・ライブ・ネットワーク接続に起因するサイバーセキュリティ上のリスク
- 通信分野におけるAIおよびデジタルツインの人材不足
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- ネットワーク・デジタルツイン・プラットフォーム・ソフトウェア
- シミュレーションおよびエミュレーションソフトウェア
- 分析、AI、最適化ソフトウェア
- データ、インベントリ、トポロジーソフトウェア
- オーケストレーションおよびアシュアランスソフトウェア
- サービス
- コンサルティング・アドバイザリーサービス
- システム統合サービス
- 導入および移行サービス
- マネージド運用・サポートサービス
- ソフトウェア
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- ネットワークドメイン別
- 無線アクセスネットワーク
- コアネットワーク
- トランスポートおよびバックホール
- エッジおよびマルチアクセス・エッジ・コンピューティング
- 固定ブロードバンドおよびファイバーアクセス
- その他のネットワークドメイン
- 用途別
- ネットワークの設計と計画
- ネットワークパフォーマンスの監視および保証
- 予知保全および故障管理
- キャパシティプランニングとトラフィック最適化
- セキュリティテストおよびコンプライアンス検証
- その他の用途
- エンドユーザー別
- 通信サービスプロバイダー
- モバイル通信事業者
- インターネットサービスプロバイダー
- タワー企業
- ネットワーク機器メーカー
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Microsoft Corporation
- VIAVI Solutions Inc.
- Cisco Systems, Inc.
- Juniper Networks, Inc.
- NEC Corporation
- Samsung Electronics Co., Ltd.
- Amazon Web Services, Inc.
- International Business Machines Corporation
- Keysight Technologies, Inc.
- Spirent Communications plc
- Ansys, Inc.
- Forward Networks, Inc.
- Mavenir Systems, Inc.
- Oracle Corporation
- Siemens AG
- Netcracker Technology Corporation
- Cohere Technologies, Inc.
第7章 市場機会と将来の展望


