


マルチドメインネットワークオーケストレーションソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Multi-Domain Network Orchestration Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154508
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
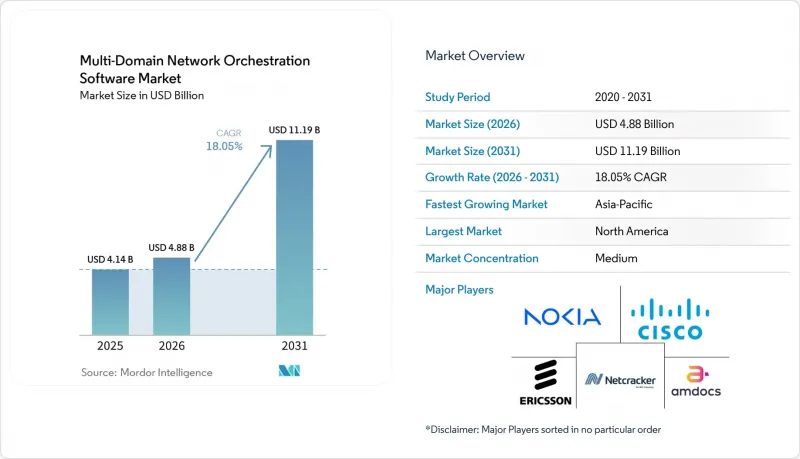
Mordor Intelligenceによると、マルチドメイン・ネットワーク・オーケストレーション・ソフトウェアの市場規模は2025年に41億4,000万米ドルと評価され、2026年から2031年までの予測期間においてCAGR 18.05%で拡大し、2031年までに111億9,000万米ドルに達すると推定されています。
世界のマルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場の動向と洞察
5Gスタンドアロンおよびネットワークスライシングによる収益化
5Gスタンドアロンネットワークにより、ネットワークスライシングが単なる計画上の概念ではなく商用サービスとなったことで、マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場は恩恵を受けています。エリクソン社の報告によると、2026年第2四半期には、5Gスタンドアロン・ネットワークスライシングに基づく84件の商用差別化接続サービスが提供されており、これは2025年11月の65件から増加しています。各サービス提供には、無線、トランスポート、コアドメインにわたる、サービスアクティベーション、アシュアランス、およびサービスレベル契約(SLA)の履行の連携が必要です。複数の稼働中のスライスを管理する通信事業者は、ポイントツーポイントのプロビジョニングに比べて、より頻繁な状態の照合を経験しています。チャイナモバイル、ドイチェ・テレコム、OTEグループは、企業および消費者向け環境でスライスベースのサービスを収益化しており、OTEの「Priority Pass」は、帯域幅の保証を顧客向けにどのようにパッケージ化できるかを示しています。ベンダー間の連携に関する標準化活動により、相互運用性はマルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場において、より重要な購入基準となっています。これは、通信事業者が、基盤となるネットワークコンポーネントが変化しても機能し続けるサービスワークフローを必要としているためです。
AIを活用したクローズドループ型ネットワーク運用
マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場は、サービスのアクティベーションにとどまらず、継続的な監視や自動化されたメンテナンスまでその範囲を広げています。NTTドコモは2026年2月、100万台以上のデバイスにわたるネットワークメンテナンスをリアルタイムでサポートするエージェント型AIシステムを商用展開しました。このプラットフォームは、アラームやトラフィックデータを分析し、異常や障害箇所を特定した上で、エンジニアに保守の推奨事項を提供します。ノキアは2026年6月、IP、固定通信、光通信、無線アクセスネットワークにわたる段階的な自動化を実現するための「Autonomous Networks Agent Library」を導入しました。これらの活用には、ドメインを横断した一貫性のあるインベントリ、オントロジー、およびネットワーク状態データが不可欠です。ETSIは、階層的なマルチドメインネットワークにおいて、信頼性の高いクローズドループ型の意図実現を可能にする基盤として、正確なデジタルツインを位置づけています。
レガシー資産情報の不正確さとデータの整合
レガシー資産情報の不正確さは、依然としてマルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場を制約し続けています。データベースが同一の物理資産を異なる形式で記述している場合、自動化されたワークフローによって誤ったプロビジョニングや修復の決定が引き起こされる可能性があります。TM ForumのCatalyst C26.0.916は、ハイブリッドネットワークの照合時間の60%削減、不一致予測精度の85%向上、およびサービスレベル契約(SLA)違反と注文の失注を40%削減することを目標としています。財務上の企業記録と運用上のOSSインベントリとの相違は、特に廃棄された機器が記録に残っている場合や、新しい資産が正式に稼働開始されていない場合、この問題をさらに複雑にしています。ネットワークは日々変化するため、定期的なサイト調査だけではこの課題を完全に解決することはできません。通信事業者は、AIを活用した自動化を大規模に展開する前に、信頼性の高いリアルタイムのネットワーク状態データを必要としています。この要件により、マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場において、多くの計画されていた機能の導入に先立ち、データ修正作業が優先されることになっています。
セグメント分析
2025年には、マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場における総収益の62.54%をソリューションが占めると予想されています。このセグメントには、マルチドメイン・サービス・オーケストレーション・プラットフォーム、ドメイン・オーケストレーションおよびコントローラー連携ツール、ならびにインベントリ、ディスカバリー、およびレコンサイリエーション・レイヤーが含まれます。マルチドメイン・サービス・オーケストレーション・プラットフォームは、サービス設計、クロスドメインの分解、およびリアルタイムのアクティベーションをサポートします。コントローラー連携ツールは、高レベルのサービス意図を、事業者が多様なネットワークドメインで利用できる構成に変換します。事業者が、機械可読なサービス定義を必要とする「ネットワーク・アズ・ア・サービス(Network-as-a-Service)」製品を導入するにつれ、サービスカタログおよび分解ツールが注目を集めています。
通信事業者が複雑な近代化プログラムの支援を求める中、サービス市場は2031年までCAGR20.11%で拡大すると予測されています。コンサルティングおよびアドバイザリーサービス、統合・導入、ならびにマネージド運用・サポートは、設計上の決定から日々の運用サポートに至るまで、提供プロセスのさまざまな段階に対応しています。通信事業者が統合リスクをベンダーに移転し、サービス継続性に対する明確な責任の所在を求めるにつれ、運用管理およびサポートの重要性は高まっています。マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア業界では、導入後の日常運用をサポートできるプロバイダーがより高く評価される一方、同市場では、導入プロセス全体を通じて明確な運用責任を文書化できるベンダーが評価されています。ETSIは、統一された抽象化が欠如していることで、クラウドネイティブなライフサイクル管理の負担のすべてがOSSおよびBSSチームに転嫁されていると指摘しています。
マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場において、クラウド展開は2025年に68.11%のシェアを占め、2031年までCAGR19.67%で拡大すると予想されています。クラウドプラットフォームは、オンプレミスにおける一部の設備投資サイクルを短縮し、人員の比例的な増加を必要とせずに、追加のネットワークスライスに応じて拡張することが可能です。ノキアは2025年6月に「Autonomous Network Fabric」をリリースする見込みで、Google Cloud上でのSaaS展開、Google Distributed Cloudを通じたオンプレミス展開、およびハイブリッドオプションが提供されます。マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場では、サブスクリプション型購入や変動するオーケストレーション・ワークロードに対応するため、クラウドによる提供が活用されています。データ居住要件や合法的傍受への準拠といった各国の規制により、インドなどの市場ではハイブリッド展開が依然として重要視されています。
重要な国家インフラを管理するティア1通信事業者にとって、オンプレミス展開は依然として重要です。ハイブリッド構成は、非クラウドグループの中で最も急速に拡大している選択肢です。これは、事業者がポリシー上重要なワークロードをオンプレミスに保持しつつ、その他のオーケストレーションタスクにはクラウドの容量を活用できるためです。ブロードバンド・フォーラムのMR-530-1.0.0では、クラウド環境またはオンプレミス環境で動作し、エンドツーエンドのサービスオーケストレーターをサポートできるドメイン・オーケストレーター・モデルが定義されています。通信事業者は、欧州のケーブル網近代化プロジェクトや南米のインターネットサービスプロバイダー(ISP)プログラムにおいて、このモデルを検討しています。したがって、マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア業界は、単一の運用モデルではなく、導入の柔軟性をサポートする必要があり、市場では、サービスワークフローを分割することなくこの選択肢を維持できるプラットフォームが支持される可能性が高いと考えられます。
地域別分析
2025年には、北米がマルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場において28.77%のシェアを占めると予想されます。米国の主要通信事業者によるOSSおよびBSSの継続的な近代化に加え、クラウドベースの卸売およびエンタープライズ・サービスが、マルチドメイン・ネットワーク・オーケストレーション・ソフトウェア市場に対して安定した需要基盤を創出すると見込まれます。2026年1月にT-MobileがNetcrackerと共同で計画しているクラウドプラットフォームの拡張は、通信事業者がオーケストレーションを活用して、パートナーやモバイル仮想ネットワーク事業者(MVNO)向けの卸売サービスを導入・適応させていくことが予想されることを浮き彫りにしています。カナダとメキシコでは、企業向け自動化プログラムを通じて需要が拡大しており、一方、StratoWeaveは、プロプライエタリなオーケストレーションプラットフォームに代わるオープンソースの選択肢として、通信事業者の参加を集めています。
アジア太平洋地域は、2031年までCAGR20.06%で拡大すると予測されており、これは各地域の中で最も高い数値です。チャイナモバイル、チャイナユニコム、チャイナテレコムは、5Gスタンドアロン(SA)の展開やネットワークスライシングの取り組みを通じて、オーケストレーションに対する大きな需要を生み出しています。チャイナモバイルは、ファーウェイ、GSMA、その他のパートナーと共同で、MWC上海2026においてOpenANを立ち上げる見込みであり、レベル4自律ネットワークの取り組みに向けてLF Networkingに初期コンポーネントを提供する予定です。インドでは、国内のデータ居住要件を満たすため、クラウドネイティブな5Gコアの導入が進んでおり、マルチベンダー統合の需要を生み出しています。マレーシアでは、Tune Talk社のクラウドネイティブへの移行が、東南アジア全域の計画に影響を与えています。日本では、NTTドコモが2026年6月にノキアの「MantaRay AutoPilot」を採用し、手動でのパラメータ入力なしに、15分未満でインテントベースの無線アクセスネットワーク最適化サイクルを完了させる見込みです。
欧州は第3位の地域市場であり、分散した通信事業者環境、マルチベンダーネットワーク、そして体系化されたOpen RANプログラムによって特徴づけられています。欧州の通信事業者は、無線ドメイン内で5社以上のベンダーのハードウェアやソフトウェアを管理することが多いため、エリクソンとノキアのマーケットプレースにおける協業は特に重要となります。TelenetとBICSは、2025年から2026年にかけてNetcrackerのOSSプログラムを推進する見込みです。一方、中東およびアフリカ地域では、stc Group、Huawei、Cassava Technologiesによるプロジェクトを通じて、取り組みが加速しています。Cassavaは、NVIDIAのAIインフラを活用し、アフリカにおける多世代ネットワークをサポートする自律型ネットワークプラットフォームを2026年3月に立ち上げる予定です。南米は、ハイブリッド光ファイバーおよびモバイルオーケストレーションの需要が集中する地域として台頭しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gスタンドアロンおよびネットワークスライシングの収益化
- クラウドネイティブおよびハイブリッドネットワークの拡大
- マルチベンダー・ネットワークの複雑性
- AIを活用した閉ループ型ネットワーク運用
- 統合在庫およびドメイン横断的なデータ正規化
- インテントベースのサービスライフサイクル自動化
- 市場抑制要因
- 従来の在庫データの不正確さとデータ照合
- 高度な統合と移行リスク
- 生産ネットワークにおける自律的行動ガバナンス
- 独自仕様のアダプターとベンダーロックイン
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- マルチドメイン・サービス・オーケストレーション・プラットフォーム
- ドメインオーケストレーションおよびコントローラー間の連携
- サービスカタログと分解
- 在庫管理、発見、照合
- その他のソリューション
- サービス
- コンサルティングおよびアドバイザリー
- 統合および導入
- マネージド・オペレーションおよびサポート
- ソリューション
- 展開別
- クラウド
- オンプレミス
- ハイブリッド
- 用途別
- サービス提供およびゼロタッチ・プロビジョニング
- サービス保証およびSLA管理
- ネットワークスライシングおよびスライスライフサイクル管理
- ネットワーク最適化およびトラフィックエンジニアリング
- 障害管理および自動修復
- その他の用途
- エンドユーザー別
- モバイル通信事業者
- 固定通信事業者
- インターネットサービスプロバイダー
- クラウドサービスプロバイダー
- ケーブルネットワーク事業者
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amdocs Limited
- Ciena Corporation
- Cisco Systems, Inc.
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- ZTE Corporation
- Netcracker Technology Corporation
- IBM Corporation
- Hewlett Packard Enterprise Company
- Juniper Networks, Inc.
- Oracle Corporation
- NEC Corporation
- Fujitsu Limited
- Rakuten Group, Inc.
- Itential, Inc.
- Inmanta NV
- Whale Cloud Technology Co., Ltd.
- Comarch S.A.
- Mavenir Systems, Inc.
- Anuta Networks, Inc.
- Red Hat, Inc.
- Broadcom Inc.
第7章 市場機会と将来の展望



