


AIネイティブ・プラットフォーム・アズ・ア・サービス(PaaS):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI-Native Platform-as-a-Service (PaaS) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154495
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
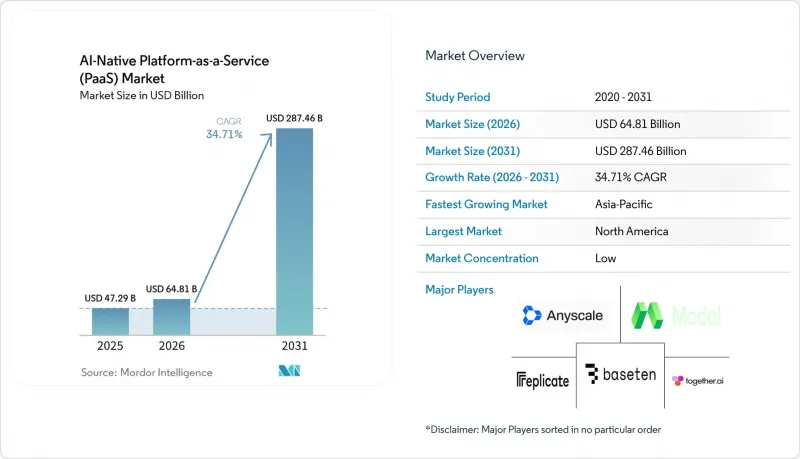
Mordor Intelligenceによると、AIネイティブのプラットフォーム・アズ・ア・サービス(PaaS)市場の規模は、2025年の472億9,000万米ドルから2026年には648億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR34.71%で推移し、2031年までに2,874億6,000万米ドルに達すると予測されています。
世界のAIネイティブ・プラットフォーム・アズ・ア・サービス(PaaS)市場の動向とインサイト
AIの実験段階から本番環境への移行
実験段階から本番環境への移行は、AIネイティブのPlatform-as-a-Service(PaaS)市場の需要を牽引する最大の要因です。本番システムには、信頼性の高いモデルの運用、ガバナンス、モニタリング、およびサービスレベルの保証が必要ですが、一時的な社内スタックではこれらを提供できないことが多々あります。あらゆる業界の組織がAIエージェントを実際のワークフローに導入しつつありますが、信頼性の高いスケーリングは依然として困難な課題となっています。このギャップにより、システムの稼働開始後も、モデルドリフトのチェック、再学習のトリガー、監査記録、コスト監視を通じてパフォーマンスを管理するプラットフォームへの投資が進んでいます。企業のチームは、モデルの品質に加え、評価、監視、アクセス制御、ワークロードのルーティングについても評価を行っています。プロバイダーが、単一の管理された運用環境内で、複数のモデルやエージェントにまたがってこれらの機能を統合することで、AIネイティブのPaaS市場は恩恵を受けることになります。
AIエージェントとマルチモデルアプリケーションの普及
組織は、単一モデルの呼び出しから、モデル、ツール、データソース、エージェントを連携させるアプリケーションへと移行しています。これにより、オーケストレーション、メモリ処理、評価、およびアクセス制御が、AIネイティブのプラットフォーム・アズ・ア・サービス(PaaS)市場における中核的な機能となっています。Anyscaleは2026年6月、Azure統合機能のパブリックプレビューを開始しました。これにより、顧客が管理するAzureテナント内で、マルチモーダルデータの準備、微調整、推論、およびエージェントのワークロードが可能になります。同社は、断片化されたスタックと比較して、実験速度が最大4倍高速化し、AIの総所有コスト(TCO)が最大90%削減されたと報告しています。LangChainとNVIDIAは2026年7月に「NemoClaw Deep Agents」ブループリントを発表し、そのベンチマーク比較では、NVIDIA Nemotron 3 Ultraが、性能が最も近いクローズドモデルと比較して、推論コストを10分の1に削減したとされています。AIネイティブのPaaS(Platform-as-a-Service)市場は、エージェント間の通信、ツール呼び出し、メモリ、および権限を管理できる共通環境への需要によって支えられています。
AIアクセラレータのコストと容量の変動性
アクセラレータの可用性や価格設定は、特に専用容量を必要とする顧客にとって、プラットフォームの導入決定を遅らせる要因となり得ます。同等のアクセラレータ構成であっても、クラウドプロバイダー間で価格に大きなばらつきがあり、学習および推論コストの見積もりを複雑にしています。この不確実性は、事前に大量の容量を確保できない中小企業にとって特に大きな課題となります。推論はAIコンピューティングの大部分を占めるため、推論コストはプロバイダーの利益率や顧客への価格設定に影響を及ぼす可能性があります。AIネイティブのPlatform-as-a-Service(PaaS)市場は、柔軟な購入オプション、ワークロードのスケジューリング、使用量の上限設定、モデル選択ツール、および複数のアクセラレータアーキテクチャへの対応を通じて、こうした懸念を軽減することができます。これらの対策は、容量の制約を解消するものではありませんが、予算を重視するユーザーにとって、AIネイティブのPaaS市場をより実用的なものにするのに役立ちます。
セグメント分析
2025年時点で、アプリケーションおよびエージェント開発プラットフォームは市場の33.42%を占めました。この地位は、モデルのプロトタイプから管理された本番ワークフローへの道のりを短縮するツールに対する需要を反映しています。モデル推論およびサービングプラットフォームは、本番ワークロードのためのランタイム層を提供します。組織が既存のモデルを特定のデータやビジネスタスクに合わせて調整する中で、モデルトレーニングおよび微調整プラットフォームは依然として重要な役割を果たしています。AIデータ、ベクトル、および検索サービスも、検索拡張生成や知識ベースのアプリケーションをサポートしています。これらのレイヤーを総合すると、購入者はスタンドアロンのモデルエンドポイントではなく、統合されたワークフローを必要としていることがわかります。
AIの可観測性、評価、ガバナンスサービスは、2031年までCAGR35.69%で拡大すると予測されており、これはプラットフォーム層の中で最も速いペースです。Dynatraceは2025年に、回答者の29%にとって、AI機能が可観測性プラットフォーム選定の主要な基準であったと報告しています。Pineconeのフランクフルトでの発表では、「Dedicated Read Nodes」が紹介されました。同社によれば、この機能により、対象となる高スループットの検索ワークロードにおいて、大規模展開時に最大97%のコスト削減が可能になるとのことです。CoreWeaveは2025年5月にWeights and Biasesの買収を完了し、コンピューティングインフラと実験追跡および可観測性を連携させました。こうした動向は、評価とモニタリングが運用プラットフォームの一部になりつつあることを示しています。AIネイティブのプラットフォーム・アズ・ア・サービス(PaaS)業界では、これらの機能を開発ツールやサービングツールと連携させるベンダーが優位となる可能性が高いでしょう。
2025年には、市場の78.81%をクラウド展開が占めました。その優位性は、弾力的な容量、迅速なプロビジョニング、そして多額の初期投資を必要としない専用コンピューティングへのアクセスによって支えられています。また、クラウドサービスは、マネージドデータベース、モデルサービス、モニタリングツールへのアクセスを簡素化することも可能です。これらの利点は、チームがワークロードを迅速に立ち上げたり変更したりする必要がある場合に重要となります。多くの組織にとって、クラウドは依然として、本番環境レベルのAI処理能力を実現するための最も直接的な手段です。したがって、AIネイティブのPaaS(Platform-as-a-Service)市場は、引き続きクラウドによる提供に大きく依存しています。
オンプレミス展開は、2031年までCAGR35.11%で拡大すると予測されています。この勢いは、機密データ、モデルの重み、およびワークロードの配置場所を管理したいというニーズを反映しています。AnyscaleのAzure統合により、顧客は自社のAzureテナント内で、データ準備、微調整、推論、およびエージェントのワークロードを実行できるようになります。このアプローチは、マネージドプラットフォームが顧客が定義したインフラストラクチャの境界内でどのように動作し得るかを示しています。また、サービス管理と顧客による制御を組み合わせた「BYOC(Bring-Your-Own-Cloud)」モデルもサポートしています。したがって、顧客が制御する展開は、パブリッククラウドとオンプレミスインフラストラクチャのいずれかを選択するという厳格な制約なしに拡大することが可能です。
地域別分析
2025年、北米は世界の需要の39.77%を占めました。この地域は、インフラプロバイダーの集中、企業のテクノロジー支出、およびAI能力への積極的な投資という恩恵を受けています。Anyscale、Together AI、Pinecone、Arize AI、LangChain、Weights and Biasesなど、多くの主要なプラットフォーム企業が北米に本社または主要な事業拠点を置いています。このサプライヤー基盤は、現地の顧客による導入を後押しするとともに、ソフトウェア、クラウド、通信、金融サービス、ライフサイエンスなどの分野にわたる組織からの強い需要を支えています。
欧州では企業の需要が拡大していますが、データのローカライゼーションやシステムガバナンスが制約要因となっており、Pineconeは2026年5月のAWSフランクフルトリージョンの立ち上げにより、この課題に対処しました。欧州連合(EU)の「AI法」は、関連するAIシステムにおける透明性、文書化、およびリスク管理への一層の注力を後押ししています。南米は依然として導入の初期段階にありますが、ブラジルのテクノロジーエコシステムや金融サービスの近代化が重要な需要源となっています。中東は、2026年7月にアラムコ・ベンチャーズがTogether AIの8億米ドルのシリーズC資金調達を主導したことからも明らかなように、AIインフラ資本における戦略的な供給源となりつつあります。アフリカでは現在の存在感は限定的ですが、政府のデジタルトランスフォーメーションプログラムや、南アフリカ、ナイジェリア、エジプトにおける多国籍企業の展開を通じて発展が進んでいます。
アジア太平洋地域は、2031年までCAGR35.58%で拡大すると予測されており、これは地域別で最も高い成長率です。同地域では、大企業からの需要、活発なクラウド投資、そして国家主導のAI能力構築に焦点を当てたプログラムが相まって成長を牽引しています。日本、韓国、インド、中国、およびアジア太平洋地域全体は、ローカライズされたAIプラットフォームにとって重要な需要拠点となっています。現地言語、データレジデンシー、地域内ホスティング、および顧客主導の導入をサポートできるプロバイダーは、こうしたニーズに応える態勢が整っています。これは、分散型グローバルインフラにおけるAIネイティブPaaS市場の地域的な役割を後押しするものです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIの実験段階から実運用段階への移行
- 低遅延の生成AI推論に対する需要
- オープンウェイトモデルの導入拡大
- 管理型GPUおよびサーバーレスワークロードに対する開発者の選好
- AIエージェントおよびマルチモデルアプリケーションの普及
- 断片化したAIツールチェーンが、統合プラットフォームへの需要を生み出しています
- 市場抑制要因
- AIアクセラレータのコストと容量の変動
- データプライバシー、主権、および規制上の制約
- GPUワークロードの分離とセキュア実行の複雑性
- モデルのドリフト、評価の不確実性、および予測不可能な推論経済学
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム層別
- モデル推論およびサービングプラットフォーム
- アプリケーションおよびエージェント開発プラットフォーム
- モデル学習および微調整プラットフォーム
- AIデータ、ベクトルおよび検索サービス
- AIの可観測性、評価、ガバナンスサービス
- 展開モデル別
- クラウド
- オンプレミス
- 用途別
- 生成AIの応用分野
- 自然言語処理
- コンピュータビジョンおよびマルチモーダルAI
- 推奨とパーソナライゼーション
- 予測分析と従来の機械学習
- その他の用途
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 小売・Eコマース
- IT・通信
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- メディア・エンターテイメント
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Anyscale, Inc.
- Baseten Labs, Inc.
- Modal Labs, Inc.
- Replicate, LLC
- Runpod Inc.
- TogetherAI, Inc.
- Fireworks AI, Inc.
- Northflank Ltd
- Beam Cloud, Inc.
- BentoML, Inc.
- Predibase, Inc.
- Lightning AI, Inc.
- Hugging Face, Inc.
- Pinecone Systems, Inc.
- Weaviate B.V.
- Qdrant Solutions GmbH
- Zilliz, Inc.
- Arize AI, Inc.
- LangChain, Inc.
- Weights & Biases, Inc.
- Lepton AI, Inc.
- OctoML, Inc.
第7章 市場機会と将来の展望



