


AI向けモデルリスク管理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Model Risk Management Software For AI - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154480
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
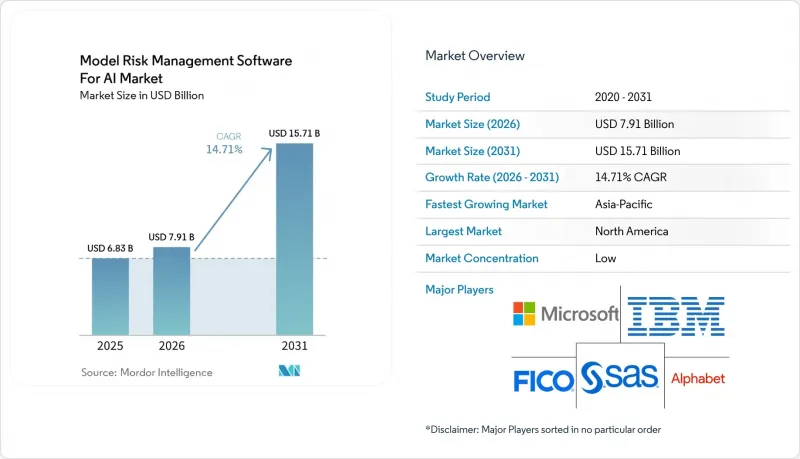
Mordor Intelligenceによると、AI向けモデルリスク管理ソフトウェア市場の規模は2025年に68億3,000万米ドルと評価され、2026年の79億1,000万米ドルから2031年までに157億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.71%となる見込みです。
AI向けモデルリスク管理ソフトウェアの世界動向とインサイト
生成AIおよび大規模言語モデルの企業における導入
AI向けモデルリスク管理ソフトウェア市場は、生成AIがテスト段階から本番システムへと移行するにつれて恩恵を受けています。組織はビジネス機能においてAIをますます活用していますが、ガバナンス上の管理措置が常に一貫して適用されているとは限りません。大規模言語モデルは、プロンプトや文脈の変化に応じて異なる結果を生成する可能性があるため、リリース前の単一の承認だけでは不十分な場合がほとんどです。金融機関、医療システム、その他の規制対象ユーザーは、モデルがどのようにテストされ、監視され、変更されたかを示す記録を必要としています。また、出力結果が安全性、公平性、または顧客サービスに関する懸念を引き起こした場合、チームには明確なエスカレーション手順が必要です。この要件により、AI向けモデルリスク管理ソフトウェア市場全体において、一元化されたインベントリ、承認ワークフロー、および実行時の証拠に対する需要が高まっています。
規制および監督要件の拡大
AI向けモデルリスク管理ソフトウェア市場は、自主的な原則から正式なAIガバナンス要件への移行によって支えられています。EU AI法により、欧州で事業を展開する組織にとって、追跡可能なライフサイクル記録の重要性が高まっています。国境を越えて事業を行う機関は、管轄区域ごとに個別の記録を作成するのではなく、1つのモデルを複数の管理要件セットにマッピングする必要がある場合が多くあります。これにより、検証結果、承認、および監視の証拠をさまざまな要件に紐付けられるプラットフォームが有利になります。ISO/IEC 42001は、調達チームに対し、AI管理の実践を評価するための体系的な基準を提供します。その結果生じる需要は、チームが基盤となるモデル記録を再構築することなく、制御のマッピングを更新できる製品を後押ししています。
高い導入コストと統合の複雑さ
完全な導入には、開発ツール、データパイプライン、検証プロセス、監査システム、およびレポート記録への接続が必要となる場合があります。レガシーのスプレッドシート、個別のデータベース、手動の例外ログを使用している組織にとって、この作業は困難です。また、所有権や管理要件を定義するためにアドバイザリーサポートが必要となる場合、コストが増加する可能性もあります。中堅金融機関の場合、モデルポートフォリオの規模が小さいと、エンタープライズ向けプラットフォームの導入を正当化することが難しい場合があります。統合サイクルが長引くと、AI市場向けモデルリスク管理ソフトウェアの購入から期待される価値の実現が遅れる可能性があります。そのため、購入者は、組織全体にプラットフォームを拡大する前に、まずはより限定的なワークフローから導入を始める場合があります。
セグメント分析
2025年、AI市場向けモデルリスク管理ソフトウェアの市場シェアのうち、ソフトウェアが68.24%を占めました。ライセンシング制のプラットフォームは、モデルのインベントリ、検証、文書化、およびモニタリングを一元化するため、主要な導入窓口となっています。定評のあるスイートや専門ベンダーは、孤立したスプレッドシートではなく、構造化されたワークフローを通じてこれらの機能を提供しています。購入者はこれらを活用し、金融サービス、医療、および規制対象のテクノロジー業務で共通して使用されるモデルに関する統一された記録を作成しています。また、共有プラットフォームを活用することで、AI向けモデルリスク管理ソフトウェア市場において、期限切れのレビューや責任の所在が不明確な箇所を容易に特定できるようになります。
サービス市場は、2026年から2031年にかけてCAGR16.83%で成長すると予測されています。多くの機関では、要件の解釈、システムの連携、および自社のリスクプロファイルに合わせた統制の設計において、依然として支援を必要としています。コンサルティングチームは、ポリシーの要件を、プラットフォームがサポート可能な手順へと具体化する支援を行うことができます。また、企業がレガシーな記録を新しいガバナンスワークフローに統合する必要がある場合にも、導入サービスが求められます。したがって、特に組織がAI市場向けのモデルリスク管理ソフトウェアに関する正式なプログラムを確立する際には、サービスはソフトウェアに取って代わるものではなく、それを補完する役割を果たします。
2025年、モデル管理は売上高シェアの32.17%を占めました。一元化されたインベントリシステムにより、組織は各モデルの目的、所有者、ステータス、パフォーマンス、およびリスク分類に関する記録を把握できます。この可視性により、検証計画の策定が支援され、変更されたモデルや最新の証拠が欠けているモデルを特定しやすくなります。また、各事業部門に散在する記録から脱却しようとしている企業にとって、実用的な出発点ともなります。完全なインベントリは、AI市場向けモデルリスク管理ソフトウェアのチームが、リスクや用途に応じて優先順位を設定するのに役立ちます。
説明可能なAIツールは、2031年までCAGR17.62%で拡大すると予測されています。この需要は、さまざまな状況下で、レビュー担当者、運用担当者、および影響を受ける個人に対してモデルの結果を説明する必要性によって牽引されています。バイアス検出および公平性確保ツールもまた、自動化された意思決定に対してより綿密なレビューが必要なガバナンスプログラムを支援します。リスクスコアリングおよびストレステストツールは、引き続き性能テストのニーズを満たしており、一方、セキュリティおよびプライバシー管理ツールは、推論活動やサプライチェーンに関連する新たな懸念に対処しています。規制報告の自動化により、AI市場におけるモデルリスク管理ソフトウェアへの需要がさらに高まっています。この市場では、チームが監査や内部委員会に向けて再現性のある証拠を準備する必要があります。
地域別分析
2025年、北米はAI市場におけるモデルリスク管理ソフトウェアの市場シェアの42.73%を占めました。この地域は、金融サービス、医療、テクノロジー企業におけるAIの高度な活用の恩恵を受けています。NISTのAIリスク管理フレームワークは、AIリスク活動や社内チーム間のコミュニケーションを体系化する上での指針となっています。カナダは金融サービスおよびフィンテック分野を通じて需要を拡大しており、一方、メキシコはデジタル分野を通じて初期段階の需要を醸成しています。
2025年、欧州は地域別市場で第2位の規模となりました。EUのAI法により、関連するAIシステムにおける継続的なリスク管理、透明性、および人間による監督の重要性が高まっています。これにより、ライフサイクル全体を通じてモデルの根拠をコンプライアンス要件と結びつけることができるツールへの需要が促進されています。国境を越えて事業を展開する銀行は、地域ごとの要件に起因する文書作成の重複を回避できるシステムの恩恵を受けることができます。
アジア太平洋地域は、2026年から2031年にかけてCAGR20.16%で成長すると予測されています。中国、インド、日本、韓国では、金融サービス、製造業、医療分野においてエンタープライズAIの利用が拡大しています。インドのデジタル融資活動は、AIによる与信決定におけるバイアス検出や運用モニタリングへの需要を支えています。日本と韓国は、金融サービスやAIを活用した医療技術の利用を通じて需要を後押ししています。オーストラリアの規制環境は、銀行がAIリスク管理を正式に確立するもう一つの理由となっています。南米、中東・アフリカは依然として小規模な市場ですが、各国のAIプログラムやデータ規制の整備が進むことで、現地のパートナーシップを構築するベンダーにとって長期的な機会が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 生成AIおよび大規模言語モデルの企業における導入状況
- 規制および監督要件の拡大
- モデルライフサイクル管理の自動化に対する需要の高まり
- サイバー攻撃の増加と敵対的AIへの曝露
- マルチフレームワーク対応のコンプライアンスに向けた自動化された証拠生成
- エージェント型AIおよび自律型ワークフローに関するガバナンス要件
- 市場抑制要因
- 導入コストの高さと統合の複雑さ
- 高度な基盤モデルの説明可能性の限界
- 断片化された国境を越えたAI規制
- 3つの防衛ラインにおけるモデル・リスクの責任の所在のギャップ
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ソフトウェア
- サービス
- ソフトウェアタイプ別
- モデル管理
- バイアス検出および公平性確保ツール
- 説明可能なAIツール
- リスクスコアリングおよびストレステストツール
- セキュリティおよびプライバシー管理ツール
- その他のソフトウェアの種類
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- リスクの種類別
- オペレーショナル・リスク
- コンプライアンス・リスク
- セキュリティリスク
- その他のリスクタイプ
- エンドユーザー別
- 銀行・金融サービス・保険
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- 小売・Eコマース
- 製造業
- メディア・エンターテイメント
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- International Business Machines Corporation
- Microsoft Corporation
- Alphabet Inc.
- SAS Institute Inc.
- Fair Isaac Corporation
- Amazon Web Services, Inc.
- Accenture plc
- Oracle Corporation
- Salesforce, Inc.
- ServiceNow, Inc.
- DataRobot, Inc.
- Databricks, Inc.
- H2O.ai, Inc.
- ModelOp, Inc.
- ValidMind Inc.
- Credo AI, Inc.
- Monitaur, Inc.
- Fiddler AI, Inc.
- Holistic AI
- OneTrust, LLC
- Collibra NV
- Domino Data Lab, Inc.
- ArthurAI
- Fairly AI