


セラミック3Dプリンティング材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ceramic 3D Printing Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154478
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
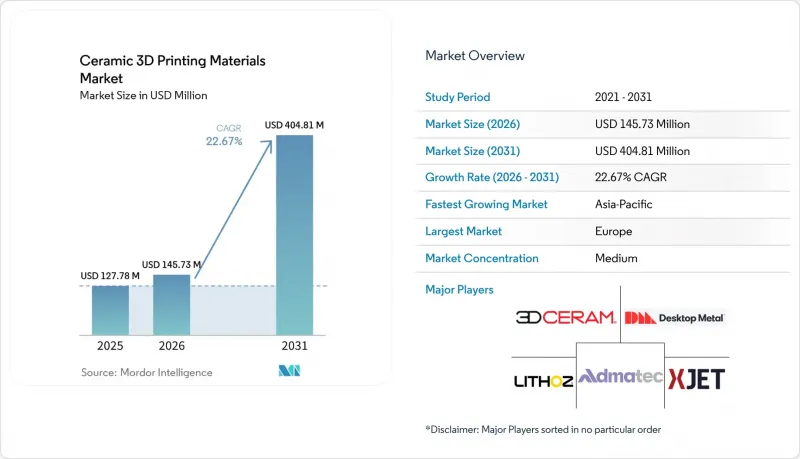
Mordor Intelligenceによると、セラミック3Dプリンティング材料の市場規模は2025年に1億2,778万米ドルと推計されており、2026年の1億4,573万米ドルから2031年までに4億481万米ドルへと拡大し、予測期間(2026年~2031年)の間にCAGR22.67%で拡大すると見込まれています。
世界のセラミック3Dプリンティング材料市場の動向と洞察
軽量かつ耐熱性の高い航空宇宙・防衛用部品
サフラン・エアクラフト・エンジンズ社は、2025年10月にジャンヌヴィリエの施設にLithoz社のCeraFab S65プリンター3台を導入し、次世代タービンブレード用のセラミック鋳造コアの量産を実現しました。この導入により、プリンターと材料システムは実験室環境ではなく生産環境に配置され、連続する鋳造コアのバッチ間で再現性が求められます。タービンブレードは、1,300°Cを超える温度で動作するために複雑な内部冷却チャネルを必要としますが、セラミック積層造形では、従来のコア射出成形では再現できないようなチャネルを製造することが可能です。こうした用途が量産段階に入ると、認定された配合が長期にわたる部品プログラムの一部となるため、セラミック3Dプリンティング材料市場は恩恵を受けます。この関連性により、プリンターの性能に加え、材料の一貫性、熱的挙動、およびプロセス文書化が重要となります。2026年5月、AeroVironment社は、米国空軍研究所から、空力車両、ロケット推進、透明装甲、および熱防護タイルを対象としたセラミックおよびセラミックマトリックス複合材料の開発に関する2,000万米ドルのCAMP契約を獲得しました。航空宇宙分野の認定プログラムは、宇宙推進や極超音速用途へと転用される配合開発の取り組みを支援することも可能です。航空宇宙通信システム用のセラミック材料には、誘電率2~6および90%を超える妨害波耐性が求められます。このため、専門の配合技術者が利用できる適格な原料の選択肢は限られてしまいます。
患者個別対応の歯科用および生体用セラミックス
2025年4月に発表された5年間の臨床追跡調査によると、Lithoz CeraFabシステムで製造された患者個別対応のβーリン酸三カルシウムインプラントの総合成功率は92%でした。報告された結果は、自家骨ブロックに匹敵する骨伝導性および骨誘導性を実証しており、規制対象の医療現場におけるこれらのインプラントの使用を裏付けています。このエビデンスは、病院の購買担当者が個別の臨床症例から日常的な購入へと移行する前に、長期的な成果を求める場合に特に重要です。デジタルワークフローを拡大している病院システムや歯科グループにサービスを提供する材料サプライヤーにとって、ISO 13485認証は調達要件となっており、Lithoz社は2025年に自社の材料生産品質管理システムについてこの認証を取得しました。この進展は、セラミック3Dプリンティング材料市場にとって有益です。なぜなら、臨床的エビデンスにより、検証済みの材料と日常的な調達との間のギャップが縮小される一方で、サプライヤーもまた、材料のトレーサビリティ、臨床評価、および分散型歯科生産に必要な再現性を支えるために、文書化された品質管理システムを必要としているからです。Lithoz社の報告によると、同社の最大の医療分野の顧客は2025年に400万個の部品を生産しており、これはカスタマイズされたバイオセラミック生産が相当な規模で運用可能であることを示しています。フリンダース大学の調査によると、ヒドロキシアパタイトおよびジルコニア製の歯科用スキャフォールドにおいて、0.21%から0.27%の寸法誤差が報告されており、これは臨床用プリントにおける精度要件を裏付けるものです。
材料、設備、および後処理の高コスト
高純度アルミナ、安定化ジルコニア、および炭化ケイ素の原料は、従来のポリマーフィラメントに比べて1キログラムあたりのコストが大幅に高くなります。工業用セラミック積層造形システムの価格は、通常、1台あたり15万米ドルから50万米ドル以上であり、これには焼成炉やその他の後処理インフラの費用は含まれていません。購入者は、焼成炉の容量、エネルギー消費量、安定した後処理プロセスを確立するために必要な時間も考慮しなければなりません。このようなコスト構造のため、初めて導入するのは、実証済みの使用事例があり、数年間で投資回収が見込める組織に限られます。2025年11月、XJet社は、Carmel 1400シリーズに比べて初期投資を60%から70%削減したとされる「Carmel Pro」を発表し、中小企業や研究機関をターゲットにしています。セラミック3Dプリンティング材料市場では、顧客が設備を直接購入することなく量産能力を確保できるよう支援する受託生産ルートも重要な役割を果たしています。こうしたルートにより、OEMメーカーは、認定された設備や材料へのアクセスを維持しつつ、貸借対照表上の負担を軽減することができます。Lithoz社の報告によると、同社の顧客の20%が、導入済みのCeraFabシステムの50%以上を占めており、受託製造への集中的なアクセスがいかに重要であるかが浮き彫りになっています。
セグメント分析
2025年、セラミック3Dプリンティング材料市場において、粉末は46.56%のシェアを占めました。これは、選択的レーザー焼結(SLS)、バインダージェッティング、ダイレクトインクライティングとの互換性によるものです。この幅広い互換性により、粉末は、複数の装置方式にわたる柔軟性を必要とする産業用プログラムにおける標準的な原料となっています。アルミナ、ジルコニア、炭化ケイ素、窒化ケイ素は、通常、粉末として加工されるため、この形態は多様な稼働条件に対応可能です。この幅広い材料ラインナップにより、粉末サプライヤーは航空宇宙、エレクトロニクス、ヘルスケア、および産業用途の各分野でビジネスチャンスを得ています。セラミック3Dプリンティング材料市場における粉末ベースの需要は、複数のプリントプラットフォームにわたって柔軟な材料オプションを必要とする生産ユーザーによって牽引されています。
セラミック樹脂は、2026年から2031年にかけてCAGR24.45%で成長すると予測されており、これは材料形態セグメント内で最も高い成長率となります。槽内光重合プラットフォームは、表面品質と寸法精度が光硬化性懸濁液にとって極めて重要な歯科および医療用途において、採用が進んでいます。Lithoz社のリソグラフィーベースのセラミック製造(LCM)技術は、セラミックを配合した光重合懸濁液を処理するもので、同社の顧客は2025年に数百万個の医療用部品を生産しました。スラリーが依然として重要視されているのは、光重合システムにおいて、各造形ごとに粘度と硬化深度を制御する必要があるためです。ペースト、インク、および結合セラミックフィラメントは、ダイレクトライト、インクジェット、押出成形の各製造プロセスをサポートしており、ユーザーはポリマー印刷から移行しつつあり、より高い多孔性を受け入れています。
地域別分析
2025年の売上高のうち、欧州が35.34%を占めました。これは、オーストリア、ドイツ、フランスにおける技術開発企業や受託製造企業の存在に支えられたものです。ドイツでは、セラミック積層造形に関する研究を、産業ユーザー向けの生産用途へと転用する取り組みが引き続き活発に行われています。コブレンツ大学の3DKIプロジェクトは、欧州および州からの資金780万ユーロ(約902万米ドル)を活用し、ラインラント=プファルツ州のセラミックメーカーにおける人工知能の統合をさらに推進しています。2026年春にドイツ機械・プラント工業会(VDMA)が実施した調査によると、調査対象となったドイツの積層造形企業の76%が、今後2年間で国内市場の成長を見込んでいます。フランスの航空宇宙サプライチェーンでは、サフラン社による鋳造用コア生産を通じて、シリカ系セラミックスラリーに対する継続的な需要が生じており、北欧の臨床ユーザーやイタリアの工業用セラミックスサプライヤーも、この地域をさらに支えています。
アジア太平洋地域は、2026年から2031年にかけてCAGR25.89%で拡大すると予測されており、セラミック3Dプリンティング材料市場において最も成長の速い地域となる見込みです。同地域では、大規模製造、半導体への投資、そして拡大する防衛調達が見込まれています。NGKが計画している700億円(4億4,000万米ドル)規模の能美(ノミ)工場は、2029年までにセラミックス生産能力を20%増強することを目標としています。京セラの投資計画は、半導体製造装置および人工知能(AI)データセンター向けセラミックスに重点を置いており、一方、TOTOの拡張計画では、静電チャックやウェーハ加工用部品を優先しています。中国はアルミナおよびジルコニア粉末の国内生産能力を構築している一方、韓国、ASEAN諸国、インドは、エレクトロニクス、防衛、医療機器の生産を通じて需要を拡大しています。
北米はセラミック3Dプリンティング材料市場で大きなシェアを占めており、米国では防衛予算による調査や活発な航空宇宙サプライチェーンが後押しとなっています。米国空軍研究所がAeroVironment社に授与した2,000万米ドルのCAMP助成金は、先進セラミックおよびセラミックマトリックス複合材料に関する研究を継続的に支えています。米国の医療・歯科分野では、患者ごとにカスタマイズされた整形外科用および頭蓋顎顔面用インプラント向けに、バイオセラミックを用いた積層造形が採用されています。一方、カナダとメキシコでは、電子機器の受託製造やエネルギー分野の摩耗部品を通じて二次的な需要が生まれています。ブラジルでは航空宇宙およびエネルギー分野で短期的なビジネスチャンスが見込まれており、サウジアラビアでは産業の多角化が進んでおり、現地のサプライヤー開発が依然として必要とされる先端材料への需要を牽引しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高性能セラミック部品の産業化
- 軽量・耐熱性の航空宇宙・防衛用部品
- 患者ごとにカスタマイズされた歯科用および生体用セラミックス
- 複雑な熱管理および半導体部品
- AIを活用したプロセス最適化とデジタル適格性評価
- 市場抑制要因
- 原材料、設備、および後処理コストの高さ
- 脱バインダー、焼結、および寸法収縮に伴う複雑性
- 規制対象業界における資格および認証の所要期間
- 価値およびサプライチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材形態別
- パウダー
- セラミック樹脂
- スラリー
- ペーストおよびインク
- 結合型セラミックフィラメント
- セラミックタイプ別
- 酸化物セラミックス
- 非酸化物セラミックス
- バイオセラミックス
- ガラスセラミックス
- その他
- エンドユーザー産業別
- 航空宇宙・防衛
- 医療・歯科
- エレクトロニクス・半導体
- 工業製造
- その他の産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3DCeram
- Admatec
- AMAREA Technology GmbH
- Baikowski SAS
- CeramTec GmbH
- Ceraprint s.r.o.
- CONCR3DE
- Desktop Metal, Inc.
- Formlabs
- Johnson Matthey
- Lithoz
- Mitsui Kinzoku Co., Ltd.
- Nanoe
- Tethon3D
- XJet Ltd.
- ZRapid Tech