


脳炎治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Encephalitis Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154470
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
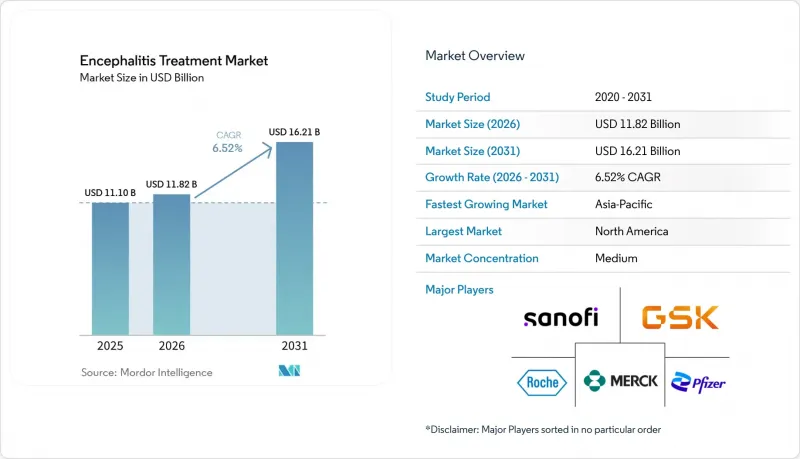
Mordor Intelligenceによると、脳炎治療市場の規模は、2025年に111億米ドル、2026年に118億2,000万米ドルとなり、2031年までに162億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.52%で成長すると見込まれています。
世界の脳炎治療市場の動向と洞察
ウイルス性および媒介生物由来の脳炎の負担の増加
温帯諸国において、単純ヘルペスウイルスは依然として感染性脳炎の散発的な原因として最も頻度が高く、年間発生率は人口10万人あたり1.4~13.8症例と報告されています。日本脳炎は、世界中で毎年推定10万件の臨床症例を引き起こし、約2万5,000人の死亡につながっています。こうした疾患の規模は、脳炎治療市場全体において、抗ウイルス薬、支持療法薬、および病院での治療の継続的な利用を支えています。しかし、多くの高発生地域では診断へのアクセスが依然として限られているため、その負担は地域によって不均一です。2025年の分析によると、サハラ以南のアフリカの医療機関のうち、HSVのルーチン検査を実施できる施設は30%未満である一方、南アジアの医療機関の70%以上では、自己抗体パネル検査やHSV PCR検査の能力が欠如していることが報告されています。確定診断の遅れは、経験的治療の期間を長期化させる可能性があり、これにより治療期間は長くなりますが、根本的なアクセス格差は解消されません。
多重分子検査およびメタゲノムシーケンシングによる早期診断
BioFire FilmArrayやQIAstat-Dx MEなどの多重PCRパネルは、1つの脳脊髄液検体から最大14種類の病原体を検出できます。これらのシステムにより、病原体の同定にかかる時間を数日から数時間に短縮し、より的を絞った抗ウイルス薬の選択を支援します。7年間にわたる臨床評価では、メタゲノム次世代シーケンシングにより、多重PCRでは検出できなかった症例でも病原体が同定され、検体採取から7日以内に検査を行った場合、検出率がより高くなることが判明しました。検出精度の向上により、脳炎治療市場において、未治療または不適切な管理を受けていた患者を、適切な薬剤治療経路へと導くことが可能になります。パネル検査で病原体が特定されれば、処方医が広範囲な免疫グロブリン治療に急いで移行する可能性は低くなるでしょう。ある多施設共同評価では、QIAstat-Dx MEと参照法との間で、細菌および酵母病原体について100%の一致率が報告されており、欧州の病院ネットワーク全体での導入が後押しされています。
神経感染症と精神疾患の症状が重なることによる診断の遅れ
自己免疫性脳炎は、行動面や精神科的な症状から始まることがあり、これが神経学的評価の遅れにつながる可能性があります。2024年の臨床最新情報では、抗体陰性例の誤診が継続的な問題として指摘され、診断基準が一貫して適用されていないことが指摘されました。2025年の分析では、症状発症から6時間を超えてHSVの検出が遅れた場合、低・中所得国において死亡率が30%高くなることが示されました。受診が遅れると、重症患者に対する高価な免疫療法の承認について、保険者や病院の意欲が低下する可能性があります。これにより、脳炎治療市場において、臨床症例のうち商業的に利用可能な治療エピソードとなる割合が減少します。同分析では、COVID-19の流行期間中、資源が他の用途に振り向けられたため、低・中所得国における脳炎による入院件数が40%減少したことが報告されています。
セグメント分析
2025年、原発性脳炎は脳炎治療市場シェアの56.31%を占めました。この地位は、特に単純ヘルペスウイルスや日本脳炎ウイルスといった、病原体が明確に特定されている病原体による治療負担を反映しています。これらの疾患に対する確立されたプロトコルにより、一貫した処方パターンが形成されています。細菌性、真菌性、寄生虫性の脳炎は、症例に占める割合が小さいです。しかし、これらの形態ではより長期かつ複雑な治療レジメンが必要となる場合があり、それにより患者1人あたりの治療価値が維持されています。また、この疾患カテゴリーは、病院での診断や適時の治療開始と密接に関連しています。このため、急性期抗ウイルス治療は、脳炎治療市場において依然として中心的な位置を占めています。
二次性脳炎は、2031年までCAGR7.88%で成長すると予測されています。このカテゴリーには、感染後脳炎、自己免疫性脳炎、および全身性疾患に関連する脳炎が含まれます。2025年に実施された小児自己免疫性脳炎に関する研究では、デキサメタゾンとIVIGの併用療法において90.2%の良好な転帰率が報告され、重篤な有害事象はほぼゼロであることが示されました。このエビデンスは、適切な場合に免疫療法を段階的に強化することに対する臨床医の信頼を裏付けています。NMDAR、LGI1、およびCASPR2抗体関連疾患は、再発リスクや標的を絞った第二選択の生物学的製剤の存在から、製薬業界から大きな注目を集めています。敗血症、臓器不全、代謝異常などを含む全身性疾患に関連する脳炎は、商業的な観点からは依然として明確に定義されていません。高齢層における全身性疾患の有病率が高まるにつれ、その治療需要は増加する可能性があります。二次性脳炎への移行により、脳炎治療市場には長期的な経過観察の要素が加わることになります。
2025年、抗ウイルス剤は脳炎治療市場シェアの35.24%を占めました。静脈内投与のアシクロビルは、ウイルス性脳炎の治療において依然として中心的な役割を果たしており、特許満了後も高い治療件数を支えています。ジェネリック医薬品の普及により、この製品群は病院医療において広く使用されるようになりました。2025年の薬物動態モデリング研究によると、1日3回、10 mg/kgの標準用量のアシクロビルを静脈内投与するだけでは、HSVおよびVZV脳炎に対して不十分である可能性が示されました。この分析では、6時間ごとに15~20 mg/kgを投与する代替レジメンが検討されました。臨床プロトコルで最適化された投与量が採用されれば、1回の治療あたりの薬剤使用量は増加する可能性があります。治療は一般的に急性期に開始されるため、抗ウイルス薬の供給の安定性は依然として重要です。
免疫グロブリン療法は、2031年までCAGR8.22%で拡大すると予測されており、最も成長の速い治療法となる見込みです。自己免疫性脳炎に対する認識の高まりや、NMDARおよびLGI1疾患におけるIVIGの有効性を示すエビデンスが、この進展を後押ししています。ステロイド注射や抗生物質は引き続き感染症例に用いられる一方、ステロイドは自己免疫性疾患の治療併用療法の一部としても位置づけられています。2025年のDexEnceph第3相試験では、HSV脳炎において、補助療法としてのデキサメタゾン投与は26週時点で言語記憶の改善をもたらさなかったことが判明しました。この知見により、ウイルス性症例におけるステロイド投与量の増量には制限が生じる可能性がありますが、自己免疫性プロトコルにおけるステロイドの広範な役割には変化はありません。血漿製剤の供給不足が供給計画に影響を与えるため、免疫グロブリン製剤に関するFDAの表示要件およびEMAの医薬品安全性監視義務は依然として重要です。これらの要因は、脳炎治療市場全体において、規制順守と信頼性の高い流通を管理できる企業にとって有利に働きます。
地域別分析
2025年、北米は脳炎治療市場シェアの38.61%を占めました。高い診断率、多重PCRの導入、集中治療能力、および確立された免疫グロブリンの保険償還制度が、同地域の地位を支えています。米国は、同地域において依然として最大の国内市場です。FDAは2026年1月も、複数の免疫グロブリン製剤について供給不足が続いていると報告しており、臨床現場での依存度の高さと供給圧力が継続していることを示しています。カナダでは、病院および地域ごとの調達に向けた段階的な警報を含む、全国的な免疫グロブリン供給不足管理計画が策定されています。メキシコでは、主要都市圏以外では神経内科の専門医へのアクセスが限られています。このため、米国やカナダと比較して、治療の普及範囲が制限されています。
欧州は、ドイツ、英国、フランス、イタリア、スペインを中心とした成熟した治療地域です。EMA(欧州医薬品庁)による規制の整合化や、各国の免疫グロブリン管理枠組みが、購入やアクセスに影響を与えています。英国の2025年優先供給業者枠組みでは、NHSトラストに対し、2025年9月までに病院でIVIG治療を受けている患者を、枠組み対象製品へ移行させることが義務付けられました。西ナイルウイルスの感染リスクは、南欧および中欧の一部に拡大しています。長期的な温暖化により、このウイルスが生態学的に適した生息域が拡大し、温暖化がないという対照シナリオと比較して、リスクにさらされる人口が増加しています。ドイツとオランダでは、以前は非流行地域であった人口集団においても、現在、感染リスクに直面しています。これにより、アルボウイルス性脳炎の治療が求められる地理的範囲が拡大しています。
アジア太平洋地域は、2031年までCAGR7.25%で成長すると予測されており、これは脳炎治療市場において地域別で最も高い成長率です。南アジアは年齢調整罹患率が最も高く、インドでは人口10万人あたり最大143.7症例に達しています。日本脳炎はインドから日本にかけて依然として風土病として存在しており、政府の予防接種プログラムでは接種率の格差解消が図られています。タミル・ナードゥ州では、症例数の増加が予防接種率が低い農村地域と関連していることが判明したことを受け、2025年に日本脳炎の予防接種対象をさらに5つの地区に拡大しました。中国は、国内のジェネリック医薬品製造と病院を基盤とした供給体制の恩恵を受けています。日本と韓国では、国民皆保険制度と徹底した診断体制により、専門医薬品の売上高が高くなっています。インドネシア、ベトナム、タイでは、疾病負担に比べて市場浸透度が依然として低い一方、GCC諸国では、サハラ以南のアフリカの多くの地域よりもアクセスが良好です。ブラジルは南米最大の治療市場であり、民間病院ネットワークの拡大に伴い、アルゼンチンも主要な市場として台頭しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ウイルス性および媒介性脳炎の負担の増加
- マルチプレックス分子検査およびメタゲノムシーケンシングによる早期診断
- 自己免疫性脳炎の認知度向上と免疫療法の利用拡大
- 集中治療および専門神経学の診療体制の拡充
- 公衆衛生上の予防接種および感染症対策プログラム
- 気候変動による媒介生物の生息域の拡大
- 市場抑制要因
- 神経感染症と精神疾患の症状が重なることによる診断の遅れ
- 集中治療、免疫グロブリン、およびリハビリテーションの高コスト
- ヘルペスウイルス感染症以外の疾患に対する病因特異的治療法は限られています
- 静脈内投与用医薬品の供給、コールドチェーン、および専門医の受け入れ能力に関する制約
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患タイプ別
- 原発性脳炎
- ウイルス性脳炎
- 細菌性脳炎
- 真菌性脳炎
- 寄生虫性脳炎
- 続発性脳炎
- 感染後脳炎
- 自己免疫性脳炎
- 全身性疾患に起因する脳炎
- 原発性脳炎
- 治療タイプ別
- 抗ウイルス剤
- アシクロビル
- ガンシクロビル
- フォスカルネット
- バラシクロビル
- ファムシクロビル
- ステロイド注射
- 抗生物質
- 免疫グロブリン療法
- その他の治療タイプ
- 抗ウイルス剤
- 剤形別
- 注射剤
- 錠剤・カプセル
- その他の剤形
- 患者の年齢層別
- 成人
- 小児
- 新生児
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Aurobindo Pharma Limited
- Basilea Pharmaceutica Ltd.
- Bayer AG
- Bharat Biotech International Limited
- Eli Lilly and Company
- F. Hoffmann-La Roche Ltd.
- GSK plc
- Hikma Pharmaceuticals PLC
- Johnson & Johnson
- Melinta Therapeutics, LLC
- Merck & Co., Inc.
- Novartis AG
- Pfizer Inc.
- Sanofi S.A.
- Takeda Pharmaceutical Company Limited
- Teva Pharmaceutical Industries Ltd.
- Valneva SE
第7章 市場機会と将来の展望



