


水素製造触媒:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hydrogen Production Catalysts - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154465
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
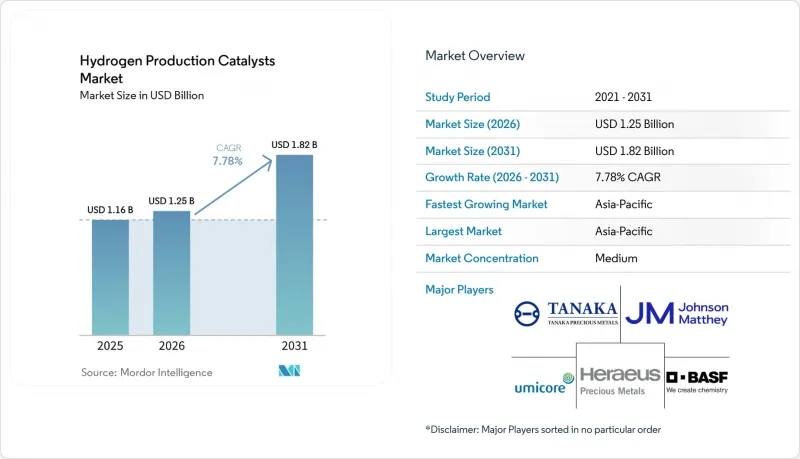
Mordor Intelligenceによると、水素製造用触媒の市場規模は2025年に11億6,000万米ドルと評価され、2026年の12億5,000万米ドルから2031年までに18億2,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは7.78%となる見込みです。
世界の水素製造用触媒市場の動向と洞察
グリーン水素と電解槽の導入
電解槽の導入は、水素製造用触媒市場の主要な需要要因です。2025年には設置済みの電解容量が倍増し、世界全体で4ギガワットを超えました。また、2026年の稼働開始に向けて2.5ギガワット以上が建設中でした。中国は、アルカリスタックおよびそこに使用されるニッケル・イリジウム触媒の需要を支えています。この規模の拡大により、アルカリスタックのコストは低下しますが、スタック全体を供給せずに触媒材料のみを販売するサプライヤーには圧力もかかっています。2024年、欧州における水電解設備の導入量の66%をプロトン交換膜(PEM)システムが占めており、地域的な需要はイリジウム系陽極触媒に集中しています。オランダにおけるエア・リキード社の200メガワット規模の「ELYgator」プロジェクトおよびレプソル社の100メガワット規模の「カルタヘナ」プロジェクトは、2025年に最終投資決定に至り、欧州のサプライヤーにとって明確な需要の拠り所となりました。欧州連合(EU)の「再生可能エネルギー指令III」は、産業および輸送分野における水素の目標をより明確に定めており、2030年までの購入決定を後押ししています。
モビリティおよび分散型発電における水素燃料電池の普及
輸送および分散型発電分野における水素燃料電池の普及は、水素製造設備以外の分野における触媒需要を支えています。2025年半ばまでに、世界の燃料電池車(FCV)の保有台数は10万台に迫り、1,300か所以上の水素充填ステーションが稼働していました。大型トラックの導入台数は2023年から2025年にかけて72%増加し、プラチナ触媒コーティングの需要を押し上げました。また、定置型電源は、燃料電池が車両としての寿命を迎えた際の触媒回収の道筋も生み出しています。ホンダは2025年8月、トクヤマ株式会社および三菱商事株式会社と共同で実証実験を開始し、製品別として発生する水素を利用して、再利用された自動車用燃料電池でデータセンターに電力を供給しました。トヨタ・モーター・北米は2026年5月、2027年初頭までに商用物流車両に燃料電池駆動のクラス8トラックを導入する計画であると発表し、同社の第3世代燃料電池スタックは、米国国家規格協会(ANSI)およびカナダ規格協会(CSA)の「Fuel Cell 1」認証を取得しました。
白金族金属触媒の高コスト
白金族金属触媒の高コストは、水素製造用触媒市場にとって差し迫った制約要因となっています。2025年の白金族金属の総需要は231.9メートルトンと予測されたのに対し、供給量は180.6メートルトンにとどまり、この供給不足により、触媒の基準コストが上昇しました。プラチナ価格は、2025年の平均価格が1キログラムあたり4万1,000米ドルであったのに対し、2026年1月には1キログラムあたり9万1,176米ドルの日中最高値を記録しました。貴金属触媒材料がスタックの部品原価の相当な割合を占めているため、この価格変動はプロトン交換膜型電解槽スタックの資本コストを押し上げています。プロジェクトコストが米ドルで支払われる一方で、収益が現地通貨で得られる場合、コスト感応度は特に高くなります。エボニック・インダストリーズAGは、貴金属を自社で保有している顧客については、白金含有触媒価格の上昇の影響を受けないと述べていますが、合成時のロスが実効コストを押し上げる可能性は依然としてあります。欧州における化学物質の登録、評価、認可および制限(REACH)の要件は、白金族金属触媒のワークフローにコンプライアンスコストを追加することになります。
セグメント分析
2025年、水素製造用触媒市場規模のうち、白金系触媒が50.12%を占めました。この地位は、水蒸気メタン改質(SMR)の陰極用途、燃料電池の膜電極アセンブリ、および炭化水素精製反応における長年にわたる使用実績を反映したものです。これらの需要源が同時に縮小する可能性は低いため、白金サプライチェーンを通じた継続的な消費が支えられています。したがって、新しい電解技術が普及しても、白金系触媒は短期的な収益において引き続き重要な役割を果たすことになります。イリジウム系触媒は、2031年までCAGR8.23%で拡大すると予測されています。その成長は、プロトン交換膜電解(PEM電解)と密接に関連しており、酸性かつ高度に酸化的な条件下では、酸化イリジウムが依然として定評のある陽極触媒として用いられています。
タナカ・プレシャスメタル・グループは、二重機能電極触媒の開発および商用化により、日本の「2025年触媒工業会技術賞」を受賞しました。この設計は、プロトン交換膜水電解において、酸素発生反応とガス再結合の機能を組み合わせたものです。これにより、水素のクロスオーバー問題を解決しつつ、膜の薄型化を実現しています。ニッケル系触媒は、アルカリ電解や蒸気メタン改質において引き続き使用されています。これらの分野では、グラム当たりの貴金属の性能よりも、コストや入手可能性が重視されることが多いためです。その他の触媒の種類としては、ルテニウム系、コバルト系、および新興の非貴金属系配合などが挙げられます。欧州連合(EU)の「重要原材料法」では、イリジウムが戦略的原材料に分類されており、触媒ポートフォリオの多様化に向けたインセンティブが強化されています。
地域別分析
アジア太平洋地域は、2025年の水素製造用触媒市場の37.88%を占めており、2031年までCAGR8.61%で拡大すると予測されています。中国は、アンモニアおよびメタノール産業を基盤として、同地域の触媒需要を支えています。同国では、二次改質用触媒を年間推定8,000~1万2,000メートルトン消費しており、世界の電解設備容量の約65%を稼働させています。中国は国内の大規模プロジェクトにおいてアルカリ電解を重視しているため、この傾向はニッケル系触媒に有利に働いています。インドは2030年までに、計画中のアンモニア生産能力を年間400万~600万メートルトン拡大しており、これに伴い追加の触媒供給が必要となります。日本と韓国では、燃料電池車の導入や水素関連プログラムを通じて、高純度の白金族金属配合触媒に対する需要が維持されています。
2025年時点で、韓国は世界の燃料電池車保有台数の36%を占めており、プラチナ系燃料電池触媒に対する需要の継続を支えています。JERAとデンソーは、2025年9月に西名古屋発電所で固体酸化物電解の実証実験を開始しました。このプロジェクトでは、自動車用固体酸化物電解セル技術を採用し、従来の電解方法に比べて電力消費量を10%削減して水素を製造しました。北米と欧州は、残りの世界市場の半分を占めました。米国では、製油所向けの水素需要が維持されているほか、現代自動車、トヨタ、カミンズによる燃料電池モジュールプログラムへの民間投資も続いています。カナダのオイルサンド需要やメキシコの製油所基盤は、改質触媒に対するさらなる需要を生み出しています。
欧州の政策枠組みは、水素製造用触媒市場における技術構成を形作っています。「再生可能エネルギー指令III」では、2030年までに産業用水素の42%を再生可能エネルギー源から調達することが義務付けられており、これがプロトン交換膜電解法の需要を支えています。「重要原材料法」におけるイリジウムの戦略的指定は、調達方針に影響を与えています。BASFは2025年3月、ドイツ・ルートヴィヒスハーフェンに国内最大規模となる54メガワットのプロトン交換膜型電解装置を稼働させ、1時間あたり最大1メートルトンの水素を生産する能力を有しています。南米、中東・アフリカは依然として需要規模が小さい地域ですが、グリーン水素の輸出や精製により、プロジェクトのパイプラインが形成されています。サウジアラビアの「NEOMグリーン水素プロジェクト」には2.2ギガワットの電解装置が含まれており、触媒材料に対する将来的な集中的な需要を生み出すことになります。アクセンズ社は2025年4月、サウジアラビアにある「Axens Catalyst Arabia Limited」の拠点を拡張し、テールガス処理用触媒を現地で生産する体制を整えました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- グリーン水素と電解槽の導入
- モビリティおよび分散型電源における水素燃料電池の導入
- 触媒の担持量の削減と貴金属の利用
- 触媒被覆膜と触媒リサイクルの統合
- 触媒の活性、耐久性、およびエネルギー効率の向上
- 市場抑制要因
- 白金族金属触媒の高コスト
- イリジウムおよび高純度チタンの供給制約
- 非貴金属触媒における耐久性および認定に関する課題
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 白金系触媒
- ニッケル系触媒
- イリジウム系触媒
- その他の触媒の種類
- 生産技術別
- 水蒸気メタン改質(SMR)
- アルカリ水電解
- プロトン交換膜(PEM)水電解
- その他の生産技術
- 最終用途別
- アンモニア生産
- 石油精製
- メタノール生産
- その他の最終用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Axens
- BASF
- CLARIANT
- De Nora S.p.A.
- Evonik Industries AG
- Heraeus Precious Metals
- Honeywell International Inc.
- Johnson Matthey
- Shell plc
- TANAKA PRECIOUS METAL GROUP Co., Ltd.
- Topsoe A/S
- Umicore