


ビジュアル品質検査プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Visual Quality Inspection Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154462
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、視覚的品質検査プラットフォームの市場規模は、2025年の35億7,000万米ドル、2026年の38億5,000万米ドルから、2031年までに52億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.52%となる見込みです。
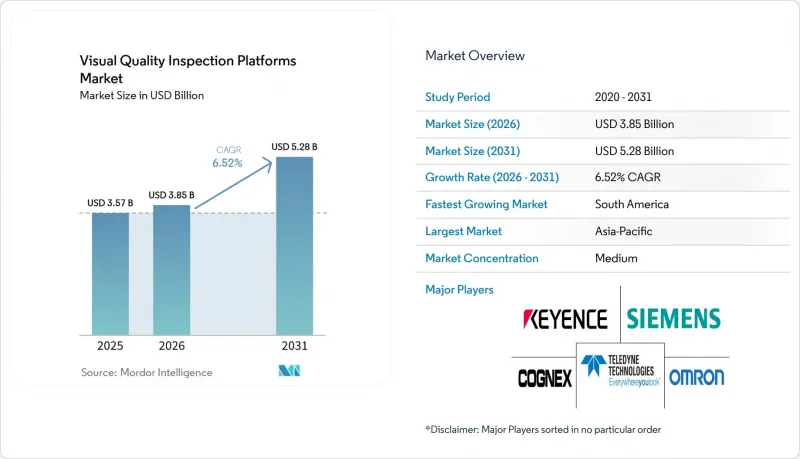
世界の視覚的品質検査プラットフォーム市場の動向と洞察
AIを活用した欠陥検出および分類
ディープラーニングを用いた画像認識モデルは、複数の材料タイプにおいて、100マイクロメートル未満の許容誤差で表面欠陥を分類することができます。ルールベースのシステムでは、製品、材料、または照明条件が変化した場合、手動による再調整が必要になることがよくあります。2026年の『Scientific Reports』誌に掲載された研究によると、マルチスケールの文脈検出アーキテクチャは、産業用欠陥ベンチマークにおいてmAP50スコア95%以上を達成すると同時に、毎秒100フレーム以上を処理できることが明らかになりました。この性能により、遅延許容度が限られている工場ラインでのリアルタイム利用が可能となります。製造業者は、ラベル付けの変更サイクルを最小限に抑えつつ、既存の検査システムを新しいSKU(在庫管理単位)に拡張できるため、視覚品質検査プラットフォーム市場は恩恵を受けています。2025年のCLIP-MDCアーキテクチャに関する研究では、MVTec ADデータセットにおいて99.9%のAUROCと、平均推論速度6.6ミリ秒が報告されており、推論速度の向上と精度の向上が、頻繁な製品切り替えをいかに支えることができるかを示しています。
EVおよびバッテリー製造における品質要件
バッテリー製造では、接合、シール、組立、および熱条件を厳密に管理する必要があります。これは、欠陥のある部品が完成したパックに混入すると、深刻な安全上の問題を引き起こす可能性があるためです。セルコネクタの不具合は、通常のパワートレインの欠陥と同様に扱うことはできず、検出されなかった問題は、熱暴走、リコール、および法的責任のリスクを高める可能性があります。アトラスコプコの「VisionTools」ソリューションは、バッテリー生産ラインにおける接合、シール、組立工程でAIベースの検証を行い、異常検出機能により生産中の是正措置を支援します。また、V60ソフトウェアを搭載した「Advanced Verification」は、セルモジュールの熱プロファイリングにも対応しています。リチウムイオンパウチセルのレーザー溶接に関する調査では、合成データで学習させたAI分類器が、精度0.94、再現率0.98を達成したことが判明しました。バッテリーメーカーが大量生産において追跡可能な検査記録を必要としていることから、こうした用途において、2D、3D、および熱画像検査を組み合わせた検査の重要性はさらに高まっています。
トレーニングデータとモデル検証のコスト
生産レベルのAI検査モデルには、関連する各欠陥クラスごとにラベル付けされた画像が必要ですが、体系的な画像アーカイブを持たない企業にとっては、これが困難な場合があります。2025年に実施された産業用欠陥検出におけるアクティブラーニングに関する研究によると、ハイブリッドサンプリング手法を採用した場合でも、競争力のあるF1スコアを得るには、欠陥クラス全体で2,400件以上のラベル付きサンプルが必要であることが判明しました。この量のデータを収集・ラベル付けするには、検証が始まるまでに数週間を要する場合があります。また、生産ラインの変更、照明条件の変化、あるいは材料サプライヤーの変更があった場合、モデルの検証を繰り返し行う必要があります。こうした要件により、多品種生産を行う施設では、概念実証(PoC)プロジェクトの費用や導入スケジュールが当初の予定を上回ってしまう可能性があります。合成データは有効な手段ですが、シミュレーション画像と実際の生産画像に差異が生じやすい微妙な表面テクスチャについては、信頼性が低くなります。
セグメント分析
2025年には、統合型AIビジョンシステムが売上高の41.83%を占め、商用フォームファクタにおいて主導的な地位を確立しました。生産ラインにおいて、長期間にわたる設定作業や責任の所在が不明確な状況を許容できない場合、購入者は専用に設計されたハードウェアとソフトウェアの組み合わせを好みます。単一のサプライヤーが、カメラ、光学系、照明、コントローラ、ソフトウェア、および技術サポートを提供できます。この構造により、製造業者は高スループットラインにおける導入リスクを低減できます。既存のハードウェア顧客は、多くの場合、取り付け設備、配線、照明を交換することなく、AI対応システムへアップグレードできます。このアップグレードパスは、既存の機器サプライヤーにとっての契約更新を後押しします。また、ソフトウェアのみを提供するベンダーが、単一の購入サイクルで導入済みのシステムを置き換えることを困難にします。顧客が個別に組み立てられたソリューションではなく、定義済みの検査システムを求める場合、統合型製品は依然として重要です。この傾向により、視覚的品質検査プラットフォーム市場は、コンポーネントレベルの選択肢よりも導入の確実性を優先する購入者にとって、実用的な参入ルートを提供しています。
既存のカメラインフラが利用可能な製造業者にとっては、スタンドアロンのAIソフトウェアが依然として有用です。こうした購入者は、正常に動作している産業用カメラや関連機器を交換することなく、推論機能を追加することができます。AI検査サービスには、モデルのトレーニング、導入サポート、最適化、および運用管理が含まれます。これらのサービスは、社内のチームに機械学習の運用能力がない可能性がある製薬、食品安全、および規制対象の電子機器分野において有用です。多拠点で事業を展開する製造業者がモデルガバナンスの一元化を求める中、AIビジョンプラットフォームおよびAPIは、2031年までCAGR8.27%で拡大すると予測されています。コグネックス社は、100社以上の顧客を対象としたベータテストを経て、2026年5月に「OneVision」の一般提供を開始しました。同社によると、Essity社はシール検査アプリケーションを1日未満で構築しましたが、従来のプロセスでは1年以上の反復作業を要していました。一方、シュナイダーエレクトリック社は、一元化された導入後に歩留まりが2倍になったと報告しています。これらの事例は、検査プログラムが複数の工場に拡大するにつれ、プラットフォームの重要性がますます高まっている理由を示しています。
2025年には、エッジAIまたは組み込みAIが売上高の56.92%を占めました。高速な生産ラインでは、50ミリ秒以内に合否判定を行う必要があることがよくあります。また、ローカル処理を行うことで、工場の稼働時間要件を満たせない可能性がある、途切れないインターネット接続への依存を回避できます。アジア太平洋地域や欧州におけるデータ取り扱い規則により、生産画像の外部クラウドインフラへの転送が制限される場合があります。こうした状況は、カメラ上または生産ラインの近くで推論を実行するシステムを有利にしています。エッジ導入により、機密性の高い製品画像を施設内に留めておくことも可能です。このアプローチは、応答速度とローカルでのデータ管理の両方が不可欠な用途に特に適しています。これが、クラウドツールの普及にもかかわらず、組み込みシステムが依然として一般的である理由を説明しています。顧客がローカル制御と集中管理を比較検討する中、この要件は視覚的品質検査プラットフォーム市場を形作り続けています。
オンプレミスのサーバーやワークステーションは、半導体ウェハーの検査や航空宇宙分野の表面分析において、引き続き活用されています。これらの使用事例では、組み込みコントローラーが提供できる処理能力を超える処理能力が必要となる一方で、機密性の高い画像のローカル管理も依然として求められます。クラウドやSaaSは、主にモデルのトレーニング、画像のアノテーション、バージョン管理、および全機器を対象とした更新を目的として、2031年までCAGR9.12%で拡大すると予測されています。パナソニックホールディングスは2026年3月より、AIプラットフォーム「AI Platform for Visual Inspection」のグローバルライセンシングを開始し、オンプレミス、クラウド、およびハイブリッド構成を提供しています。このプラットフォームには、ブロックチェーンに基づくデータ整合性管理機能が含まれており、モニタリングを通じたモデル開発をサポートしています。国際ロボット連盟(IFR)の報告によると、2024年の世界の産業用ロボットの導入台数は54万2,000台に達しており、管理されたモデル更新の対象となり得るエンドポイントの導入基盤が拡大しています。したがって、クラウドツールは、すべてのアプリケーションに対してクラウドベースの実行時検査を必要とすることなく、ライフサイクル管理をサポートすることができます。
地域別分析
2025年、アジア太平洋地域は視覚品質検査プラットフォーム市場の39.12%のシェアを占めました。同地域は、主要な電子機器および半導体のサプライチェーンに加え、EV用バッテリーの生産能力や確立された工場自動化を兼ね備えています。中国、韓国、日本は、製造部門が大量生産かつ品質に敏感な生産ラインを運営しているため、需要の中心となっています。2026年1月、中国工業情報化省と7つの関係省庁は、「AIプラス製造アクションプラン」を発表しました。この計画には、500のベンチマークAI検査アプリケーションシナリオと1,000の高性能産業用AIエージェントという目標が含まれています。日本のケースでは、ダイハツとVRAIN Solutionによる共同開発・導入事例が示すように、カスタマイズされたシステムと知的財産権の保有が重視されています。韓国のディスプレイおよび半導体産業基盤、インドの電子機器生産連動型インセンティブプログラム、そしてオーストラリアの精密製造活動により、この地域の需要は主要市場を超えて拡大しています。こうした条件が相まって、サプライヤーが大量生産かつ品質に敏感な製造向けのシステムを開発する中、アジア太平洋地域は視覚的品質検査プラットフォーム市場において中心的な位置を占め続けています。
北米と欧州は、売上高規模で第2位および第3位の地域市場です。北米では、航空宇宙および防衛関連メーカーが、管理対象情報を定義されたIT境界内に保持する、監査可能なシステムをより重視するようになっています。米国国防総省は2025年11月、「国防連邦調達規則補足(DFARS)」においてCMMC 2.0を正式に策定し、2026年11月には第三者による評価の義務化がさらなる段階へと移行することになりました。これらの要件は、防衛サプライチェーンにおけるオンプレミス型検査アーキテクチャへの需要を支える可能性があります。欧州では、先進的な自動車、精密機械、製薬製造に加え、コネクテッド産業機器に対するサイバーセキュリティ要件が組み合わされています。フォルクスワーゲングループは2025年に「デジタル生産プラットフォーム」の提携を拡大し、一方、アウディのIRIS検査システムは2026年にフォルクスワーゲングループの10拠点へ導入が進められました。この導入は、VDA QMC 5 Part 3に基づく認定を経て、組立、バッテリー生産、物流、プレス工場の業務を網羅しています。
南米は、導入ベースは小さいもの、2031年までに8.06%という地域別で最も高いCAGRで推移すると予測されています。ブラジルの自動車組立活動、エレクトロニクス分野への投資、およびニアショアリングの動向が、需要の主な原動力となっています。世界のOEMと提携するサプライヤーは、北米や欧州のプログラムで採用されている検査基準を満たす必要性がますます高まっています。中東およびアフリカでは、導入は依然として初期段階にあります。サウジアラビアの「ビジョン2030」プログラムは、表面検査や溶接検査が有用となる石油化学およびプロセス分野への産業投資を促進しています。UAEのAIを重視した産業戦略は、エレクトロニクスおよび製薬製造クラスターにおける検査の自動化を支援しています。アフリカでは、需要は南アフリカの自動車クラスターに集中しており、サプライヤー監査において、継続的なプログラム参加のためには目視検査能力が重要となる場合があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した欠陥検出および分類
- EVおよびバッテリー製造における品質要件
- AIコンピューティングコストの低下
- 品質管理業務における人手不足
- 工場のデジタル化とインダストリー4.0への投資
- 規制上のトレーサビリティおよびバリデーション要件
- 市場抑制要因
- トレーニングデータおよびモデル検証のコスト
- レガシー自動化システムとMES統合の複雑さ
- クラウドデータの主権と産業サイバーセキュリティのリスク
- 多品種少量生産におけるモデルドリフト
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 商用フォームファクタ別
- 統合型AIビジョンシステム
- スタンドアロン型AIソフトウェア
- AIビジョンプラットフォームおよびAPI
- AI検査サービス
- 導入アーキテクチャ別
- エッジAIまたは組み込みAI
- オンプレミス・サーバーまたはワークステーション
- クラウドまたはSaaS
- 検査手法別
- 2Dイメージング検査
- 3Dイメージング検査
- マルチスペクトルおよびハイパースペクトル検査
- 熱画像および特殊画像による検査
- 提供別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー産業別
- エレクトロニクス・半導体
- EVおよびバッテリー製造
- 医薬品および医療機器
- 食品・飲料
- 自動車
- 航空宇宙・防衛
- 金属・機械
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cognex Corporation
- Keyence Corporation
- Teledyne Technologies Incorporated
- OMRON Corporation
- Siemens AG
- Basler AG
- SICK AG
- Datalogic S.p.A.
- Zebra Technologies Corporation
- MVTec Software GmbH
- Landing AI, Inc.
- Instrumental, Inc.
- Robovision NV
- Qualitas Technologies Pvt Ltd
- Nanotronics Imaging, Inc.
- ISRA VISION GmbH
- LMI Technologies Inc.
- Allied Vision Technologies GmbH
- Baumer Holding AG
- Pleora Technologies Inc.
- Visionary.ai Ltd.
第7章 市場機会と将来の展望



