


ARヘッドアップディスプレイ(HUD)ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AR Head-Up Display (HUD) Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154459
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
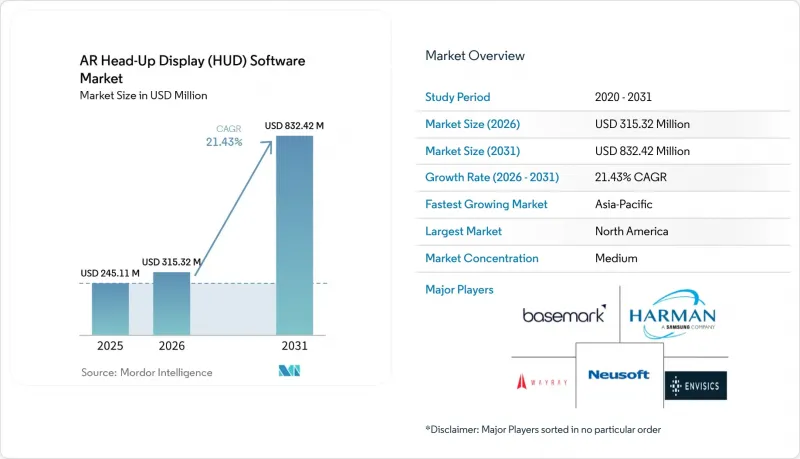
Mordor Intelligenceによると、ARヘッドアップディスプレイ(HUD)ソフトウェアの市場規模は、2025年の2億4,511万米ドルから2026年には3億1,532万米ドルへと拡大し、2031年までに8億3,242万米ドルに達すると予想されており、2026年から2031年にかけてCAGR21.43%で拡大する見込みです。
世界のARヘッドアップディスプレイ(HUD)ソフトウェア市場の動向と洞察
ADASに連動した状況に応じたドライバーガイダンスへの需要
ADASの要件により、文脈に応じたフロントガラス上のガイダンスは、ドライバーの注意を最優先する車両プログラムにおいて、ますます重要性を増しています。AR HUDソフトウェアは、ドライバーの前方視野内に車線、衝突、およびルート情報を表示することができます。そのため、ARヘッドアップディスプレイ(HUD)ソフトウェア市場では、カメラ、レーダー、GPS、その他のセンサーからの入力を、安定したリアルタイムレンダリングと組み合わせることが求められています。ハーマン(HARMAN)社は、同社の「Ready Vision」AR HUDが2026年に欧州の車両で量産を開始し、ADASの可視化のためにAIおよび機械学習に基づくオクルージョン処理機能を備えていると発表しました。量産への導入は、これらのシステムが単なるコンセプトカーの域を超えたことを示していますが、各車両プログラムごとに依然として検証が必要です。導入範囲の拡大はソフトウェアプラットフォームの標準化につながりますが、同時に、同等の生産実績を持つサプライヤー間での価格競争を激化させることにもなります。
ソフトウェア定義型車両アーキテクチャがAR-HUDの機能拡張を可能に
ソフトウェア定義型車両アーキテクチャは、機能のアップグレードを当初のハードウェア購入サイクルから切り離します。これにより、ARヘッドアップディスプレイ(HUD)ソフトウェア市場は、車両のライフサイクルを通じて、無線アップデート(OTA)により新しい視覚機能を提供する道が開かれます。ISO/TS 20003:2026は、乗用車および商用車における無線アップデートシーケンスに関するヒューマン・マシン・インターフェースの要件を定めています。パナソニックオートモーティブシステムズは、2025年12月に欧州で発売されたマツダCX-5において、HUD、インストルメントクラスター、インフォテインメントシステムにまたがる無線オーケストレーション機能を統合しました。現代自動車グループは2026年、Pleos Connectについて、2030年までに2,000万台の車両への導入を目指しており、ARおよびAIの機能強化を継続的に無線で提供していくと発表しました。これらのプログラムにより、運転支援モデルの改良に伴いオーバーレイが変化するため、ライフサイクル管理がソフトウェア価値の中核をなすものとなります。
リアルタイム登録とレイテンシ検証の課題
正確な空間オーバーレイを実現するには、センサー入力と表示グラフィックス間のレイテンシーを極めて低く抑える必要があります。ブレーキ操作や旋回時にARの車線マーカーが道路の塗装ラインからずれてしまうと、表示に対する信頼性が低下し、安全性の審査対象となる可能性があります。AR HUDソフトウェア業界は、一貫した位置合わせを維持しつつ、カメラ、レーダー、LiDAR、GPS、および慣性センサーからの入力を統合しなければなりません。AUMOVIO社は、2025年9月に開催されたIAA Mobilityにおいて、ソフトウェアによる画像最適化を活用してフロントガラスの曲率に適応するミラーレス3D HUDのコンセプトを発表しました。このコンセプトにより、車両固有の光学処理の一部を軽減することは可能ですが、各プログラムにおいてセンサーフュージョンとレイテンシ検証は依然として必要です。この負担により、すでに複数の認証済み車載アプリケーションを保有していないサプライヤーにとっては、量産までの期間が長引くことになります。
セグメント分析
2025年、オペレーティングシステムおよびミドルウェアソフトウェアは売上高の38.43%を占め、ARヘッドアップディスプレイ(HUD)ソフトウェア市場において最大のソフトウェアセグメントとなりました。あらゆる拡張現実(AR)体験は、ナビゲーションオーバーレイ、ADASの可視化、およびインフォテインメント機能をサポートする、検証済みのランタイムに依存しています。BlackBerry QNX、Android Automotive OS、および独自のLinuxベースのスタックが、この役割をめぐって競合しています。通常、車両プログラムはその生産サイクルを通じて選択されたランタイムを使用するため、プラットフォームの選定は、数年間にわたるライセンス収益につながる可能性があります。パナソニック・オートモーティブ・システムズは、2025年12月からマツダのCX-5において、同社のコックピットコントローラーがHUD、メータークラスター、インフォテインメント機能を統合したことで、この関連性を示しました。この構成により、ミドルウェアの選定は車両開発プロセスの早い段階で決定されることになります。カスタムソフトウェアの役割は比較的小さいもの、独自のビジュアルアイデンティティを必要とするプレミアムプログラムに活用されています。ただし、1台あたりの開発コストが高いため、幅広い車種バリエーションでの採用には制限が生じることがあります。
「開発、キャリブレーション、およびテストツール」市場は、2031年までCAGR22.31%で拡大すると予測されており、これはソフトウェア種別の中で最も高い成長率です。より多くの車種でAR機能が採用されるにつれ、再現性のある検証ツールの需要が高まっています。Basemark社は2025年8月、Rocksolid AR Studioをアップデートし、Gemini AI、Google Maps、Android Automotiveとの統合を実現しました。2026年のリリースでは、macOSのサポートと量産対応のリファレンスプロジェクトが追加されました。これらのリリースにより、設計者は最終的なハードウェア選定を行う前に、視覚機能をテストできるようになりました。VESAはCES 2026において、機能安全およびセキュリティプロファイルに基づいてディスプレイパイプラインを検証するためのソフトウェアエミュレーターを備えた「DisplayPort Automotive Extension v1.1」をリリースしました。共通のツールを利用することで、特に複数のOEMプラットフォームで事業を展開しようとするサプライヤーにとって、認定の負担を軽減することができます。
2025年の売上高に占めるARレンダリングおよびコンポジションの割合は24.29%で、最大の機能セグメントとなりました。ARヘッドアップディスプレイ(HUD)ソフトウェア市場では、安定したフレームレート、正しい遠近法、視覚情報の正確な配置を実現するために、レンダリングエンジンが不可欠です。表示される画像が鮮明で位置が正確でなければ、他の機能の有用性は限られてしまいます。現在、生産プログラムは安全関連の表示機能に重点を置いているため、「ナビゲーションおよびウェイファインディング」ならびに「ADASおよび安全可視化」が、次に大きな収益源となっています。「車両およびセンサーデータの統合」は、個別のソフトウェアライセンスとして販売されるよりも、ティア1システムへの納入にバンドルされることが多くあります。このバンドル化により、技術的性能の核心であり続ける一方で、直接的な収益への寄与は抑制されています。「マルチスクリーンHMIオーケストレーション」は、車内においてより広範かつ複数のディスプレイレイアウトが採用されるにつれて、その重要性が高まっています。
無線アップデート(OTA)およびライフサイクル管理は、2031年までCAGR22.02%で拡大すると予測されています。この機能により、ARソフトウェアは、車両プログラムの一時的な構成要素から、購入後も維持管理が可能なサービスへと変化します。ISO/TS 20003:2026は、無線ソフトウェアアップデート中のドライバーインターフェースに関する共通の枠組みを提供しています。シーメンスは2026年4月、無線アップデートがインフォテインメントにとどまらず、ADASの知覚モデルや安全システムソフトウェアにまで拡大していると述べました。LGエレクトロニクスは2026年5月、1つのシステムオンチップ(SoC)で複数の自動車用ディスプレイを駆動することを可能にするGoogleとの提携を発表しました。これにより、各ディスプレイが一貫した体験を提供する必要があるため、HMIオーケストレーションの重要性が高まっています。したがって、ARヘッドアップディスプレイ(HUD)ソフトウェア市場において、ライフサイクル管理はサプライヤーにとって恒常的な契約上の機能となる可能性があります。
地域別分析
2025年、アジア太平洋地域は世界売上高の34.39%を占め、ARヘッドアップディスプレイ(HUD)ソフトウェア市場において最大の地域シェアを維持しました。同地域は、中国における新エネルギー車の生産、インテリジェントコックピットの普及、および大規模な乗用車保有台数に支えられています。2025年、中国における乗用車へのAR HUD搭載台数は439万台に達し、搭載率は19.11%となりました。日本と韓国は、パナソニック・オートモーティブ、デンソー、ヒュンダイ・モビスといった、世界中にコックピットシステムを供給するプログラムを通じて貢献しています。これらのサプライヤーは、自国市場で開発されたソフトウェアランタイムを、北米や欧州で販売される車両にも組み込んでいます。同地域の販売台数は、AR HUDソフトウェア市場におけるOEM、ソフトウェアサプライヤー、電子機器メーカー間の地域的な連携を支えています。これにより、アジア太平洋地域は、現在の生産展開および将来のプラットフォーム認定において中心的な役割を果たしています。
北米および欧州は、ARヘッドアップディスプレイ(HUD)ソフトウェア市場として確立された地域であり、規制やプレミアムな車内体験への需要が、ソフトウェアコンテンツの増加を支えています。北米では、キャデラックの「VISTIQ」やルーシッドの「Gravity」が2025年から2026年にかけての生産プログラムに移行しており、プレミアム電気自動車におけるAR機能の活用を実証しています。欧州では、EU一般安全規制II(General Safety Regulation II)を通じて、運転支援機能に対する需要が持続しています。ドイツは、BMW、フォルクスワーゲングループ、メルセデス・ベンツのプログラムを通じて、地域内の調達を牽引しています。英国、フランス、イタリアは、依然として二次的なソフトウェアプログラム市場となっています。ロシアの地政学的状況により、欧米のARソフトウェアプラットフォームへのアクセスは引き続き制限されています。また、ドライバーの操作に対する規制上の配慮から、車内の複数のスクリーンを見渡す必要性を減らせる場合、フロントガラスへの情報投影が好まれています。
中東は2031年までCAGR22.36%で拡大すると予測されており、最も成長の速い地域セグメントとなる見込みです。サウジアラビアの「ビジョン2030」におけるモビリティ戦略や、UAEの高級車普及基盤が、先進的なコックピット機能への需要を支えています。AR HUDシステムを搭載する車両の多くは、欧州やアジアのブランドから輸入されたプレミアムモデルです。したがって、収益は現地の自動車生産よりも、輸入やオプションの採用状況に大きく依存しています。南米では、ブラジルの生産拠点とコネクテッドカーの普及が進むにつれ、長期的な機会が期待されます。アフリカは依然として初期段階にあり、南アフリカが最も近い将来に市場として注目されます。車両の老朽化や輸入関税がプレミアム車の普及を制限しているため、この地域では当面の間、後付け改造の方が現実的な選択肢となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- ADASに連動した状況に応じた運転支援への需要
- ソフトウェア定義型車両アーキテクチャにより、導入可能なAR-HUD機能が拡大しています
- コンピューティングおよびセンサーのコスト低下により、ミドルレンジ車の普及が進んでいます
- 没入型ナビゲーションによる電気自動車のコックピットの差別化
- マルチプレーン・レンダリングによる深度認識型安全通信の向上
- 中国を牽引役とするスマートコックピットの普及が、AR-HUDの販売台数を加速させています
- 市場抑制要因
- リアルタイム登録およびレイテンシ検証の負担
- フロントガラス光学系および車載コンピューティングにおける高い統合コスト
- 運転中の注意散漫および人的要因による承認リスク
- センサーフュージョン・オーバーレイにおけるサイバーセキュリティおよびデータ整合性のリスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- カスタムソフトウェア
- オペレーティングシステムおよびミドルウェアソフトウェア
- 開発、キャリブレーション、およびテスト用ツール
- ソフトウェア機能別
- ARレンダリングおよび合成
- ナビゲーションおよび経路案内
- ADASおよび安全可視化
- 車両およびセンサーデータの統合
- マルチスクリーンHMIオーケストレーション
- 無線アップデートおよびライフサイクル管理
- 用途別
- ナビゲーションおよびPOI(周辺情報)表示
- 車線誘導および操縦の可視化
- 衝突警告および運転支援
- 交通標識認識および速度情報
- 暗視および悪天候時支援
- インフォテインメントおよびコンテクストコマース
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- ロボタクシーおよび自動運転シャトル
- 二輪車およびマイクロモビリティ車両
- エンドユーザー別
- 相手先ブランド製造業者
- ティア1およびティア2の自動車部品サプライヤー
- アフターマーケットおよびレトロフィット・インテグレーター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Basemark Oy
- Envisics Ltd.
- WayRay AG
- CY Vision, Inc.
- DigiLens, Inc.
- Ceres Holographics Limited
- Epitone GmbH
- FUTURUS Technology Co., Ltd.
- E-Lead Electronic Co., Ltd.
- ADAYO Intelligent Equipment Co., Ltd.
- Neusoft Corporation
- OneSight Technology Co., Ltd.
- Jingwei Hirain Technologies Co., Ltd.
- Shanghai New Vision Automotive Electronics Co., Ltd.
- Zhejiang Chief Technology Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- Coretronic Corporation
- Maxell, Ltd.
- Appotronics Corporation Limited
- MicroVision, Inc.
- Holographic Labs Limited
- Dispelix Oy
- Luminit LLC
- SeeReal Technologies S.A.