


通信塔土地リースのベンチマーキング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Telecom Tower Land Lease Benchmarking - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 146 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154437
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
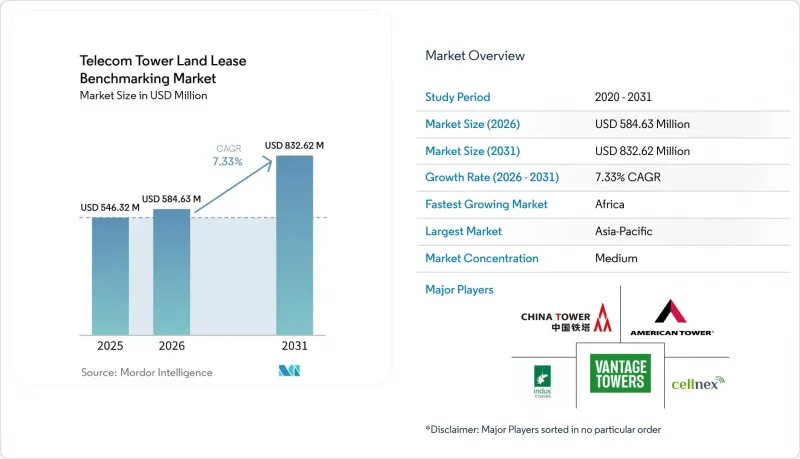
Mordor Intelligenceによると、通信塔用地リースのベンチマーキング市場規模は、2025年の5億4,632万米ドル、2026年の5億8,463万米ドルから、2031年までに8億3,262万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は7.33%となる見込みです。
世界の通信塔用地リースベンチマーキング市場の動向と洞察
5Gの密度向上とネットワーク容量の拡大
次世代ミッドバンドの展開は、通信タワー用地リースベンチマーキング市場における新たな活動の主な原動力であり続けています。アンテナの設置、コロケーションの申請、あるいはサイトのアップグレードのたびに、新たなリース契約の締結や既存契約の修正が必要となる場合があります。アメリカン・タワー社は、コロケーションおよび申請総数において前年比で大幅な増加を報告しており、現在進行中のネットワーク活動の規模を裏付けています。中波帯の周波数帯は、低周波数帯に比べて伝搬距離が短いため、通信事業者は、以前の世代のネットワーク設計では価値が低かった基地局を稼働させる必要があります。これにより、以前は競争が激しくなかった基地局において、賃料、アクセス権、および賃料上昇率に関する比較データがより重要になります。これは、通信タワー用地リースベンチマーキング市場において、各拠点の過去の契約条件と現在のネットワーク価値を区別する必要があるためです。新設よりもコロケーションが好まれる傾向は、既存の拠点の経済的寿命を延ばすとともに、特に複数の通信事業者が同じカバレッジ資産を必要とするような利用の多い回廊地域において、長期的な賃料リスクを高めます。これにより、成熟した地域でマクロ基地局の新設が限定的である場合でも、リース比較の有用性が維持されます。
地方の通信網整備プログラムと公共接続資金
公共のブロードバンドプログラムは、リースの先例が限られている地域において、サイトへのアクセス需要を生み出しています。米国農務省は、「コミュニティ・コネクト助成プログラム」を通じて、既存のブロードバンドサービスがない地域社会を支援しています。BEADプログラムは、ほとんどの州で多額の資金を暫定的に交付しており、その受給者には地方の電力会社や通信事業者が含まれています。地方の回廊地域における新規サイトについては、確立された賃料相場が存在しない可能性があるため、地域に即した賃料比較が必要となります。また、通信タワーの土地リースベンチマーク市場には、地域の需要、アクセス上の制約、およびサイトの実務上の役割を反映した証拠が求められます。この作業は、土地登記記録が断片化されており、地域の価格履歴が限られており、サイトへのアクセスが新たに交渉される場合、より困難を極めます。その結果生じる賃貸評価および文書化のニーズは、長期にわたって通信塔の土地賃貸借ベンチマーク市場を支えることになります。また、アクセス権、賃貸期間、賃料調整に関する現地の記録の重要性も高まります。
インフラ共有の飽和とテナントの入れ替わり
インフラ共有は、新規のコロケーション案件や既存サイトにおけるリース契約の変更件数を制限する可能性があります。モバイル事業者は、周波数帯の統合やネットワーク統合後に、重複するネットワークカバレッジを縮小する可能性があります。これにより、更新や契約終了の交渉がより詳細になる一方で、通信タワー用地リースベンチマーク市場における新規業務の源泉の一部が狭まることになります。米国の大手上場タワー企業3社は、2025年に解約率の上昇を報告し、2026年を通じて、特にスプリント(Sprint)のリース解約やディッシュ・ワイヤレス(DISH Wireless)の債務不履行による圧力が続くと予想しています。これにより、タワーの総数は依然として高い水準にあるもの、リース比較を支える取引基盤は縮小することになります。アメリカン・タワー社は、2025年に契約上のエスカレーター条項による増額分の一部が契約更新率の低下によって相殺されたと報告しました。通信タワー用地賃貸借のベンチマーク市場は、一部の成熟したサイトにおけるアクティブな取引相手の減少や、残りの立地における更新交渉の複雑化に適応しなければなりません。これにより、注目は取引件数から、契約記録の質と比較可能性へと移行しています。
セグメント分析
2025年には、地上リースが55.24%のシェアを占め、2031年までCAGR7.66%で拡大すると予測されています。この優位性は、サハラ以南のアフリカおよび南アジア・東南アジアにおいて、地上レベルのマクロインフラが引き続き重要であることを反映しています。これらの地域における新規タワー建設では、土地利用に関する第一世代の契約が必要となるケースが多く、通信タワーの土地リースに関するベンチマーク市場は、土地所有者や事業者が初期契約条件を設定するための現地の参考事例が限られている場合における協議を支援することができます。アメリカン・タワー社は、米国での買収に先行して行った投資に続き、追加の土地権益取得を計画しています。永久地役権や前払いリースは、定期的な賃料支払いを資本支出に置き換えることができます。この戦略は、地上資産に対する継続的な信頼を示すと同時に、タワー所有者にとって将来の賃料変動リスクを低減させ、将来的な比較に利用できるリース案件の構成を変化させるものです。
欧州では、新たなマスト建設に対する規制により既存建物が優先されるため、屋上リースの重要性が高まっています。通信タワーの土地リースベンチマーク市場では、これらのサイトに関する建物管理義務、構造上の制約、および自治体の要件を評価する必要があります。また、電柱や街路設備に設置されるスモールセルに伴い、地役権や通行権の適用範囲も拡大しています。多くの場合、サイトあたりの収益は、地上や屋上の契約形態よりも低くなります。その他のアクセス形態としては、給水塔、送電鉄塔、および通信以外の構造物などが挙げられます。これらの契約形態は標準化が進んでいないため、現地のアクセス権や運営上の義務について、より詳細な評価が必要となります。
2025年、マクロタワーサイトは通信タワー用地賃貸ベンチマーキング市場規模の58.72%を占めました。その規模は、大規模な導入実績と、確立された立地におけるコロケーションの継続的な価値を反映しています。4Gのカバレッジ拡大や5Gのアンカーサイトが依然として必要とされる新興市場では、マクロタワーの建設が重要であり続けているため、通信タワー用地賃貸ベンチマーキング市場は、成熟した資産の更新と新規サイトの開拓の両方を引き続き対象としています。インダス・タワーズは2025年、インドにおけるタワーポートフォリオを大幅に拡大し、マクロタワーがネットワーク拡張の中心であり続けていることを示しました。これらのサイトは通常、長期の用地契約を結んでおり、複数のテナントが入居しています。継続的な賃料支払いの約束があるため、特に契約の更新や改定時期が近づく際には、比較可能な賃料データや賃料エスカレーター条項のデータが、土地所有者とタワー企業の双方にとって重要となります。
スモールセルサイトは、2031年までCAGR7.72%で拡大すると予測されており、これはサイト構成の中で最も速いペースです。これらは、マクロタワーだけでは十分な容量を供給できない高密度なミッドバンドおよびミリ波帯のカバレッジを支えています。クラウン・キャッスルによる2026年5月のスモールセル売却では、主要な都市部アクセスポートフォリオがアリウム・ネットワークスに譲渡されました。屋上サイトには、通常、建物の所有者、管理会社、または自治体が関与しています。屋内および分散アンテナシステム(DAS)サイトは、空港、交通回廊、スタジアムなどで利用されています。これらのサイトは単価が高いもの、特殊なアクセス条件や設計要件が必要であり、不動産管理者や公的機関との調整も求められるため、全設置場所に占める割合は小さくなっています。
地域別分析
2025年、アジア太平洋は31.27%のシェアを占めました。チャイナ・タワーは広範なタワーポートフォリオを運営し、大規模な資産基盤を維持しています。インドでは次世代モバイルの展開サイクルがより成熟しており、注目は契約更新条件やコロケーション契約の改定へと移っています。インドネシアやその他の東南アジア市場では、依然としてサービスが十分に行き届いておらず、新たな設置場所へのアクセスに関する取り決めが引き続き必要とされています。edotco社は、マレーシア、バングラデシュ、カンボジア、ミャンマー、パキスタン、スリランカ、フィリピン全域で広範なタワーポートフォリオを運営しています。この地域には、国主導型、独立系、および分散型の地主モデルが存在するため、賃料、契約期間、および賃料上昇率に関する議論においては、単一の地域ベンチマークよりも、国別および地域別の比較の方が有用です。
北米では、土地リース基盤が成熟しており、25年から50年の契約が更新期間に入っています。アメリカン・タワー社は、2025年に米国における地上リース取得への支出を前年比で大幅に増加させました。この地域におけるリースベンチマーク活動は、複雑な更新交渉や地上権の買い取りによって支えられています。カナダにおけるテリオンの設立により、TELUSとの長期マスター・リースバック契約に基づき、広範なサイトポートフォリオを保有する専門のタワー事業者が誕生しました。欧州は、各国ごとに異なる都市計画規制、財産権、およびリース慣行によって特徴づけられています。セルネックス、ヴァンテージ・タワーズ、TOTEM、ドイチェ・フンクトゥルム、GDタワーズは、現地の規制や不動産に関する知識が求められるこの多様な環境下で事業を展開しています。
アフリカは2031年までCAGR7.88%で拡大すると予測されており、これは地域別で最も高い成長率です。この地域は、確立されたモバイルネットワークの統合と、多くの農村部で新たに契約が締結されている市場における次世代ネットワークの早期展開に支えられています。ヘリオス・タワーズは、テナント比率の増加を報告しました。MTNは、IHSタワーズの買収案を発表しており、これはアフリカの複数の市場におけるタワー所有権に影響を与えることになります。南米では、主要なタワーポートフォリオを通じて、ブラジル、コロンビア、および中米にリース活動が集中しています。中東では、サウジアラビアのTAWALや、インフラ投資プログラムと連動したニュートラルホスト枠組みの整備が後押しとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gの密度向上とネットワーク容量の拡大
- 農村地域へのサービス提供プログラムおよび公共の通信インフラ整備資金
- タワーコによるセール・アンド・リースバックおよび資産の現金化
- 都市部におけるスモールセルおよび屋上設置場所の不足
- ポートフォリオ単位でのリース契約の集約とデータを活用した交渉
- 地上権買収対象物件のデジタルツインによるスクリーニング
- 市場抑制要因
- インフラ共有の飽和とテナントの離脱
- ゾーニング、許認可、および地域社会の同意取得に伴う遅延
- 土地集約業者の交渉力と家賃の再設定
- ネットワークなしという仮定下における更新評価の不確実性
- 業界価値/ バリューチェーン分析
- 規制情勢
- マクロ経済要因が市場に与える影響
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 土地利用形態別
- 地上権
- 屋上リース
- 地役権および通行権
- その他の土地アクセス形態
- サイトの構成別
- マクロタワーサイト
- スモールセル・サイト
- 屋上設置型
- 屋内および分散型アンテナサイト
- 顧客/ 取引相手別
- 独立系タワー運営会社
- MNO専用インフラ
- ニュートラル・ホスト・プロバイダー
- 公共部門のネットワーク事業者
- プライベートワイヤレスおよびエンタープライズネットワーク
- リース経済学別
- 固定年次エスカレーター
- CPI連動型エスカレーター条項
- ハイブリッド・インデックスおよび固定エスカレーター
- 収益分配型およびコロケーション連動型賃料
- 一括前払い対価
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- インドネシア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- ナイジェリア
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- American Tower Corporation
- Cellnex Telecom, S.A.
- Vantage Towers AG
- GD Towers Holding GmbH
- SBA Communications Corporation
- Crown Castle Inc.
- China Tower Corporation Limited
- Indus Towers Limited
- IHS Holding Limited
- Helios Towers plc
- Phoenix Tower International
- edotco Group Sdn Bhd
- TOTEM
- Vertical Bridge REIT, LLC
- Atlas Tower Group
- TAWAL
- Telesites S.A.B. de C.V.
- Deutsche Funkturm GmbH
- Tillman Infrastructure LLC
- Boldyn Networks
第7章 市場機会と将来の展望



