


インクとトナーカートリッジ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ink and Toner Cartridge - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154417
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
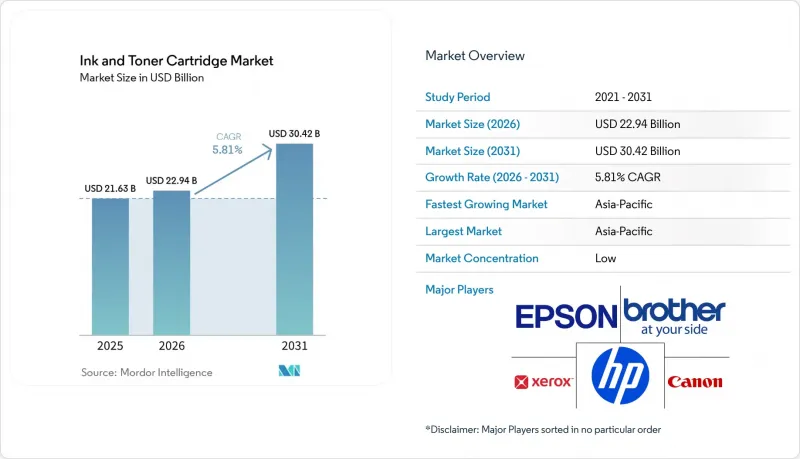
Mordor Intelligenceによると、インクおよびトナーカートリッジ市場の規模は2025年に216億3,000万米ドルと評価され、2026年の229億4,000万米ドルから2031年までに304億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.81%となる見込みです。
世界のインクおよびトナーカートリッジ市場の動向と洞察
マネージド・プリント・サービスとサブスクリプション型補充:継続的な需要の定着
マネージド・プリント・サービスの契約により、インクおよびトナーカートリッジ市場の需要は、単発の購入から、大企業のプリンター群や小規模な分散型ワークプレイスにおける長期的な供給契約へと移行しています。このモデルでは、プリンターの所有権と消耗品の供給が分離されるため、調達チームがサプライヤーの選定においてより大きな役割を果たすようになります。この文脈では、ブランド認知度よりも「1ページあたりのコスト」という指標がより重視されます。これにより、契約で許可されている場合、互換品や再生品が市場に参入する余地が生まれています。HPは2025年に「All-In Plan」を拡充し、大容量の「Smart Tank」ティアや「Instant Paper」オプションを追加しました。キヤノンも、消費者向け印刷消耗品のサブスクリプションルートとして「PIXMA Print Plan」を維持しています。
Eコマースとデジタルカートリッジ検索がチャネルの経済構造を再構築
オンライン販売は、顧客がカートリッジを特定、比較、再注文する上でより大きな役割を果たしています。特に、購入者が専門店を訪れることなく特定の製品を迅速に必要とする場合には顕著です。この変化により、価格の透明性が高まり、従来の店舗流通への依存度が低下しています。また、小規模な互換ブランドであっても、確立された販売代理店との関係がなくても顧客にリーチできるようになりました。アリババとJD.comは、中国においてリピート購入やデジタル販売業者の発見を支援する、広範なオンライン小売および調達エコシステムを運営しています。コストコは2025年5月に店舗でのインク販売を終了しましたが、これはこのカテゴリーにおける実店舗小売の役割が縮小していることを反映しています。その結果、インクおよびトナーカートリッジ市場では、検索での可視性、直接配送、そして簡便な再注文プロセスがより重要視されるようになっています。
ペーパーレス化によるオフィス印刷量の減少
多くの社内ファイルが、紙のコピーなしで閲覧、署名、配布、保管できるようになったため、デジタル文書管理は引き続き日常的なオフィス印刷を構造的に制限しています。日本では、2024年1月以降、電子記録に関する規則が施行され、デジタル保存への移行が加速しています。この傾向は、電子的に閲覧、承認、保存が可能な一般的なオフィス文書において最も顕著です。契約書、身分証明書、梱包ラベル、マーケティング資料、および一部の事務作業においては、依然として紙媒体の出力が不可欠です。その結果、商業印刷や専門印刷は、一般的なオフィス印刷よりも回復力が高い状態を維持しています。インクおよびトナーカートリッジ市場の参入企業は、印刷された文書が業務プロセスの一部であり続ける使用事例に焦点を当てることで、リスクを軽減することができます。
セグメント分析
2025年、インクカートリッジはインクおよびトナーカートリッジ市場シェアの51.56%を占めました。この地位は、家庭や小規模事業所にインクジェット機器が広く普及していることを反映しており、これらのユーザーは、文書、フォーム、ラベル、および時折の写真出力のためにカラー印刷を必要としています。インクジェットプリンターは、個人用文書、カラー出力、および写真印刷において依然として広く使用されています。インクタンク式システムもインクに対する継続的な需要を支えていますが、支出の重点がカートリッジから詰め替え用ボトルへと移行しています。エプソンは2025年8月、米国で「ReadyPrint」を導入しました。これは、EcoTankのハードウェアに、無制限のカラー印刷と自動インク補充機能を組み合わせたものです。このアプローチにより、個別のカートリッジ購入ではなく、サービス料金を通じて消耗品の収益を確保しています。
トナーカートリッジは最も高い成長が見込まれており、このセグメントのインクおよびトナーカートリッジ市場規模は、2031年までCAGR6.83%で拡大すると予測されています。この見通しを支えているのは、業務用レーザープリンターの導入です。レーザー機器は、印刷量が増えるほど1ページあたりのコストが低くなるため、請求書、報告書、記録、顧客向け資料などを定期的に印刷するチームにとって重要な要素となります。企業の調達チームは、標準的な印刷枚数テストを通じて、こうした主張を検証することができます。また、トナーの使用は、企業の多機能プリンターや専門的な業務用印刷業務によっても支えられています。製品の構成比は、インクジェット需要の幅広い基盤を損なうことなく、より大量な印刷ニーズへとシフトしつつあります。
2025年、OEMカートリッジはカテゴリー総売上高の55.08%を占めました。その地位は、プリンター認証システム、マネージドプリント契約、そして印刷品質の保証、予測可能なテクニカルサポート、社内業務文書における一貫した出力を重視する購入者によって支えられています。特定のプリンターモデルでは、専用チップによってサードパーティによる消耗品へのアクセスが制限される場合があります。また、サブスクリプションプランにより、OEMメーカーはプリンター購入後もユーザーとの継続的な関係を築くことができ、消費者が交換用カートリッジの購入ごとに積極的に比較検討する必要性を低減しています。OEMサプライヤーは、品質とサービスの優位性を維持しつつ、持続可能性の要件に対応するため、再生素材を使用した製品ラインも展開しています。
互換カートリッジは、2031年までCAGR7.01%で成長すると予測されており、これはカートリッジの種類の中で最も高い成長率です。価格への敏感さ、品質の向上、およびオンラインでの入手可能性が、同一の購入プロセスにおいて複数のサプライヤーを比較できる一般家庭、中小企業、および調達チームにおける需要を支えています。再生品および詰め替えカートリッジは、再利用とコスト削減という2つの要素を組み合わせることで、別のニーズに応えています。ただし、カートリッジの設計上、分解やチップのリセットが困難な場合、その普及規模には限界があります。G&G社は、同社のグローバルリサイクルプログラムにより、2025年に1,792万3,003個の使用済みカートリッジを回収・リサイクルしたと発表しました。互換消耗品におけるインクおよびトナーカートリッジの市場規模は、既存のプリンターを変更することなく、消耗品のコスト削減を求める顧客によって牽引されています。
地域別分析
アジア太平洋地域は2025年に同カテゴリーの総売上高の42.04%を占め、2031年までCAGR6.28%で成長すると予測されています。同地域では、拡大する商業印刷市場に加え、家庭や小規模オフィスでのプリンター利用が増加しており、エントリーレベルのプリンター、業務用機器、および互換性のある交換用消耗品に対する需要を生み出しています。中国は、主要なカートリッジ生産拠点であると同時に、重要な消費市場でもあります。アリババやJD.comは、オンラインでの商品発見やリピート購入を支援する大規模なデジタルコマースプラットフォームを運営しています。インドは、可処分所得の増加、中小企業活動の拡大、および電子商取引へのアクセス拡大の恩恵を受けています。日本では、電子記録管理や企業のデジタル化による圧力が高まっていますが、インクおよびトナーカートリッジ市場では、専門的な印刷、法的文書、および商業印刷のニーズに対する需要が維持されています。
北米は地域別で第2位の市場規模を誇り、企業向けレーザープリンターの堅調な普及基盤と、確立されたマネージド・プリント・サービスに支えられています。これにより、サプライヤーには契約に基づく予測可能な補充数量が確保されています。米国では、直接販売、サブスクリプション、オンライン補充モデルへの移行がさらに進んでいます。2025年にコストコが店舗でのインク販売から撤退したことは、この製品カテゴリーにおいて実店舗小売の役割が低下していることを反映しています。2026年3月、HPはアイダホ州ボイジーの拠点を統合し、2027年度末までに撤退する計画を発表しました。カナダでは、マネージドプリントの導入状況が米国と概ね同様ですが、メキシコは地域的な供給戦略において製造上の利点を提供しています。ゼロックスは、レックスマークの買収に続き、サプライチェーン計画においてメキシコの製造拠点を位置づけました。
欧州では、印刷需要が成熟しており、カートリッジのサプライチェーンに関しては世界でも最も厳しいコンプライアンス要件が課されており、製品の設計、回収体制、化学物質情報、再利用の証明などに影響を及ぼしています。欧州連合(EU)の廃電気電子機器(WEEE)指令、循環型経済計画、および化学物質表示規則により、検証済みの再利用とトレーサビリティの価値が高まっています。南米、中東・アフリカは、インクおよびトナーカートリッジ市場において規模は小さいもの、依然として重要な地域です。ブラジルとアルゼンチンでは、小売、金融サービス、政府文書からの需要に支えられています。サウジアラビアと南アフリカは、中東およびアフリカにおける重要な需要基盤となっています。いくつかの公共部門や中小企業においてデジタル化への移行が進んでいないことが、これらの地域全体で手頃な価格のカートリッジが引き続き使用される要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マネージド・プリント・サービスとサブスクリプション方式の補充
- Eコマースとデジタルカートリッジの発見
- 持続可能性を背景とした、詰め替え可能および再生品の需要
- 商業用および特殊印刷向けの高生産性消耗品
- 検証可能な循環型調達要件
- 市場抑制要因
- ペーパーレス化とページ数の減少
- OEMの価格プレミアムとアフターマーケットにおける競合
- ファームウェアの認証とスマートチップによるロックアウト
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- インクカートリッジ
- トナーカートリッジ
- カートリッジタイプ別
- OEMカートリッジ
- 互換カートリッジ
- 再生・再充填カートリッジ
- その他(詰め替え用インクタンクボトル、特殊カートリッジおよびフォトカートリッジ)
- プリンター技術別
- インクジェットプリンター
- レーザープリンター
- インク/トナーの配合別
- 染料系インク
- 顔料系インク
- トナー
- その他(UV硬化型インク、溶剤系インク、昇華型インク、特殊トナー)
- 用途別
- 家庭・個人向け印刷
- オフィスおよび企業向け印刷
- 商業印刷
- その他(産業用、包装・ラベル印刷、教育・政府機関向け印刷)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Brother Industries, Ltd.
- Canon Inc.
- Fujifilm Business Innovation Co., Ltd.
- HP Inc.
- Konica Minolta, Inc.
- Kyocera Corporation
- Lexmark International, Inc.
- Ninestar Corporation
- OKI Electric Industry Co., Ltd.
- Pantum International Limited
- Ricoh Company, Ltd.
- Seiko Epson Corporation
- Sharp Corporation
- Toshiba Tec Corporation
- Xerox Corporation