


感染症治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Communicable Diseases Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154407
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
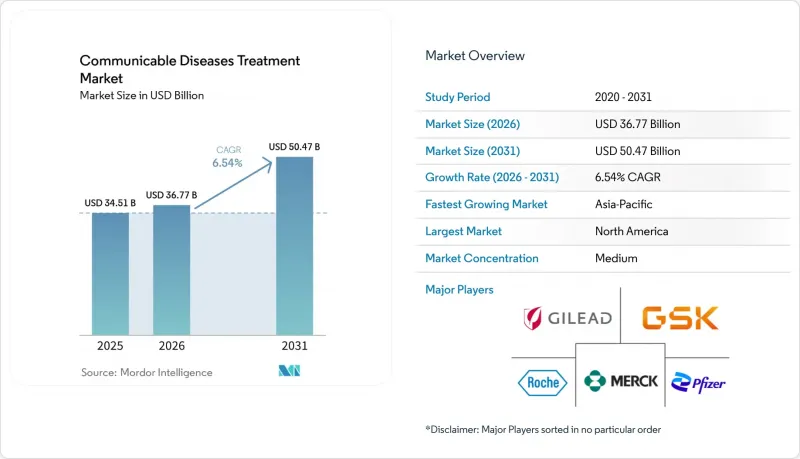
Mordor Intelligenceによると、感染症治療市場の規模は、2025年の345億1,000万米ドルから2026年には367億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.54%で推移し、2031年には504億7,000万米ドルに達すると予測されています。
世界の伝染病治療市場の動向と洞察
ウイルス性、細菌性、真菌性、寄生虫性感染症の負担の増大
感染症の規模と範囲の広さは、伝染病治療市場にとって安定した治療基盤となっています。UNAIDSの報告によると、2025年には3,210万人が抗レトロウイルス療法を受け、HIV感染者の78%が治療を受けられるようになりました。世界保健機関(WHO)は、2024年に肝炎関連の死亡者数が130万人であったと記録し、B型肝炎(HBV)の新規感染者数は2015年以降、わずか32%しか減少していないと述べています。この進捗状況は、2030年までに95%削減するという目標を依然として大幅に下回っており、多くの医療制度において予防、診断、治療のニーズが継続しています。また、ウイルス性疾患は薬剤耐性菌感染症と併発することもあり、入院患者の治療はさらに複雑化しています。こうした症例では、複数の薬剤や長期の入院が必要となる場合があり、ジェネリック医薬品が広く使用されている地域であっても、治療需要を支える要因となっています。
抗菌薬耐性と新規治療法に対するアンメットニーズ
抗菌薬耐性は、感染症治療市場における差別化された抗生物質や抗真菌薬への需要を支えています。世界保健機関(WHO)の集計によると、2025年の臨床開発段階にある抗菌薬は90種類であり、2023年の97種類から減少しています。これらの候補薬のうち、WHOのイノベーション基準を満たしたのはわずか15種類であり、WHOが指定する重要病原体を標的としたものは5種類に過ぎませんでした。世界保健総会は、「抗菌薬耐性に関するグローバル行動計画2026-2036」を採択しました。これは、抗菌薬開発のための長期的な政策基盤を定めるものです。抗菌薬開発に携わる企業の90%は従業員数が50人未満であるため、多くの開発企業のリソースは限られています。このため、開発パイプラインは資金調達の可否に左右されやすく、大手企業による専門的な抗菌薬資産の買収が促進されています。
予備的抗菌薬に対する臨床要件と限られた商業的収益
臨床的エビデンスの基準や市販後義務により、感染症治療薬の開発企業にとっては参入コストが高くなっています。迅速承認制度は、アンメットニーズの高い分野における治療薬を支援できますが、開発企業は依然として市販後の確認試験を行う必要があります。また、規制当局による審査では、耐性問題に関わる抗感染症薬について、厳格な薬物監視および継続的なリスク・ベネフィット評価が求められます。こうした要件は、抗菌薬パイプラインの大部分を占める中小規模の開発企業に、さらなる圧力をかけています。適正使用プログラムにより、予備抗生物質の日常的な使用が制限されており、たとえその薬剤に高い臨床的価値があったとしても、販売数量が減少する可能性があります。その結果、商業化までの道のりが長くなり、臨床および規制関連のコストをより広範なポートフォリオに分散させることができる大手企業に有利な状況が生まれています。
セグメント分析
2025年、HIV/AIDSは売上高の36.31%を占め、感染症治療市場において依然として最大の疾患セグメントでした。このセグメントは、高付加価値のブランド治療薬と継続的な治療の拡大によって支えられています。UNAIDSの報告によると、2025年末時点で3,210万人が抗レトロウイルス療法を受けていました。長時間作用型注射用抗レトロウイルス治療は、毎日の経口治療の継続が困難な患者の治療成績を改善することができます。2026年2月に発表されたLATITUDE第III相試験の最終データによると、服薬遵守に課題を抱える患者において、長時間作用型カボテグラビルとリルピビリンの併用治療の累積治療失敗率は22.8%であったのに対し、毎日の経口治療では41.2%でした。この結果は、継続的な服薬遵守の障壁を抱える患者にとって、注射剤による治療レジメンが代替手段として有用であることを裏付けています。サハラ以南のアフリカがHIV感染者の60%以上を占めているため、国際的な資金調達の圧力は依然として重要な課題となっています。ドナーによる支援プログラムに何らかの支障が生じれば、同地域における治療へのアクセスや患者数の増加に影響を及ぼす可能性があります。
A型、B型、C型、D型、E型肝炎は、2031年までの予測CAGRが7.58%と、最も急速に成長している疾患分野です。慢性B型肝炎については、治療対象が拡大したにもかかわらず、未治療の患者数が依然として多く存在しています。世界保健機関(WHO)によると、2024年には慢性B型肝炎患者の5%未満しか治療を受けていませんでしたが、同機関の2024年治療基準を満たす患者は50%近くに上っていました。第III相臨床試験において、ベピロビルセンは慢性B型肝炎患者の20%で、治療中止後も持続的なHBsAg消失を達成しました。機能的治癒が実現すれば、ケアは「無期限のウイルス抑制」から「有限の治療コース」へと移行することになります。結核やマラリアについては、依然として調達価格やドナーからの資金提供の制約の影響を受けています。多剤耐性菌には高度な治療と高額な治療が必要であるため、院内感染は臨床的に重要な課題であり続けています。呼吸器合胞体ウイルス、インフルエンザ、ヘルペスウイルス感染症については、確立された抗ウイルス薬の使用や開発中の抗体プログラムを通じて、安定した需要が見込まれます。
2025年、抗ウイルス薬は感染症治療市場規模の40.24%を占めました。HIVおよび肝炎の製品ポートフォリオは、ブランド製品と高い治療量を通じて、この主導的地位を支えています。ギリアド・サイエンシズ社は、2025年の総売上高が294億米ドル、HIV関連製品の売上高が207億5,000万米ドルであったと報告しました。同社のHIV関連製品の売上高は2024年から6%増加しており、予防および治療における需要を反映しています。C型肝炎向けの直接作用型抗ウイルス薬も需要を維持しており、患者1人あたり60米ドルでジェネリックの根治治療が利用可能な低所得地域でも同様です。抗菌薬および抗真菌薬は、次に大きな治療分野を形成しています。ジェネリック薬の台頭は既存製品に影響を及ぼしていますが、耐性感染症の存在により、差別化された薬剤のプレミアム価格設定が支えられています。
免疫療法およびモノクローナル抗体は、2031年までCAGR8.22%を記録すると予測されています。現在、臨床開発はHIV、RSV、インフルエンザ、麻疹、ブンディブギョウイルス感染症に及んでいます。第III相試験では、HIV-1感染でウイルス学的抑制状態にある成人を対象に、テロパビマブおよびジンリルビマブとレナカパビルの併用療法と、カボテグラビルおよびリルピビリンの併用療法を比較評価しています。開発基盤の拡大は、予防および治療における抗体の役割の拡大を後押ししています。また、公的調達によって供給量を確保できるため、ワクチンも治療薬市場においてその地位を高めています。Gaviの2026年から2030年までのプログラムでは、デング熱や結核などが支援対象疾患に含まれています。公的資金によってメーカーに対してより明確な需要シグナルが提供されることで、感染症治療業界は恩恵を受けます。生物学的製剤の利用拡大に伴い、専門的な製造、流通、および臨床投与のニーズも高まっています。
地域別分析
2025年、北米は売上高の36.61%を占め、感染症治療市場において最大の地域となりました。その地位を支えているのは、保険償還体制、HIVおよび肝炎治療への多額の支出、そして新薬クラスの早期導入です。2025年6月に米国で年2回投与のレナカパビルが承認されたことは、この地域が新たなHIV予防アプローチを採用できる能力を有していることを示しています。また、2026年5月にHDV感染症治療薬「ヘプクルデックス」が迅速承認されたことも、新規治療法へのアクセスが急速に進んでいることを示しています。カナダとメキシコでは、国の抗レトロウイルス薬プログラムや公的調達を通じて治療件数が増加していますが、メキシコでは特定の抗感染症薬カテゴリーにおける自己負担額が高いため、1人当たりの支出は抑制されています。ファイザー社は2025年の売上高が626億米ドルに達したと報告しており、ワクチンおよび感染症治療薬は同社の主要な治療分野の一つとなっています。この規模は、北米の感染症ポートフォリオにおける大規模な組織的活動を反映しています。
欧州は、感染症治療市場において地域別で第2位の規模を占めています。ユニバーサル・ヘルス・カバレッジ(UHC)や各国の標準処方集により、同地域の大部分で抗感染症薬へのアクセスが支えられています。欧州医薬品庁(EMA)の決定は、欧州連合(EU)加盟国全体での製品発売への道筋となる可能性があります。同庁は2026年3月、慢性B型肝炎治療薬ベピロビルセンの販売承認申請をGSKから受理しました。ドイツ、フランス、英国が、同地域の支出の大部分を占めています。南欧州では、北欧州諸国に比べて結核やHIVの感染負担が高く、これが治療量の増加を支えています。中東・アフリカ地域は、GCC(湾岸協力理事会)による医療投資や、南アフリカのドナー支援によるHIV対策プログラムに支えられています。その他のMEA諸国は、抗レトロウイルス療法やワクチンについて、Gaviやグローバルファンドによる調達に大きく依存しています。ブラジルやアルゼンチンを筆頭とする南米は、公衆衛生サービスの広範なカバー範囲と緊急備蓄の恩恵を受けています。
アジア太平洋地域は、2031年までCAGR8.25%で成長すると予測されており、これは感染症治療市場において地域別で最も速いペースとなります。インドと中国は、結核、マラリア、ウイルス性肝炎、HIVによる多大な負担に直面しています。また、インドは多くの低所得国の医療システムに低コストの医薬品を供給しています。中国では、中央政府による交渉に基づく調達枠組みにより、価格が引き下げられる一方で、治療量も拡大しています。日本は、高価格帯の抗ウイルス薬やワクチンに対して安定した需要を提供しています。2025年のPNASの研究では、21世紀半ばまでにデング熱の発生率が49%から76%増加すると予測され、発生率が2倍以上になる可能性のある地域には2億6,200万人が居住していると特定されました。Gaviが2026年から2030年にかけてデング熱ワクチンの資金提供を組み入れたことは、東南アジアにおける調達可能性を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ウイルス、細菌、真菌、寄生虫による感染症の負担の増大
- 抗菌薬耐性および新規治療法に対するアンメットニーズ
- 公衆衛生上の備えと予防接種予算の拡充
- 早期の治療選択を可能にする分子診断
- 低分子医薬品、生物学的製剤、および長時間作用型治療薬におけるイノベーション
- 気候変動と移動の増加による媒介性疾患リスクの拡大
- 市場抑制要因
- 厳格な臨床、規制、および医薬品安全性監視の要件
- 予備抗生物質の適正管理と低い商業的収益性
- 医薬品有効成分の供給の集中
- 偽造品、在庫切れ、診断上のギャップに起因する治療へのアクセス上の障壁
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患別
- HIV/エイズ
- インフルエンザ
- A型、B型、C型、D型、E型肝炎
- 結核
- マラリア
- 呼吸器合胞体ウイルス
- ヒトパピローマウイルス関連疾患
- デング熱
- ヘルペスウイルス感染症
- 真菌感染症
- 院内感染およびヘルスケア関連感染
- その他の疾患
- 治療分類別
- 抗ウイルス薬
- 抗菌薬
- 抗真菌薬
- 抗寄生虫薬
- ワクチン
- 免疫療法およびモノクローナル抗体
- その他の治療分類
- 投与経路別
- 経口
- 注射剤
- 吸入および鼻腔内投与
- 外用および経皮投与
- 流通チャネル別
- 病院薬局
- 小売薬局およびチェーン薬局
- オンライン薬局
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- AstraZeneca plc
- Bayer AG
- BioNTech SE
- Bristol-Myers Squibb Company
- Cipla Limited
- F. Hoffmann-La Roche Ltd
- Gilead Sciences, Inc.
- GSK plc
- Johnson & Johnson
- Lupin Limited
- Merck & Co., Inc.
- Moderna, Inc.
- Novartis AG
- Pfizer Inc.
- Sandoz Group AG
- Sanofi
- Sun Pharmaceutical Industries Limited
- Takeda Pharmaceutical Company Limited
- Viatris Inc.
第7章 市場機会と将来の展望



