


エンタープライズAIエージェント安全プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Enterprise AI Agent Safety Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154403
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
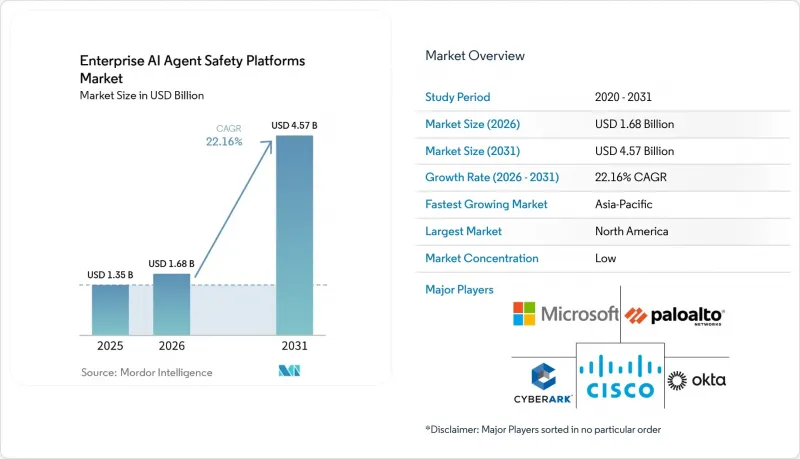
Mordor Intelligenceによると、エンタープライズAIエージェント安全プラットフォームの市場規模は、2025年の13億5,000万米ドルから2026年には16億8,000万米ドルへと拡大し、2031年までに45億7,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は22.16%となる見込みです。
世界のエンタープライズAIエージェント安全プラットフォーム市場の動向と洞察
企業における自律型ワークフローエージェントの導入
自律型ワークフローエージェントの企業導入により、エンタープライズAIエージェント安全プラットフォーム市場におけるセキュリティの範囲が拡大しています。エージェントは、複数のシステムにまたがるワークフローにおいて、ツールの使用、メモリ、および多段階の推論を組み合わせています。そのため、侵害されたり不正な動作をしたりしたエージェントは、レビュー担当者が問題を特定する前に、関連するアクションを実行してしまう可能性があります。組織は、導入規模が拡大するにつれて、エージェントの識別情報の特定、権限の制限、およびセッションの監視を行う必要があります。「EchoLeak」脆弱性(CVE-2025-32711)は、細工された電子メールによって、ユーザーの操作なしにMicrosoft 365 Copilotを介してリモートでのデータ流出が可能になることを示しました。この脆弱性の存在により、エージェントが本番環境に導入された後に制御機能を追加するよりも、設計段階からのセキュリティ対策がより重要となっています。
影響の大きいAI決定に対する規制上の説明責任
規制動向により、自律型AIシステムに対する文書化された制御措置の重要性が高まっています。規制当局の注目が高まるにつれ、特権管理、システム設計、行動監視、および自律型AIシステムの説明責任の重要性が増しています。EU AI法では、第50条に基づき、人とやり取りを行う特定のシステムに対し、そのAIとしての性質および代表する当事者の身元を開示することが義務付けられています。附属書IIIに基づく高リスクシステムの義務は、修正されたスケジュールに従い、2027年12月に施行される予定です。NISTは、エージェントシステムの相互運用性およびセキュリティ基準に対処するため、2026年1月に「AIエージェント標準イニシアチブ」を立ち上げました。こうした動向により、企業の調達において、監視、本人確認、および監査記録の重要性がさらに高まっています。
エージェント・フレームワークおよびプロトコルにまたがる標準の断片化
エージェントのフレームワークやプロトコルによって、身元の管理、ツールの呼び出し、メモリの扱いが異なります。このため、多様なエージェント環境を抱える購入者にとって、一貫したポリシーの適用が困難となっています。「モデルコンテキストプロトコル(Model Context Protocol)」は、エージェントとツールの連携を拡大しましたが、同時に新たなセキュリティ上の懸念も生み出しています。National Vulnerability Database(NVD)は、公式のMCPソフトウェア開発キットにおけるクライアント間データ漏洩に関するCVE-2026-25536を記録しました。NISTは、AIエージェント標準化イニシアチブを通じて相互運用性のガイダンスを策定中です。標準が成熟するまでは、ベンダーは複数のランタイムをサポートする必要があり、購入者は統合やテストにかかるコストの増加に直面する可能性があります。
セグメント分析
2025年、ソフトウェアプラットフォームはエンタープライズAIエージェント・セキュリティ・プラットフォーム市場シェアの72.39%を占めました。購入者は、個別のポイントソリューションよりも統合されたガバナンスコンソールを好んでいます。これは、異なるエージェントランタイムにまたがって単一のポリシー層を構築できるためです。統一された制御層により、統合作業の負担を軽減し、アクティビティの可視性におけるギャップを解消できます。このコンポーネントは、共通のインターフェースから、ID管理、ポリシーの適用、ツールの監視、および監査機能をサポートします。また、プラットフォームプロバイダーは、地域や中堅企業向けのアカウントをサポートするために、サービスパートナーのエコシステムを構築しています。マイクロソフトは2026年5月に「Agent 365」の一般提供を開始し、アクセンチュア、キャップジェミニ、KPMG、プロティヴィティなどのサービスパートナーを指定しました。
サービスは、2031年までのCAGRが22.78%と、最も急速に成長している分野です。これには、マネージドセキュリティサービス、プロフェッショナルによる導入支援、およびアドバイザリー業務が含まれます。この成長は、複数のエージェントフレームワークにまたがって制御機能を設計・運用できるチームの不足を反映しています。サービスプロバイダーは、企業がガバナンスポリシーを確立し、リスクの高いワークフローを見直すのを支援することができます。プラットフォームベンダーは、自社の製品とパートナーが提供する導入支援を組み合わせています。このアプローチにより、独立系サービス企業の対象となる業務は減少する一方で、プラットフォームの導入に関連するサービスの総量は増加する可能性があります。
2025年、エンタープライズAIエージェント安全プラットフォーム市場の規模のうち、クラウドベースの導入が59.55%を占めました。多くのエージェントは、すでにクラウド上に存在するマネージド型大規模言語モデル(LLM)APIやサーバーレスツールのランタイムを利用しています。クラウド経由で提供されるセキュリティツールは、運用上の摩擦を最小限に抑えながら、これらのアーキテクチャと併せて導入することが可能です。これにより、クラウドプラットフォームは、エージェントのインベントリ管理、ポリシーの配布、および監視において実用的な選択肢となります。また、クラウドの導入は、分散した企業チーム全体での一貫した更新も支援します。エンタープライズAIエージェント安全プラットフォーム市場では、エージェントのワークフローでマネージドサービスが利用されるクラウド提供が引き続き主流となっています。
クラウドベースの導入は、2031年までのCAGRが22.94%と、最も急速に成長しているモデルでもあります。オンプレミス導入は、エアギャップが施された政府機関、規制対象の金融インフラ、および主権データ要件のある環境において、依然として重要な役割を果たしています。ハイブリッドアーキテクチャでは、オンプレミスのオーケストレーション層とクラウドベースのツールレジストリを組み合わせることができます。購入企業は、機密性の高いワークフローを管理する際、エージェントのコンピューティング環境を隔離し、ネットワークへのアクセス範囲を制限することができます。プライベートクラウドやオンプレミス環境は、それを必要とする組織に対して、より詳細なネットワークセグメンテーションを提供可能です。こうしたニーズにより、クラウドベースの提供が拡大する中でも、混合型導入パターンが維持されています。
地域別分析
2025年、北米はエンタープライズAIエージェント安全プラットフォーム市場の40.22%のシェアを占めました。この地域は、エンタープライズAIの積極的な導入と、確立されたサイバーセキュリティベンダーのエコシステムという恩恵を受けています。米国では、テストおよび人間によるレビューのプロセスに関する連邦政府の調達要件があり、これらがコンプライアンスに準拠したエージェント制御への需要を支えています。カナダは金融サービス分野での需要に貢献しており、メキシコは金融インフラのデジタル化を通じて需要を押し上げています。規制対象の購入者は、特権管理、監視、および説明責任をより重視しています。こうした状況が、北米の主導的な地位を支えています。
欧州では、エンタープライズAIエージェント安全プラットフォーム市場において、コンプライアンス主導の購買パターンが見られます。EU AI法の第50条は、ユーザーと相互作用する特定のエージェント型システムに対して透明性要件を適用しています。現在のスケジュールでは、2027年12月に高リスクに該当する附属書IIIの義務が課される見込みです。ドイツは2025年12月のNIS2導入により、連邦政府によるサイバーセキュリティ監督の義務範囲を拡大しました。したがって、欧州の購入者は、文書化されたガバナンス、アクセス制御、および監査機能にさらなる価値を見出すことができます。欧州のベンダーは、コンプライアンス要件が購入決定を左右する案件において、米国のハイパースケーラーと競合することができます。
アジア太平洋地域は、2031年までのCAGRが23.15%と、最も急速に成長している地域です。日本では、2026年4月に開始されたIERAE AIエージェントによるペネトレーションテストサービス「GMO Cybersecurity」など、専門的なサービスが開発されています。インドのITおよびITESセクターは、国内での導入需要に加え、オフショアAIワークフローに対するコンプライアンス証明を必要とする国際的な顧客からの需要を牽引しています。中国、韓国、オーストラリアは、それぞれ独自の規制および商業的条件をもたらしています。サウジアラビアとアラブ首長国連邦は、国家主導のAIインフラへの投資を進めており、一方、南アフリカとナイジェリアは金融サービス分野における早期導入国となっています。こうした活動の広がりにより、アジア太平洋地域の特定の1カ国に依存しない成長が支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自律型ワークフローエージェントの企業導入
- 影響の大きいAIの意思決定に対する規制上の説明責任
- 非人間アイデンティティの拡散と最小権限の要件
- 迅速な注入と器具の誤用によるリスク
- マルチエージェント間のハンドオフにおける権限委譲
- MCPツールのエコシステム拡大とツールの来歴に関する要件
- 市場抑制要因
- エージェント・フレームワークやプロトコルにまたがる標準の断片化
- 実行時のセキュリティ遅延と演算オーバーヘッド
- エージェント・セキュリティエンジニアリングのスキル不足
- 動的なエージェント・ワークフローにおける誤検知
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェアプラットフォーム
- サービス
- 展開別
- クラウドベース
- オンプレミス
- 機能別
- IDおよびアクセスセキュリティ
- AIガバナンスおよびリスク管理プラットフォーム
- 脅威の検知と対応
- データセキュリティとプライバシー
- 脆弱性評価と是正措置
- その他の機能
- 組織規模別
- 大企業
- 中小企業
- 産業分野別
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- 政府・防衛
- ITおよびITを活用したサービス
- 電気通信
- 小売・Eコマース
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Palo Alto Networks, Inc.
- CyberArk Software Ltd.
- Cisco Systems, Inc.
- Okta, Inc.
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Google LLC
- Amazon Web Services, Inc.
- Cato Networks Ltd.
- Proofpoint, Inc.
- Zenity, Inc.
- Lakera AI AG
- Protect AI, Inc.
- HiddenLayer, Inc.
- Prompt Security, Inc.
- Astrix Security, Inc.
- Oasis Security Ltd.
- Saviynt, Inc.
- Cranium AI, Inc.
第7章 市場機会と将来の展望


