


商業用ファン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial Fans - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154390
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
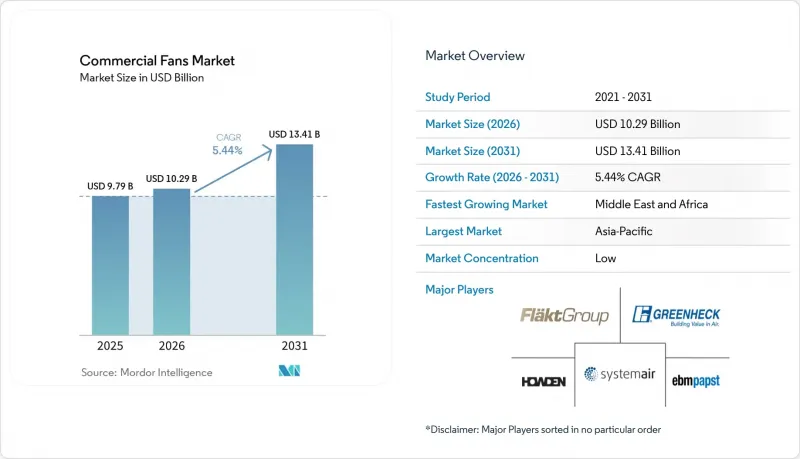
Mordor Intelligenceによると、業務用ファン市場の規模は、2025年の97億9,000万米ドルから2026年には102億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.44%で推移し、2031年には134億1,000万米ドルに達すると予測されています。
世界の商用ファン市場の動向と洞察
データセンターおよびAI冷却インフラ
2026年から2030年の間に、世界全体で約100 GWのデータセンター容量が追加されると予想されており、これにより同セクターのCAGRは14%となる見込みです。この建設計画により、コンピュータ室の空調ユニットやサーバールームの排気システムにおける高精度ECファンの需要が高まっています。特に、高密度なコンピューティング機器の周囲で信頼性の高い熱制御を必要とする施設において、その需要は顕著です。ラックあたり30 kW未満の範囲では、依然として空冷が広く採用されています。これにより、液冷が拡大する中でもファンの需要は維持され、サプライヤーは既存の施設とアップグレード中の施設の両方にサービスを提供することが可能となります。また、ラックあたり40 kW以上で稼働するAIクラスターにおいても、完全な液冷への改修が完了するまでは空冷補助装置が必要となるため、インフラ変更の中間段階においてファンシステムの役割が拡大することになります。Ziehl-Abegg社は2026年6月、欧州、米国、アジアの生産能力に対し、9,000万ユーロ(1億350万米ドル相当)の追加投資を発表し、AIデータセンターを主要な促進要因として挙げました。データセンタープロジェクトにおける建設能力の逼迫は、認証済み製品、確実なリードタイム、およびさまざまな冷却構成に適した機器を提供できるサプライヤーに有利に働く可能性があります。
商業ビルの換気およびHVAC改修需要
商業用ファン市場は、改修需要の恩恵を受けています。これは、設置済みの換気設備の交換サイクルが新築とは異なり、性能や規制遵守が不十分な場合、その対応を常に先送りできるとは限らないためです。HVACシステムは商業ビルのエネルギー消費量の35%から50%を占めており、病院やホテルでは70%に達することもあります。規格「62.1-2025」では、湿度制御、需要応答型換気、および排気流量要件の更新が追加されました。これらの規定が採用され、地域の建築基準がこの規格を参照している場合、設備のアップグレードが促進される可能性があります。また、オフィス需要全体が低迷している場合でも、既存ビルはテナントにとって魅力的な状態を維持し、現在の運営上の期待に応えるために、より優れた換気が必要とされています。高効率のファンは、所有者が電気代を直接支払い、電力使用量の削減によるメリットを証明できる場合、運営コストを削減できます。一方、従来の賃貸契約に基づきテナントがエネルギー費用を負担するケースでは、特に資本予算が限られているマルチテナント物件において、インセンティブの不一致が改修の遅れを招く可能性があります。
先進的な高効率ファンシステムの高い初期費用
ECモーター式ファンは、購入時に誘導モーター式の代替品よりも30%から60%高くなる場合があり、運営コストが有利であっても、即座に障壁となります。この価格差により、初期予算を重視する小規模な所有者や購入者による導入が制限されます。特に、資本支出の承認とエネルギー管理が分離されている市場ではその傾向が顕著です。電力会社によるリベートにより、対象となる改修費用の20%から30%を相殺できますが、利用の可否は地域によって異なり、専任のエネルギー管理チームを持たない運営者にとっては、プログラムの管理が困難な場合があります。従来の賃貸借契約構造では、テナントが電気代を負担するため、所有者のインセンティブが弱まり、購入者は潜在的な節約分の直接的な恩恵を受けられなくなります。また、電気料金体系の違いにより、国や建物ポートフォリオを横断した共通の調達ケースを策定することが困難になります。構造上のクリアランスが低い場合、運営上の経済性が改修を支持している場合でも、都市部の古い建物における大風量・低速ファンの改修がさらに制限される可能性があります。
セグメント分析
2025年、軸流ファンは商業用ファン市場の42.4%を占めました。そのコストと性能は、HVAC配管、屋上排気、倉庫内の空気循環など、低~中静圧の用途に適しており、広範な導入により、定期的な交換需要が支えられています。遠心ファンは、より高い圧力と安定した運転特性が求められるダクト式システムにおいて、依然として重要な役割を果たしています。建築規制が厳格化し、運営者が総運用コストを比較検討するようになるにつれ、その大きな設置面積とエネルギー消費量に対する監視の目が強まっています。排気ファンは、他の商業用途が建設サイクルの影響を受けやすい場合でも、厨房や病院、および同様の環境では換気要件を満たす必要があるため、安定した役割を維持しています。
混合流ファンは、2031年までCAGR5.7%で成長すると予測されています。その設計は、高い軸流風量と遠心圧能力を兼ね備えており、従来の軸流式および遠心式設計の中間的な有用な選択肢を提供します。これにより、コンパクトなデータセンターの冷却ラック、低高さのダクト配管、設置スペースが限られた屋上システムに適しています。グリーンヘック社は2025年12月、ミックスフロー技術を採用したダイレクトドライブ式屋上ファン「RSQ」を発売しました。この製品の性能は最大27,100 cfmに達し、FEI、空気性能、および騒音性能に関するAMCA認証を取得しています。クリアランス・フロー制御シュラウドに関するさらなる研究開発は、圧力上昇の向上と騒音の低減に向けた継続的な取り組みを示しており、スペースや音響性能が重要な用途において、遠心式製品との差を縮めることが期待されます。
地域別分析
2025年、アジア太平洋地域は商用ファン市場の42.1%を占めました。中国では、製造、倉庫、商業用不動産に加え、ハイパースケールデータセンターの建設計画が拡大しており、主要なファン用途の複数分野で需要が創出されています。2025年、同地域のデータセンター冷却収益の60%を空気冷却が占めており、これによりコンピュータ室の空調設備や精密冷却装置への需要が支えられています。インド、ベトナム、インドネシア、タイでは、都市開発や初期段階のデータセンター建設を通じて需要が拡大しており、同地域における商用換気設備の需要も拡大しています。日本と韓国では、エネルギー効率要件に基づく高仕様の更新需要が支えとなっており、可変速ECシステムが重要な役割を果たしています。
北米と欧州は、商用ファン市場における技術的リーダーシップの基盤を形成しています。北米では、データセンターの建設や老朽化した商業ビルの存在が、新規設置と改修の両方を支えており、仕様策定においては、実証済みの製品性能が高く評価されています。欧州では、2026年7月に規則2024/1834が施行されたことを受け、規制順守を主因とする更新サイクルに入りました。ドイツ、フランス、英国、ポーランドは販売数量の面で重要な欧州市場であり、ポーランドはデータセンターや物流拠点としても重要性を高めています。ブラジルとチリでは、大都市における商業建築や食品加工向けの換気需要が成長の原動力となっていますが、インフラや為替の状況によりそのペースは制限されています。
中東およびアフリカ地域は、2031年までCAGR5.9%で成長すると予測されています。サウジアラビアとアラブ首長国連邦では、データセンター、空港の収容能力、ホスピタリティ施設、複合用途プロジェクトが増加しており、これらが大容量の換気需要を支えています。猛暑により、信頼性の高い連続運転と優れた熱性能を備えた機器への需要が高まっています。南アフリカとエジプトは、医療および小売分野におけるHVAC投資の二次的な需要拠点となっています。湾岸諸国の仕様では、IP規格に準拠した筐体、耐熱モーター巻線、耐食性コーティングがしばしば要求されており、これらは製品単価の上昇に寄与するとともに、地域特有の製品要件を際立たせる要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- データセンターおよびAI冷却インフラの拡大
- 商業ビルの換気および空調設備の改修需要
- エネルギー効率および室内空気質の規制
- 工業化と倉庫・物流センターの拡大
- ブラウンフィールドの空調ユニットにおけるモジュラー式ファンウォールの導入
- ファン・エネルギー・インデックスに基づく調達とデジタルによる性能検証
- 市場抑制要因
- 先進的な高効率ファンシステムの高い初期費用
- 統合型HVACおよび代替的な空気循環技術の入手可能性
- 大風量・低速ファンの改修における構造的およびクリアランス上の制約
- 希土類磁石および特殊合金の供給リスク
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- ファンタイプ別
- 軸流ファン
- 遠心ファン
- 混合流ファン
- 排気ファン
- その他の業務用ファンタイプ
- 用途別
- 一般換気
- HVACおよび空調
- 冷却および空気循環
- 排気および排煙処理
- その他の用途
- エンドユーザー別
- オフィスビル
- 小売およびショッピングセンター
- ホテル・ホスピタリティ
- レストランおよび業務用厨房
- 病院・ヘルスケア施設
- 教育機関
- 倉庫および物流センター
- データセンター
- 輸送インフラ
- その他の商業施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Air Systems Components, Inc.
- Carrier Global Corporation
- Cincinnati Fan
- Daikin Industries, Ltd.
- ebm-papst Group
- FlaktGroup Holding GmbH
- Greenheck Fan Corporation
- Howden Group Ltd
- Johnson Controls International plc
- Loren Cook Company
- Munters Group AB
- New York Blower Company
- Rosenberg Ventilatoren GmbH
- Soler & Palau Ventilation Group
- Systemair AB
- Trane Technologies plc
- Twin City Fan Companies, Ltd.
- Vent-Axia
- Zhejiang Shangfeng Industrial Group Co., Ltd.
- Zhejiang Yilida Ventilator Co., Ltd.
第7章 市場機会と将来の展望



