


ガラスバブル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Glass Bubbles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154384
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
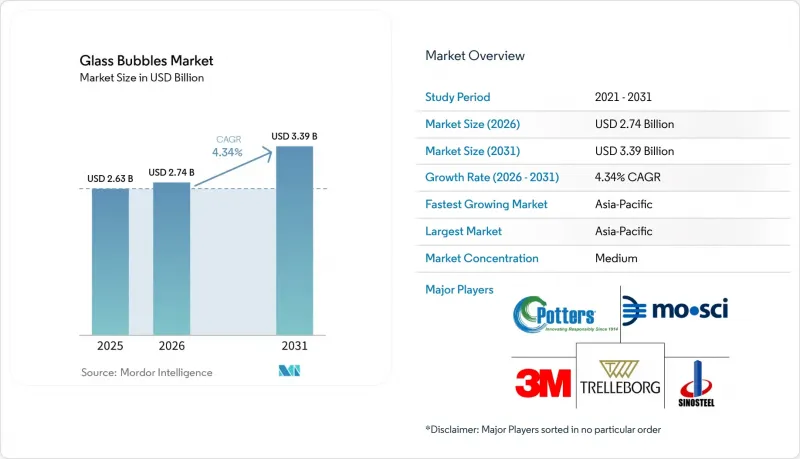
Mordor Intelligenceによると、ガラスバブル市場の規模は2025年に26億3,000万米ドルと評価され、2026年の27億4,000万米ドルから2031年までに33億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.34%となる見込みです。
世界のガラスバブル市場の動向と洞察
自動車および航空宇宙分野における軽量化
軽量化は、自動車および航空宇宙製造において、規制上および設計上の要件となっています。3M社は、同社のガラスバブルを使用することで、射出成形された熱可塑性プラスチック部品の重量を15%、シート成形複合材料の重量を最大40%削減できると述べています。この材料は、適切な配合においてクラスAの塗装可能仕上げを維持しつつ、複合材料の密度を1.0 g/cm3未満に低減することができます。中空ガラスマイクロスフィアは、標準的な溶融加工装置を使用してコンパウンド化できるため、検証段階における材料やプロセスの変更の必要性を低減できます。エアバス社は、将来の航空機構造向けの高率複合材料の産業化に取り組む「HEMERA」および「HELIOS」調査プログラムを推進しています。これらのプログラムは、航空機生産の需要が高まるにつれ、複合材料のコアやサンドイッチパネル用途において、軽量機能性フィラーがより大きな役割を果たすことを後押ししています。
断熱およびエネルギー効率の要件
断熱要件により、レンガ、漆喰、コーティング、および関連する建築材料におけるガラスバブルの需要が支えられています。指令(EU)2024/1275は、ゼロエミッション建築物のカテゴリーを確立し、建築物のエネルギー性能に関する要件を定めました。アイルランドの2026年規制は、エネルギー性能の枠組みに基づく国内措置を実施したものです。2024年の科学的研究によると、中空ガラスマイクロスフィア複合材料は、規定された極低温試験条件下で、25.87~35.84 mW*m-1*K-1の熱伝導率を達成したことが報告されています。したがって、低密度の充填材を利用することで、配合設計者は従来の鉱物系充填材のみに依存することなく、断熱目標を達成できるようになります。エネルギー性能に関する意思決定において、初期材料コストの最小化よりも熱機能やライフサイクルコストが重視される場合、ガラス気泡市場は恩恵を受けることができます。
従来の充填剤と比較した高い製造コスト
ガラスバブルの製造には、厳密に管理された加工温度と高純度のホウケイ酸塩原料が必要です。これらの要件により、炭酸カルシウムやタルクなどの充填剤に比べてコストベースが高くなります。ガラス製造には制御された熱処理が必要なため、エネルギー使用量は製造コスト構造において重要な要素となります。低密度、断熱性、あるいは耐圧性が求められる部品においては、このコスト差を正当化することができます。一方、価格に敏感な建設分野や一般的なポリマー用途では、固体鉱物充填剤が依然として一般的な代替品として用いられているため、コスト差を正当化するのは困難な場合があります。したがって、ユーザーが用途固有の性能上の利点を十分に評価しない場合、ガラスバブル市場はコストの障壁に直面することになります。
セグメント分析
2025年時点で、中空ガラスバブルはガラスバブル市場シェアの50.11%を占めていました。この地位は、射出成形から深海用シンタックスフォームに至るまで、幅広い加工方法や用途での使用を反映したものです。市販製品は、幅広い破砕強度と密度の範囲で入手可能であり、配合設計者は加工負荷や最終用途の要件に適したグレードを選択することができます。既存のOEM(相手先ブランド製造業者)の材料データベースや配合ライブラリは、多くの場合、確立された中空ガラスバブルのグレードに合わせて構成されています。
2025年の科学的なレビューによると、中空ガラスバブルは、シランカップリング剤を用いて適切に分散させることで、繊維強化ポリマー複合材料の引張強度、断熱性、吸音性、および誘電特性を向上させることができると報告されています。ガラスバブル市場において、高強度ガラスバブルは、材料が過酷な加工せん断や高圧にさらされる用途に使用されます。表面処理されたガラスバブルを使用することで、コンパウンディング工程における別途のシランカップリング剤処理工程を省略できます。これにより、表面改質された製品を大規模に使用するメーカーにとって、混合工程の複雑さを軽減することができます。その他の製品タイプには、導電性ガラスバブルや、誘電率の制御、特殊な表面処理、その他の機能が求められる用途向けの特殊ガラスバブルなどがあります。また、欧州および北米のバイヤーは、認定サプライヤーに対する購入要件として、ISO 9001:2015品質マネジメント認証および欧州連合(EU)の有害物質使用制限(RoHS)への準拠も考慮しています。
地域別分析
アジア太平洋地域は2025年にガラスバブル市場シェアの35.65%を占めており、2031年までCAGR5.13%で拡大すると予測されています。同地域は、大規模な消費者層と、中空ガラスマイクロスフィアの充実した生産拠点を兼ね備えています。中国の自動車製造、石油・ガス掘削活動、建設需要、および国内生産拠点が、この地位を支えています。また、インドの建設用断熱材および自動車用複合材料分野からも需要が生じています。日本の精密製造基盤は、電子機器や半導体用途で使用される厳格な公差グレードに対する需要を支えています。
ガラスバブル市場において、北米と欧州はプレミアムグレードの需要が集中する重要な地域となっています。北米の生産者は、地域内のホウケイ酸ガラスの供給源や製造能力を活用できるという利点があります。2025年には、輸入ガラスマイクロスフィアに対する米国の関税措置により、輸入業者や国内生産者の間で調達先の多様化が進みました。欧州の建設需要は、新築および既存建築物に対するエネルギー性能規制と密接に関連しています。「有害物質の使用制限(RoHS)」および「化学物質の登録・評価・認可・制限(REACH)」の遵守要件により、欧州のバイヤーにとって適格なサプライヤーの選択肢が狭まる可能性があります。
南米、中東・アフリカは成長志向の地域であり、高品質グレードの製品については主に輸入に依存しています。ブラジルのプレソルト層における深海掘削活動は、掘削流体やセメントスラリーに使用される耐圧性中空ガラスマイクロスフィアの需要を支えています。サウジアラビアは、石油・ガスの掘削および建設活動を通じて、地域の需要を支えています。アルゼンチンのヴァカ・ムエルタ層は、軽量掘削流体用途におけるさらなる需要源となっています。これらの地域は、汎用製品の供給にとどまらず、アプリケーションサポートを提供する専門代理店や技術系販売代理店にとって、ビジネスチャンスをもたらす可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車および航空宇宙分野における軽量化
- 断熱およびエネルギー効率に関する要件
- 軽量石油・ガス掘削流体の普及拡大
- 高性能複合材料製造の成長
- EV用バッテリーハウジングおよび熱管理の認定
- 市場抑制要因
- 従来の充填剤と比較して生産コストが高め
- バインダー適合性および圧縮強度の認定サイクルが長期化している
- ハイエンドグレードにおける国境を越えたサプライチェーンへの依存
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 中空ガラスバブル
- 高強度ガラスバブル
- 表面処理ガラスバブル
- その他の製品タイプ(導電性ガラスバブルおよび特殊ガラスバブル)
- 用途別
- プラスチックおよびゴム
- 複合材料およびシンタックスフォーム
- 塗料・コーティング
- その他の用途(石油・ガス掘削およびセメント注入、接着剤・シーラント、建設資材、パーソナルケアおよび特殊製剤)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Anhui Triumph Base Material Technology Co., Ltd.
- Cospheric LLC
- Envirospheres Pty Ltd
- Geocon Products
- MO SCI, LLC
- Potters Industries LLC
- Shanxi Hainuo Technology Co., Ltd.
- Sigmund Lindner GmbH
- SINOSTEEL MAANSHAN NEW MATERIAL TECHNOLOGY
- Sphere One, Inc.
- Trelleborg AB
- Zhengzhou Hollowlite Materials Co., Ltd.
- Zhongke Huaxing New Materials Co., Ltd.
第7章 市場機会と将来の展望



