


水中コンクリート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Underwater Concrete - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154381
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
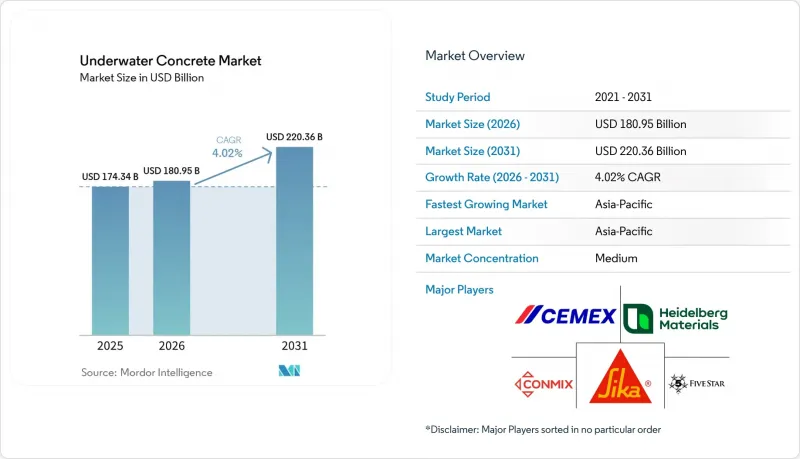
Mordor Intelligenceによると、水中コンクリート市場の規模は2025年に1,743億4,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR 4.02%で拡大し、2026年の1,809億5,000万米ドルから2031年には2,203億6,000万米ドルに達すると見込まれています。
世界の水中コンクリート市場の動向と洞察
沿岸インフラの拡充と港湾の近代化
港湾運営事業者は、喫水16メートルを超える船舶に対応できるよう、埠頭、エプロン、航路の改修を進めています。こうした工事には、特殊な水中施工技術を用いた新しいケーソン、埠頭壁、防波堤、杭基礎が必要となる場合があります。東南アジアや西アフリカのいくつかの老朽化した港湾では、小規模な改修ではなく埠頭の全面的な再建が必要とされているため、水中コンクリート市場は恩恵を受けています。国連貿易開発会議(UNCTAD)の報告によると、今後10年間で、計画総資本支出が2,500億米ドルを超える300件以上の主要な港湾開発または近代化プロジェクトが予定されています。2024年4月、米国政府は、造船所の改修や港湾の近代化を含む海上インフラの強化に200億米ドルを拠出することを決定しました。調達規則では、認定された海洋建設基準への言及が増加しており、これにより、混合設計、試験、および打設性能を文書化できるサプライヤーが優遇されるようになっています。
洋上風力および海底エネルギー建設の成長
洋上風力発電により、高性能なグラウトへの需要が高まっていますが、数量面では従来の海洋基礎が依然として重要な位置を占めています。世界風力エネルギー評議会(GWEC)の記録によると、2023年の洋上風力発電の新規導入容量は11ギガワットでした。米国エネルギー省の報告によると、2024年時点で米国の洋上風力発電の潜在的なパイプラインは53%拡大し、80,523メガワットに達しました。グラウト充填されたジャケットおよびモノパイルの接合部には、標準的なトレミーコンクリートを超える性能基準を満たすセメント系材料が必要です。2026年6月、シーカは日本の「石狩湾新港洋上風力発電所」(112 MW)を支援し、SikaGrout-9500を用いて14基のジャケット式風力タービンにグラウト充填を行いました。こうしたプロジェクトは、洋上建設における先進的なグラウト材料の役割を拡大しています。
高い施工の複雑さと特殊な設備の要件
水中コンクリート打設には、多くの地域請負業者が保有していない設備や手順が必要となります。プロジェクトには、校正済みのトレミーパイプ、検証済みのアンチウォッシュアウト配合、適切なポンプ、そして十分なコンクリート頭圧が求められます。深海や潮間帯での作業には、通常の建設工事には見られない物流上の制約が伴います。ハイデルベルク・マテリアルズ・イタリア社は、浮体式バージを用いた洋上バッチング作業を通じてジェノヴァ防波堤の建設を支援し、一部の外洋プロジェクトに必要な専門的な生産モデルを実証しました。このようなシステムにより、大規模な契約は、実績のある海洋建設業者やサプライヤーに集中することになります。したがって、設備、試験能力、および熟練した作業員が限られている地域では、水中コンクリート市場においてプロジェクトの進捗が遅れる可能性があります。
セグメント分析
2025年時点で、骨材は原材料シェアの54.07%を占めており、重量および数量の両面で最大の材料投入源としての役割を反映しています。これらは、防波堤のケーソン、橋脚の基礎、岸壁、およびその他の海洋施工におけるコストの基盤を形成しています。現地で入手可能な粗骨材と細骨材の混合物は、請負業者が沿岸プロジェクトにおける1立方メートルあたりのコストを管理するのに役立ちます。これは、大規模なインフラ計画により多量の骨材が必要とされるアジア太平洋地域(APAC)および中東の建設セクターにおいて、特に重要な意味を持ちます。セメントは次に重要な材料成分であり、従来のトレミー打設および特殊な基礎グラウト工事の両方に使用されます。材料の配合は、求められる作業性、強度、耐久性、および耐環境性によって異なります。スラグ、フライアッシュ、メタカオリンなどのセメント系混和材は、「その他の材料」のカテゴリーに分類されます。セメント系混和材を配合した海水耐性ブレンドは、構造性能を維持しつつ、ライフサイクルにおける二酸化炭素排出量を削減することができます。水中コンクリート市場は、高度な仕様が求められるプロジェクトであっても安定した供給量が求められるため、引き続き骨材に依存しています。
混和剤は、2031年までのCAGRが4.88%と予測されており、原材料カテゴリーの中で最も急速に成長すると見込まれています。抗流失剤や粘度調整剤は、潮間帯の補修、深水基礎、洋上風力発電のグラウト工事において、オプションの材料から必須の投入材料へと移行しつつあります。これらの単位価格が高いため、物理的な使用量が少なくても、商業的な構成比に変化をもたらします。高精度なポリマーシステムは、耐ウォッシュアウト性、流動性、および打設安定性に直接影響を与えるため、骨材よりも大幅に高い単価を実現できます。これにより、混和剤サプライヤーは水中コンクリート市場において、より強固な利益率を確保できます。この効果は、プロジェクトの仕様書で材料試験の記録や現場サポートが要求される場合に、さらに強まります。自己充填型水中コンクリートに関する調査は、変動する水条件下でも再現性のある配合設計を行うための技術的根拠を提供しています。粉砕高炉スラグ(GGBS)や耐洗浄性混和剤に関する知見も、塩化物耐性の向上におけるそれらの役割を裏付けています。したがって、水中コンクリート市場は、骨材主導の数量経済性を維持しつつ、付加価値の高い配合成分へと移行しつつあります。
地域別分析
アジア太平洋地域は2025年に地域市場シェアの33.19%を占め、2031年までCAGR5.06%で成長すると予測されています。同地域の需要は、沿岸インフラ建設、洋上エネルギー開発、および港湾、ダム、水路における補修活動によって牽引されています。洋山深水港やその他の沿岸インフラ事業を含む中国の港湾建設活動は、耐久性に優れた海洋用コンクリートに依存しています。また、国の調査プログラムでは、港湾資産のコンクリート構造物における補修技術や損傷の特定についても取り組まれています。2026年7月、日本の遠隔操作システム「アクアマリオネット」は、水深32mの海域でセンチメートル単位の精度を誇る水中建設を実証しました。これは、深海や濁った海域において、より信頼性の高いコンクリート打設が地域的に求められていることを示しています。アジア太平洋地域の水中コンクリート市場は、中国、日本、台湾における洋上風力発電事業からも恩恵を受けています。
北米と欧州では需要の傾向は異なりますが、いずれも高水準の工事が求められています。北米では、橋梁や海洋資産が水中で劣化しているため、改修のニーズが高まっています。2024年4月に発表された200億米ドル規模の米国海洋インフラ投資計画は、港湾施設、造船所、および関連資産の改修を支援するものです。また、米国における80,523 MWの洋上風力発電計画は、グラウト材や基礎材への需要をさらに高めています。欧州では、海洋インフラ基盤が活発に整備されており、低炭素建設資材への注目が高まっています。Webuild社とHeidelberg Materials Italy社は、ジェノヴァ防波堤向けに洋上コンクリート生産システムを運用しており、地中海における大規模プロジェクトで用いられる特殊な物流体制の一例を示しています。2026年7月、CEMEX社は、フランス・リヴ=アン=セーヌにおける河岸修復工事向けに、低炭素コンクリート「Vertua」を1,000立方メートル供給しました。これらの地域における水中コンクリート市場は、修復基準、洋上エネルギーの要件、および低炭素材料への需要によって形成されています。
中東およびアフリカは、塩分を含む沿岸環境における高性能コンクリートの需要が拡大している地域です。湾岸地域での大規模なインフラ計画が、セメント系材料やレディーミクストコンクリートソリューションへの需要を支えています。西アフリカも、洋上での特殊用途向けの市場として台頭しており、その一例として、17本のアンカーパイルにわたり高性能グラウト施工を必要とした、エニ・コンゴの係留システムにおけるシーカ社の実績が挙げられます。南米における需要は、ブラジルやアルゼンチンでの港湾近代化および洋上エネルギー事業と密接に関連しており、チリとペルーでも太平洋貿易ルート沿いのインフラ投資が加わっています。請負業者の確保状況や品質管理能力が、これらのプロジェクトがどれほど迅速に実際の施工量に結びつくかを左右することになります。これらの地域における水中コンクリート市場には成長の余地がありますが、施工能力の確保が依然として重要な要件となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 沿岸インフラの拡充と港湾の近代化
- 洋上風力および海底エネルギー建設の成長
- 老朽化したダム、橋梁、および海洋資産の改修
- ウォッシュアウト防止および自己締固め型配合設計の採用
- 低炭素かつ長寿命の海洋用コンクリートに対する需要
- コファダムや排水工事に代わる手段としての水中設置
- 市場抑制要因
- 高い配置の複雑さと、特殊な設備の要件
- ウォッシュアウト、セグレゲーション、および品質管理リスク
- 有資格の水中コンクリート施工業者の不足
- セメント、混和剤、骨材のコストの変動
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 原材料別
- セメント
- 骨材
- 混和剤
- その他(補助セメント系材料、繊維、特殊添加剤)
- 用途別
- 橋梁および海洋基礎
- 港湾
- 海洋石油・ガス構造物
- 洋上風力発電
- その他(ダム・水力発電、トンネル、水中補修、海岸防護および貯水構造物)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Buzzi S.p.A.
- Cemex S.A.B DE C.V.
- China National Building Material Co., Ltd.
- Conmix
- CRH
- Five Star Products, Inc.
- Heidelberg Materials AG
- Mapei S.p.A.
- MUHU(China)Construction Materials Co., Ltd.
- Rockbond SCP
- Saint-Gobain
- Sika AG
- Taiheiyo Cement Corporation
- Tarmac
- UltraTech Cement Ltd.
- Unibeton Ready Mix
第7章 市場機会と将来の展望



